Em resumo
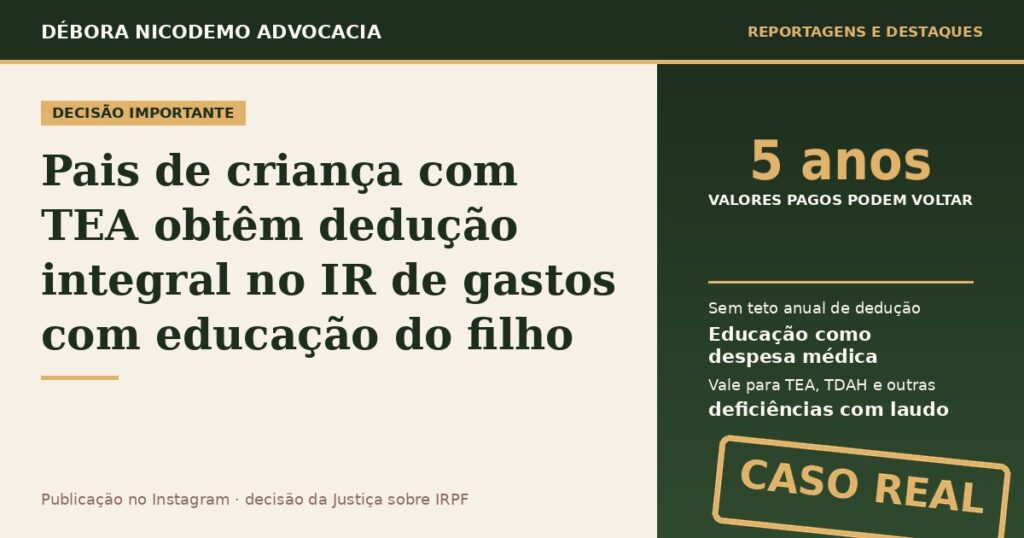
Pais de uma criança com transtorno do espectro autista (TEA) obtiveram na Justiça o reconhecimento de que os gastos com educação do filho podem ser deduzidos integralmente no Imposto de Renda, como despesa médica e sem o teto anual previsto na lei. A Receita Federal, na via administrativa, ainda nega esse direito.
Os números do caso
| Dedução | Integral, como despesa médica |
| Teto anual de dedução | Não se aplica |
| Restituição | Valores pagos indevidamente nos últimos cinco anos |
| Correção | Taxa Selic |
| Base do entendimento | Tema 324 da TNU |
O que a decisão reconheceu
- A criança com TEA é pessoa com deficiência para todos os efeitos legais;
- a educação inclusiva não é despesa comum quando integra o tratamento, o desenvolvimento e a efetivação de direitos fundamentais;
- a mensalidade escolar pode ser equiparada a despesa médica;
- a escola regular inclusiva também gera o direito à dedução.
A sentença afastou a interpretação restritiva da Receita Federal e aplicou o entendimento consolidado da TNU no Tema 324.
Não se limita ao TEA
Segundo a publicação, o mesmo raciocínio pode valer para pessoas com TDAH, deficiência intelectual, física, sensorial ou outras condições que exijam acompanhamento educacional especializado, desde que haja fundamentação técnica e médica adequada.
O que esta decisão não significa: o resultado depende da prova técnica e médica de cada caso. A decisão não garante o mesmo desfecho em outros processos nem dispensa a análise individual.
Se você é pai ou mãe de uma criança com deficiência e tem gastos com educação, a equipe pode analisar se o seu caso se encaixa.
Falar no WhatsApp →
Quem conduziu o caso
O escritório Dra. Débora Nicodemo Advocacia atua nesse ponto: análise técnica do caso, construção da prova e enfrentamento jurídico da Receita Federal quando ela ultrapassa os limites da legalidade.
Por que essa decisão importa
Pais atípicos não precisam aceitar a negativa automática do sistema. Quando o caso é bem fundamentado, a Justiça tem reconhecido o direito, e ele pode resultar na devolução de valores relevantes pagos nos últimos cinco anos.
Ver matéria original →
Conteúdo informativo. Não substitui a consulta jurídica individual.