Resposta rápida
A dedução integral da escola no Imposto de Renda é o direito de abater todo o valor das mensalidades da pessoa com deficiência, sem o teto anual de educação. No Tema 324, a TNU decidiu que esse gasto conta como despesa médica mesmo em escola regular. A Receita ainda não aceita, por isso o caminho costuma ser a Justiça Federal.
Será que você tem esse direito?
Cada caso depende dos documentos e da situação da família. Antes de pedir, tire suas dúvidas com a advogada para confirmar se o direito se aplica a você ou ao seu familiar.
(44) 99162-3579 · @adv.deboranicodemo
A mãe de uma criança autista paga a mensalidade de uma escola particular que tem mediador, adaptação de provas e acompanhamento pedagógico. Na hora de declarar o Imposto de Renda, descobre que só pode abater R$ 3.561,50 por ano com a educação do filho.
A conta não fecha. A escola faz parte do desenvolvimento e do tratamento da criança, mas a Receita a trata como uma escola qualquer. Será que a dedução integral da escola no Imposto de Renda é possível? E dá para recuperar o que foi pago a mais?
A resposta passa pelo Tema 324 da Turma Nacional de Uniformização (TNU). Em outubro de 2023, a TNU decidiu que os gastos com a instrução de pessoa com deficiência são integralmente dedutíveis como despesa médica, mesmo em escola regular.
Neste guia, você vai entender quem tem direito e quais documentos reunir. Também verá como pedir a restituição dos últimos cinco anos e o que falta para a regra virar lei.
Neste guia
- O que é a dedução integral da escola no Imposto de Renda?
- O que decidiu o Tema 324 da TNU?
- Por que a Receita Federal ainda não aceita a dedução integral?
- Quem tem direito à dedução integral da escola?
- Vale para autismo, síndrome de Down e outras deficiências?
- Quais gastos com a escola podem entrar?
- Quanto dá para recuperar? Um exemplo simples
- Como pedir a dedução integral da escola no Imposto de Renda?
- O que a Justiça tem decidido sobre o tema?
- Existe projeto de lei para garantir a dedução integral?
- Passo a passo: o que a família deve fazer agora?
- Perguntas frequentes sobre a dedução integral da escola
- Conclusão
O que é a dedução integral da escola no Imposto de Renda?
Na declaração completa do Imposto de Renda, alguns gastos reduzem a base de cálculo, ou seja, o valor sobre o qual o imposto é calculado. Dois deles importam aqui: educação e saúde.
Os gastos com educação têm um teto. Segundo a Agência Câmara, a Lei 9.250/1995 limita a dedução a R$ 3.561,50 por pessoa ao ano. As despesas médicas, por outro lado, não têm limite.
A dedução integral consiste em lançar a mensalidade da pessoa com deficiência como despesa médica, e não como educação. Assim, todo o valor pago reduz a base de cálculo, e não só os R$ 3.561,50.
| Ponto | Como educação | Como despesa médica (Tema 324) |
|---|---|---|
| Limite anual | R$ 3.561,50 por pessoa | Sem limite |
| Onde lançar | Ficha de pagamentos, como instrução | Ficha de pagamentos, como despesa médica |
| Escola regular | Aceita pela Receita, com teto | Reconhecida pela TNU; a Receita ainda recusa |
| Prova principal | Recibos e CNPJ da escola | Laudo da deficiência, recibos e relatórios da escola |
Um detalhe importante: a dedução só faz diferença para quem declara no modelo completo. No modelo simplificado, as deduções são trocadas por um desconto padrão.
O que decidiu o Tema 324 da TNU?
A TNU é o órgão que uniformiza a interpretação da lei federal nos Juizados Especiais Federais. As teses dela orientam os juízes desses juizados em todo o país.
No Tema 324 (PEDILEF 0514628-40.2021.4.05.8013/AL), julgado em 18/10/2023, a TNU fixou a seguinte tese, conforme o registro do tema:
“São integralmente dedutíveis da base de cálculo do Imposto de Renda, como despesa médica, os gastos relativos à instrução de pessoa com deficiência física, mental ou cognitiva, mesmo que esteja matriculada em instituição de ensino regular.”
O relator foi o juiz federal Leonardo Augusto de Almeida Aguiar. A decisão transitou em julgado em 28/11/2023.
A lógica é simples. A Constituição (art. 208, III) e a Lei Brasileira de Inclusão (Lei 13.146/2015) preferem que a pessoa com deficiência estude na rede regular. Não faria sentido o benefício fiscal valer só para quem estuda em escola especial, separada das demais crianças.
Por que a Receita Federal ainda não aceita a dedução integral?
O Regulamento do Imposto de Renda (Decreto 9.580/2018, art. 73, § 3º) já permite tratar como despesa médica a instrução de pessoa com deficiência. A regra, porém, exige laudo médico e pagamento a “entidades destinadas a pessoas com deficiência”.
A Receita lê essa expressão de forma restrita: só aceita escolas especializadas. Em reportagem de maio de 2026, um auditor-fiscal explicou que, em escola regular, a dedução integral não é aceita. A Solução de Consulta DISIT/SRRF03 nº 3.015/2024 seguiu a mesma linha, como registra uma sentença da Justiça Federal do Rio de Janeiro.
Na prática, isso significa que a tese do Tema 324 não é aplicada de forma automática na declaração. Lançar a mensalidade da escola regular como despesa médica, sem uma decisão judicial, pode levar a declaração para a malha fina.
Quem tem direito à dedução integral da escola?
A tese fala em “pessoa com deficiência”. Por isso, ela pode alcançar tanto o próprio contribuinte quanto o dependente que estuda em escola particular.
- Pais ou responsáveis que pagam a escola de filho ou dependente com deficiência e o incluem na declaração.
- A própria pessoa com deficiência que declara Imposto de Renda e paga os próprios estudos.
- Quem tem imposto a pagar ou retido na fonte, como assalariados, servidores, aposentados e profissionais liberais que declaram no modelo completo.
A mesma despesa não pode ser deduzida duas vezes. Se os pais declaram separado, só um deles lança a mensalidade de cada pagamento.
Também é preciso que a deficiência esteja comprovada por laudo. No caso do autismo, a Lei 12.764/2012 (art. 1º, § 2º) diz que a pessoa com Transtorno do Espectro Autista (TEA) é considerada pessoa com deficiência para todos os efeitos legais.
Vale para autismo, síndrome de Down e outras deficiências?
A maior parte das ações envolve crianças com TEA, mas a tese não se limita ao autismo. Ela fala em deficiência física, mental ou cognitiva.
| Situação | Como a tese se aplica | Ponto de atenção |
|---|---|---|
| Autismo (TEA), em qualquer nível de suporte | Considerado deficiência pela Lei 12.764/2012 | Laudo com o diagnóstico e o CID |
| Síndrome de Down e deficiência intelectual | Enquadra-se em deficiência mental ou cognitiva | Laudo e relatórios de apoio escolar |
| Deficiência física (paralisia cerebral, por exemplo) | Prevista expressamente na tese | Mostrar as adaptações e apoios usados |
| Deficiência auditiva ou visual (inclusive visão monocular) | A tese não cita deficiências sensoriais de forma expressa | Pode ser defendida com base na Lei Brasileira de Inclusão; depende de análise |
| Síndromes raras | Depende do impacto no desenvolvimento e na aprendizagem | Laudo detalhado e, se possível, avaliação multiprofissional |
Em todos os casos, o que pesa é a prova. Laudo atualizado, relatórios da escola e o Plano Educacional Individualizado (PEI) ajudam a mostrar que a escola faz parte do cuidado e do desenvolvimento da pessoa.
Quais gastos com a escola podem entrar?
O centro da discussão é a mensalidade e a matrícula da escola regular. Esses são os valores que a Receita hoje limita ao teto de educação.
Outros gastos ligados à escola, como mediador ou acompanhante terapêutico contratado à parte, material adaptado e transporte, têm regras próprias. Alguns podem ter outro enquadramento, e outros não são dedutíveis. Por isso, cada item precisa ser analisado separadamente.
Terapias feitas com profissionais de saúde, como fonoaudiologia, psicologia e terapia ocupacional, já são despesas médicas pela regra geral, sem limite. Elas não dependem do Tema 324, mas precisam de recibo com CPF ou CNPJ do profissional.
Quanto dá para recuperar? Um exemplo simples
O valor depende da mensalidade, da renda e da alíquota de cada família. O exemplo abaixo é apenas ilustrativo, para mostrar a lógica da conta.
| Item | Valor no ano |
|---|---|
| Mensalidade de R$ 2.000 × 12 meses | R$ 24.000,00 |
| Dedução aceita hoje como educação | R$ 3.561,50 |
| Valor que deixa de ser deduzido | R$ 20.438,50 |
| Imposto a menos, se toda essa diferença estiver na faixa de 27,5% | cerca de R$ 5.620,59 |
Multiplicado por até cinco anos, e corrigido pela taxa Selic, o valor pode ser relevante. O cálculo correto refaz cada declaração com a tabela do ano, porque nem toda a renda está na alíquota mais alta.
Como pedir a dedução integral da escola no Imposto de Renda?
Como a Receita não aplica o Tema 324, o caminho mais usado é a ação na Justiça Federal. Nela, pede-se duas coisas: o reconhecimento do direito de deduzir integralmente e a restituição do imposto pago a mais.
- Prazo: a restituição alcança os pagamentos dos últimos cinco anos, contados para trás a partir do pedido.
- Onde: causas de até 60 salários mínimos tramitam no Juizado Especial Federal, mais rápido e sem custas na primeira instância.
- Correção: as decisões favoráveis têm determinado a devolução corrigida pela Selic.
- Daqui para frente: com decisão favorável, as próximas declarações podem seguir o que ela determinar.
| Documento | Para que serve |
|---|---|
| Laudo médico com diagnóstico e CID | Comprova a deficiência ou o TEA |
| Declaração de matrícula e contrato com a escola | Mostra o vínculo e o valor contratado |
| Recibos ou notas das mensalidades | Prova o pagamento de cada ano |
| PEI, relatórios pedagógicos e da equipe terapêutica | Mostra o papel da escola no desenvolvimento |
| Declarações de IR e recibos de entrega dos últimos 5 anos | Base para refazer o cálculo e pedir a restituição |
O que a Justiça tem decidido sobre o tema?
Depois do Tema 324, juízes federais de vários estados passaram a aplicar a tese. Três exemplos:
TNU: o próprio Tema 324
No PEDILEF 0514628-40.2021.4.05.8013/AL, a TNU fixou a tese de que a instrução da pessoa com deficiência é despesa médica, mesmo em escola regular. É o precedente que orienta os Juizados Especiais Federais.
Juizado Especial Federal do Rio de Janeiro
No processo 5118364-94.2025.4.02.5101, sentença de 26/01/2026 reconheceu a dedução integral para um adolescente com TEA nível 1 de suporte em escola regular inclusiva. A União foi condenada a devolver o imposto dos últimos cinco anos, com Selic, segundo a íntegra divulgada pelo Migalhas.
8ª Vara Federal de Execução Fiscal do Rio de Janeiro
No processo 5007320-36.2026.4.02.5101, a Justiça reconheceu o direito de uma mãe deduzir integralmente a escola regular da filha com TEA. A decisão citou a Constituição, a Lei de Diretrizes e Bases da Educação e a convenção da ONU sobre pessoas com deficiência, conforme notícia da Conjur reproduzida pela APET.
Essas decisões não valem automaticamente para outras famílias. A União pode recorrer, e cada caso depende da prova apresentada.
Existe projeto de lei para garantir a dedução integral?
Sim. Dois projetos avançaram em 2026 na Comissão de Defesa dos Direitos das Pessoas com Deficiência da Câmara dos Deputados.
- PL 5.513/2025: prevê a dedução integral, como despesa médica, dos gastos com educação de pessoas com deficiência ou com TEA, inclusive em escola regular, segundo a Agência Câmara.
- PL 242/2026: também permite a dedução integral das despesas de educação de pessoas com deficiência, em texto substitutivo aprovado na comissão, conforme a Agência Câmara.
Os dois ainda precisam passar pelas comissões de Finanças e Tributação e de Constituição e Justiça, e depois pelo Senado. Enquanto não virarem lei, a Receita mantém o limite, e o caminho segue sendo a Justiça.
Passo a passo: o que a família deve fazer agora?
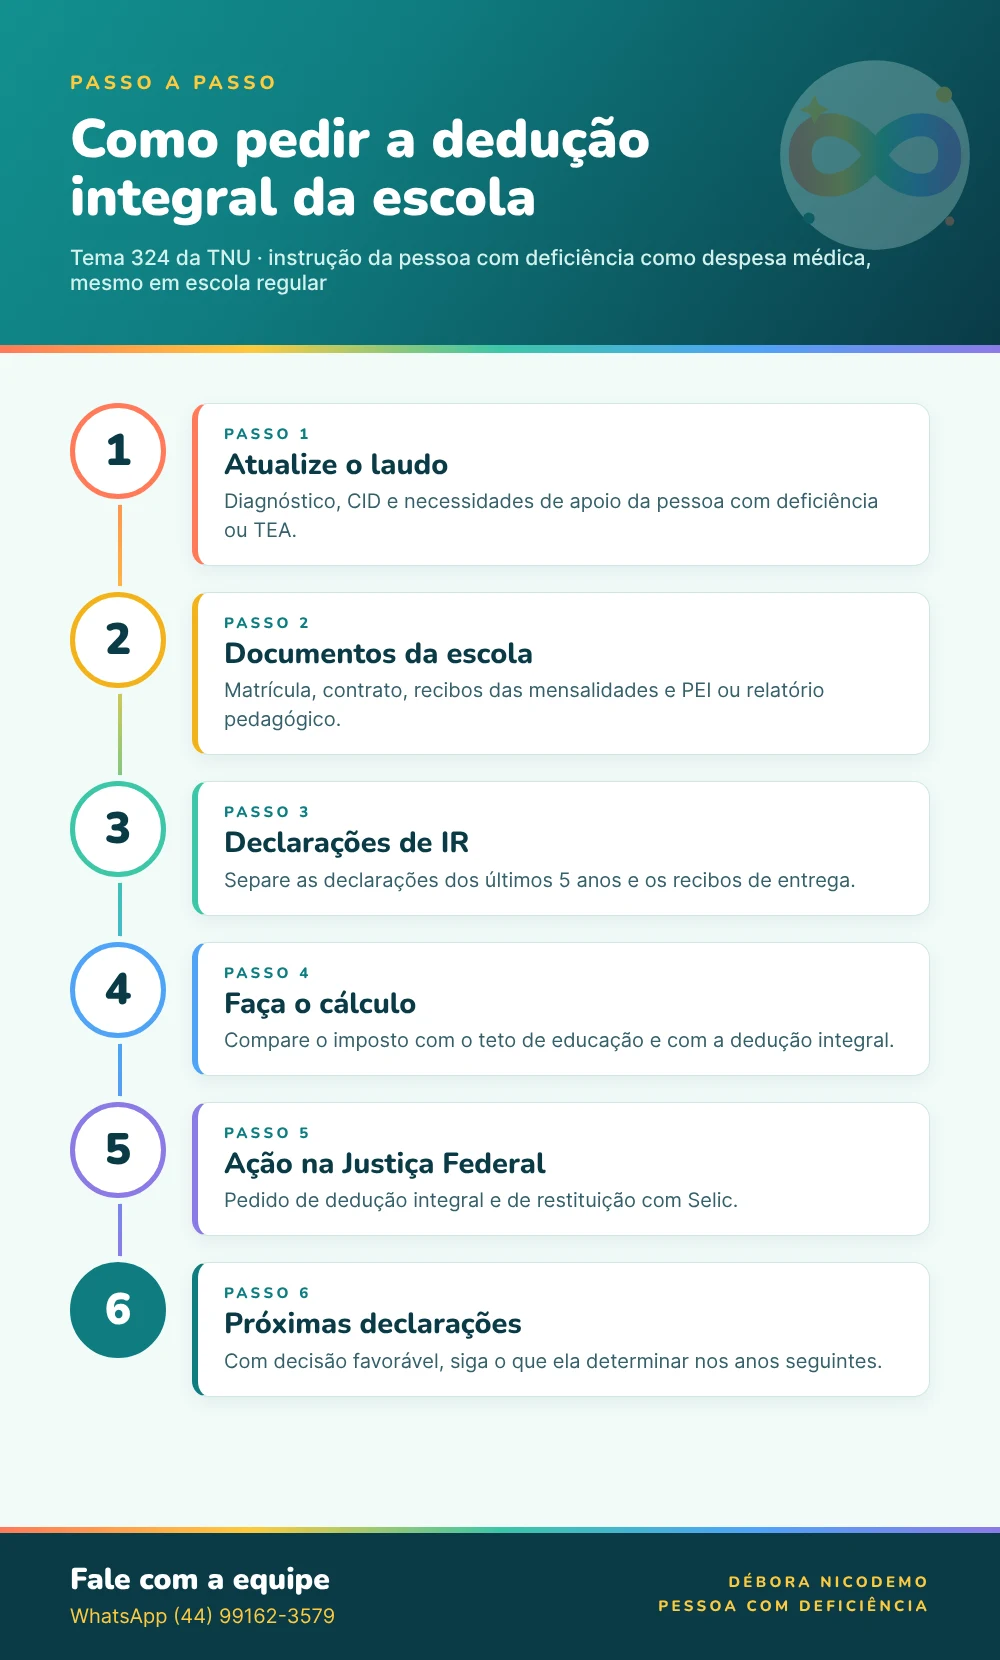
- Atualize o laudo com o diagnóstico, o CID e as necessidades de apoio.
- Peça à escola a declaração de matrícula, o PEI ou relatório pedagógico e os recibos de cada ano.
- Separe as declarações de Imposto de Renda dos últimos cinco anos, com os recibos de entrega.
- Confira o modelo da declaração: a dedução só tem efeito no modelo completo.
- Faça o cálculo da diferença ano a ano, com a tabela de cada período.
- Busque orientação jurídica para avaliar a ação e o momento de entrar com ela, já que o prazo de cinco anos corre todo mês.
Ficou com dúvida? As regras mudam conforme a deficiência, a renda, o estado e os documentos. Converse com a advogada para confirmar se você tem o direito antes de fazer o pedido: WhatsApp (44) 99162-3579 ou Instagram @adv.deboranicodemo.
Perguntas frequentes sobre a dedução integral da escola
Posso lançar a escola como despesa médica direto na declaração?
A Receita não aceita isso para escola regular. Sem decisão judicial, a declaração pode cair na malha fina e o valor ser glosado, ou seja, cortado. O caminho mais seguro é discutir o direito na Justiça.
Preciso que a escola seja especializada em pessoas com deficiência?
Não, pela tese da TNU. O Tema 324 vale “mesmo que esteja matriculada em instituição de ensino regular”. A escola especializada já é aceita pela própria Receita, com laudo.
Quantos anos para trás posso recuperar?
Até cinco anos, contados a partir do pedido. Cada mês de espera pode fazer o pagamento mais antigo sair desse prazo.
Vale para faculdade ou curso técnico?
A tese fala em “instrução” da pessoa com deficiência, sem limitar a etapa. A maior parte das decisões, porém, trata de educação básica. Para ensino superior e cursos, é preciso analisar o caso.
E se eu declarei no modelo simplificado?
No modelo simplificado não há dedução de despesas. Em alguns casos, o cálculo refeito no modelo completo, com a dedução integral, passa a ser mais vantajoso. Isso precisa ser simulado ano a ano.
Preciso de advogado?
No Juizado Especial Federal, causas de até 60 salários mínimos podem ser propostas sem advogado. Mesmo assim, a prova da deficiência e o cálculo da restituição exigem cuidado técnico.
Conclusão
A dedução integral da escola no Imposto de Renda é reconhecida pela TNU desde 2023, no Tema 324, para pessoas com deficiência em escola regular. A Receita Federal ainda limita o valor ao teto de educação, por isso a via judicial é o caminho mais usado.
Com laudo, recibos e relatórios da escola, a família pode pedir o reconhecimento do direito e a devolução dos últimos cinco anos, com Selic. Cada caso depende de análise individual.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Débora Nicodemo, advogada (OAB/PR 114.262), com atuação nos direitos da pessoa com deficiência, isenções tributárias e direito da saúde. Advoga desde 2019. Escritório em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direitos da pessoa com deficiência
- Isenção de IPI e ICMS para PCD: como comprar carro em 2026
- Isenção de IPVA PCD: regras no Paraná e em outros estados
- Isenção de Imposto de Renda por doença grave: aposentado e PCD
- BPC/LOAS para pessoa com deficiência: regras de 2026 e como pedir
- Saque do FGTS para tratamento de PCD: terapias, remédios e TEA