Resposta rápida
A isenção de Imposto de Renda por doença grave vale para aposentadoria, reforma e pensão de quem tem uma das doenças da Lei 7.713/1988. Entre elas estão a cegueira (inclusive monocular) e a paralisia irreversível. Não alcança o salário de quem trabalha. A deficiência só gera isenção quando corresponde a uma doença da lista.
Será que você tem esse direito?
Cada caso depende dos documentos e da situação da família. Antes de pedir, tire suas dúvidas com a advogada para confirmar se o direito se aplica a você ou ao seu familiar.
(44) 99162-3579 · @adv.deboranicodemo
Um aposentado perdeu a visão de um olho há anos. Todo mês, o INSS desconta Imposto de Renda do benefício dele. Ninguém nunca disse que isso podia ser diferente.
Situações assim são comuns. Muitas famílias também se perguntam se o filho com deficiência, que recebe pensão, precisa pagar imposto. Afinal, como funciona a isenção de Imposto de Renda por doença grave, e quem tem deficiência entra nela?
A regra está no art. 6º, XIV e XXI, da Lei 7.713/1988. Ela isenta os proventos de aposentadoria, reforma e pensão de quem tem uma das doenças listadas, como confirma a Receita Federal.
Neste guia, você vai entender quais doenças estão na lista e quando uma deficiência se encaixa nela. Também verá como pedir no Meu INSS e como recuperar o imposto dos últimos cinco anos.
Neste guia
- O que é a isenção de Imposto de Renda por doença grave?
- Quais doenças dão isenção de Imposto de Renda?
- Quem tem direito: aposentado, pensionista e quem ainda trabalha?
- Pessoa com deficiência tem isenção de Imposto de Renda?
- Autismo e síndrome de Down dão isenção de Imposto de Renda?
- Precisa de laudo oficial? O que dizem as Súmulas 598 e 627 do STJ
- A isenção vale para a previdência privada?
- Como pedir a isenção de Imposto de Renda por doença grave no INSS?
- Isenção de Imposto de Renda por doença grave: como recuperar os últimos 5 anos?
- Passo a passo: o que fazer agora?
- Perguntas frequentes sobre a isenção de Imposto de Renda por doença grave
- Conclusão
O que é a isenção de Imposto de Renda por doença grave?
É um benefício fiscal previsto em lei. Quem recebe aposentadoria, reforma (a aposentadoria dos militares) ou pensão e tem uma doença da lista deixa de pagar Imposto de Renda sobre esse valor.
A isenção alcança o benefício mensal e também o 13º. A Receita lembra que ela vale mesmo quando a doença surgiu depois da aposentadoria.
O ponto central é este: a isenção recai sobre o tipo de renda, e não sobre a pessoa. Outras rendas da mesma pessoa continuam tributadas normalmente.
| Rendimento | Isento? | Base |
|---|---|---|
| Aposentadoria ou reforma, inclusive o 13º | Sim, com a doença comprovada | Lei 7.713/1988, art. 6º, XIV |
| Pensão (por morte, alimentícia ou judicial) | Sim, com a doença comprovada | Lei 7.713/1988, art. 6º, XXI |
| Complementação de previdência privada (PGBL, Fapi, fundos de pensão) | Sim, segundo a Receita | Página da Receita sobre moléstia grave |
| Salário, pró-labore ou renda de autônomo | Não | Tema 1037 do STJ |
| Aluguéis e outras rendas | Não | Página da Receita sobre moléstia grave |
Quais doenças dão isenção de Imposto de Renda?
A lista está no art. 6º, XIV, da Lei 7.713/1988, na redação da Lei 11.052/2004. A Receita Federal acrescenta a fibrose cística (mucoviscidose) e esclarece que a cegueira inclui a visão monocular.
- Moléstia profissional (só para aposentadoria; não vale para pensão)
- Tuberculose ativa e hanseníase
- Alienação mental
- Esclerose múltipla e doença de Parkinson
- Neoplasia maligna (câncer)
- Cegueira, inclusive monocular
- Paralisia irreversível e incapacitante
- Cardiopatia grave, nefropatia grave e hepatopatia grave
- Espondiloartrose anquilosante
- Estados avançados da doença de Paget (osteíte deformante)
- Contaminação por radiação
- Síndrome da imunodeficiência adquirida (AIDS)
- Fibrose cística (mucoviscidose)
Essa lista é fechada. No Tema 250 (REsp 1.116.620/BA), o STJ decidiu que o rol é taxativo. Ou seja, a isenção não se estende a outras doenças. O próprio STJ resume esse entendimento em notícia de 2021.
Quem tem direito: aposentado, pensionista e quem ainda trabalha?
Têm direito o aposentado, o militar da reserva ou reformado e o pensionista com uma das doenças da lista. Vale para quem recebe do INSS, de regime próprio de servidor ou de fundo de previdência.
A pensão está no inciso XXI. Isso importa muito para as famílias. Um filho com deficiência que recebe pensão por morte pode ter isenção, se a condição dele estiver na lista.
E quem tem doença grave e continua trabalhando?
Nesse caso, o salário continua tributado. No Tema 1037 (REsp 1.814.919/DF), julgado em 24/06/2020, o STJ fixou que a isenção não vale para quem está em atividade. É o que informa a notícia do STJ.
Antes disso, em abril de 2020, o STF negou o pedido da ADI 6.025. A Corte manteve a regra que limita a isenção a quem já está aposentado, como registrou o Migalhas.
Pessoa com deficiência tem isenção de Imposto de Renda?
Não existe isenção de Imposto de Renda só por ter deficiência. O que existe é a isenção por doença grave, que alcança a pessoa com deficiência quando a condição dela corresponde a uma doença da lista.
Isso acontece com mais frequência do que parece. A cegueira, a paralisia irreversível e a alienação mental são condições que muitas vezes estão ligadas a uma deficiência grave.
| Deficiência | Como a lei trata | Ponto de atenção |
|---|---|---|
| Deficiência visual: cegueira, inclusive visão monocular | Expressa: cegueira está na lista, e a Receita inclui a monocular | Laudo com CID e data do diagnóstico |
| Deficiência física com paralisia (paraplegia, tetraplegia, sequela de AVC, paralisia cerebral) | Pode se enquadrar em “paralisia irreversível e incapacitante” | O laudo precisa dizer que a paralisia é irreversível e incapacitante |
| Deficiência intelectual grave ou transtorno mental grave | Pode se enquadrar em “alienação mental” | Depende de análise médica e jurídica do caso |
| Autismo (TEA) e síndrome de Down | Não estão na lista | Só há isenção se houver outra condição da lista |
| Deficiência auditiva | Não está na lista | Não gera isenção por si só |
| Síndromes raras | Depende das consequências | Ex.: cardiopatia grave ou paralisia associada podem se enquadrar |
Sobre a visão monocular, a Lei 14.126/2021 a classificou como deficiência sensorial do tipo visual. Para o Imposto de Renda, porém, o que conta é a lista da Lei 7.713/1988. A PGFN também entende que ela inclui a cegueira de um só olho.
Autismo e síndrome de Down dão isenção de Imposto de Renda?
Pela lei atual, não de forma automática. O autismo (TEA) e a síndrome de Down não aparecem na lista, e o STJ considera essa lista taxativa. Dizer o contrário seria criar falsa expectativa.
Há exceções. Se a pessoa autista ou com síndrome de Down também tem uma condição da lista, como cardiopatia grave, a isenção pode valer por essa condição. Cada caso depende de análise do laudo.
Existe proposta para mudar a regra. O PL 892/2024, da Câmara dos Deputados, propõe isentar a aposentadoria e a pensão da pessoa com autismo, segundo a Agência Câmara. Enquanto não virar lei, a regra não muda.
Para famílias de pessoas autistas, outros benefícios fiscais podem fazer mais diferença, como a dedução de terapias e escola.
Precisa de laudo oficial? O que dizem as Súmulas 598 e 627 do STJ
Na via administrativa, sim. A Receita exige laudo pericial de serviço médico oficial da União, dos Estados, do Distrito Federal ou dos Municípios. Laudo apenas de serviço médico privado não é aceito.
Segundo a Receita, o laudo deve trazer a doença, o CID e o mês e ano do diagnóstico. Também precisa do CRM do médico e da identificação do serviço oficial. O laudo de médico concursado do SUS vale; o de médico apenas conveniado, não.
Na Justiça, a regra é mais flexível. A Súmula 598 do STJ, de 2017, diz:
“É desnecessária a apresentação de laudo médico oficial para o reconhecimento judicial da isenção do imposto de renda, desde que o magistrado entenda suficientemente demonstrada a doença grave por outros meios de prova.”
Outra dúvida frequente envolve o câncer tratado ou a doença controlada. A Súmula 627 do STJ, de 2018, responde, conforme o texto oficial:
“O contribuinte faz jus à concessão ou à manutenção da isenção do imposto de renda, não se lhe exigindo a demonstração da contemporaneidade dos sintomas da doença nem da recidiva da enfermidade.”
Em outras palavras, não é preciso provar que a doença está ativa hoje. Atenção, porém: as duas súmulas orientam juízes. O INSS e a Receita continuam pedindo o laudo oficial, e um pedido sem ele tende a ser negado na via administrativa.
A isenção vale para a previdência privada?
Sim. A Receita inclui na isenção a complementação de aposentadoria, reforma ou pensão paga por entidade de previdência complementar, Fapi ou PGBL.
A PGFN, órgão que defende a União na Justiça, vai além. Ela informa que, pelo entendimento do STJ, a isenção alcança também o resgate das contribuições, inclusive no VGBL. O pecúlio antecipado a quem já recebe a complementação fica de fora.
Na prática, peça a isenção também ao fundo ou à seguradora, com o mesmo laudo. Se a entidade recusar o resgate isento, a questão pode ser levada à Justiça.
Como pedir a isenção de Imposto de Renda por doença grave no INSS?
Quem recebe do INSS faz o pedido pelo serviço “Solicitar Isenção do Imposto de Renda”. Entre no Meu INSS, clique em “Do que você precisa?”, digite “Isenção” e siga as orientações. Se o sistema estiver fora do ar, ligue 135.
O INSS pode marcar perícia médica. Nesse dia, leve documento de identificação e os laudos e exames originais. A resposta aparece em “Consultar Pedidos”.
Servidores aposentados e pensionistas de regime próprio fazem o pedido no órgão que paga o benefício. A Receita recomenda usar, de preferência, o serviço médico oficial da própria fonte pagadora, para que o desconto pare logo.
| Documento | Para que serve |
|---|---|
| Documento com foto (RG, CIN, CNH ou CTPS) e CPF | Identifica o aposentado ou pensionista |
| Laudo, atestado ou relatório médico com CID e data do diagnóstico | Comprova a doença da lista |
| Exames originais | Apoiam a perícia médica |
| Procuração e termo de curatela, tutela ou guarda | Quando o pedido é feito por representante legal |
| Informes de rendimentos e declarações dos últimos 5 anos | Base para a restituição |
Isenção de Imposto de Renda por doença grave: como recuperar os últimos 5 anos?
A isenção começa na data em que a doença foi contraída, segundo o laudo. Se a doença veio antes da aposentadoria, conta a data da aposentadoria. Sem data no laudo, vale a data de emissão dele.
Para recuperar o imposto, faça uma declaração retificadora de cada ano. Lance a aposentadoria ou pensão na ficha de rendimentos isentos e não tributáveis, inclusive o 13º, como orienta a Receita.
O prazo é de cinco anos. Se houve imposto retido na fonte, a retificadora vai até 31 de dezembro do 5º ano seguinte ao ano-calendário. Essa é a regra do programa da Receita.
O valor a restituir entra nos lotes normais. A declaração pode cair na malha fina, e então a Receita pedirá o laudo e os comprovantes.
Passo a passo: o que fazer agora?
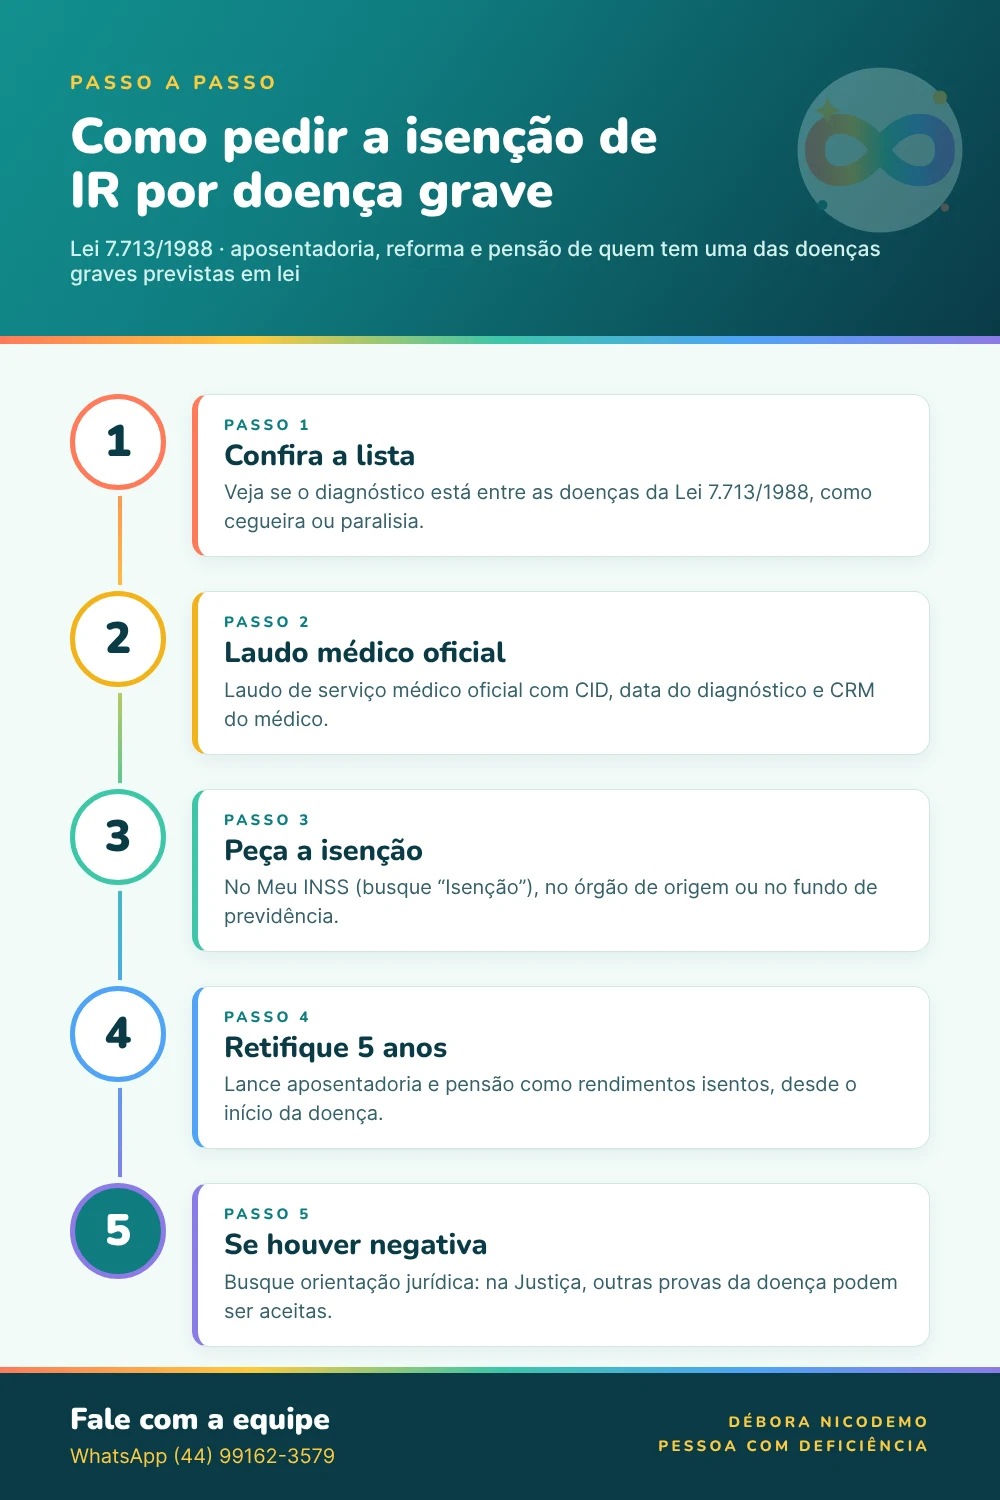
- Confira a lista: veja se o diagnóstico corresponde a uma das doenças da Lei 7.713/1988.
- Providencie o laudo oficial com CID, data do diagnóstico e, se for o caso, a indicação de que a paralisia é irreversível e incapacitante.
- Peça a isenção no Meu INSS, no órgão de origem ou no fundo de previdência.
- Separe as declarações e os informes de rendimentos dos últimos cinco anos.
- Retifique cada ano desde o início da doença, dentro do prazo de cinco anos.
- Se houver negativa, busque orientação jurídica para avaliar o pedido na Justiça.
Ficou com dúvida? As regras mudam conforme a deficiência, a renda, o estado e os documentos. Converse com a advogada para confirmar se você tem o direito antes de fazer o pedido: WhatsApp (44) 99162-3579 ou Instagram @adv.deboranicodemo.
Perguntas frequentes sobre a isenção de Imposto de Renda por doença grave
Quem tem visão monocular tem isenção de Imposto de Renda?
Se for aposentado, reformado ou pensionista, sim. A Receita Federal lista “cegueira (inclusive monocular)” entre as doenças que dão direito à isenção.
Se o câncer foi curado, perco a isenção?
Pela Súmula 627 do STJ, não é preciso provar sintomas atuais nem volta da doença. A PGFN também afirma que não se exige validade do laudo. Mesmo assim, guarde laudos e exames, porque cada caso depende de análise.
Servidor público aposentado também tem direito?
Sim. A lei fala em proventos de aposentadoria e reforma, sem distinguir o regime. O servidor faz o pedido no órgão que paga o benefício, de preferência com laudo do serviço médico oficial dessa fonte pagadora.
Meu filho com deficiência recebe pensão por morte. Ele pode ter isenção?
Pode, se a condição dele corresponder a uma doença da lista, como alienação mental ou paralisia irreversível e incapacitante. O pedido pode ser feito pelo curador ou representante legal.
A isenção vale para aluguel ou para o salário?
Não. A isenção alcança só aposentadoria, reforma, pensão e previdência complementar. Salário, aluguéis e outras rendas seguem tributados.
Preciso de advogado para pedir a isenção?
Não para o pedido no Meu INSS. A orientação jurídica ajuda quando há negativa, dúvida sobre o enquadramento da deficiência ou valores altos a recuperar.
Conclusão
A isenção de Imposto de Renda por doença grave vale para aposentadoria, reforma, pensão e previdência complementar. Basta ter uma das doenças da Lei 7.713/1988. Não alcança o salário de quem continua trabalhando.
A deficiência, sozinha, não gera isenção. Mas cegueira, inclusive monocular, paralisia irreversível e alienação mental podem se enquadrar. Com laudo oficial, é possível pedir a isenção e recuperar até cinco anos de imposto.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso nem a avaliação de profissionais de saúde.
Escrito por
Débora Nicodemo, advogada (OAB/PR 114.262), com atuação nos direitos da pessoa com deficiência, isenções tributárias e direito da saúde. Advoga desde 2019. Escritório em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direitos da pessoa com deficiência
- Isenção de IPI e ICMS para PCD: como comprar carro em 2026
- Isenção de IPVA PCD: regras no Paraná e em outros estados
- BPC/LOAS para pessoa com deficiência: regras de 2026 e como pedir
- Saque do FGTS para tratamento de PCD: terapias, remédios e TEA
- Dedução integral da escola no IR para PCD: Tema 324 da TNU