Resposta rápida
Tarifas bancárias indevidas são cobranças sem contrato ou sobre serviços essenciais que a Resolução CMN 3.919/2010 manda oferecer sem custo. Seguro prestamista imposto no empréstimo é venda casada (CDC, art. 39, I; Tema 972 do STJ). O valor pode ser pedido de volta, inclusive em dobro, conforme o caso.
Você confere o extrato e encontra “cesta de serviços”, “seguro prestamista” ou “capitalização”. Nunca pediu nada disso. Em outro mês, a conta amanhece bloqueada, e o aplicativo só mostra uma mensagem genérica.
A dúvida é comum: essas tarifas bancárias indevidas podem ser devolvidas? O banco pode embutir um seguro no empréstimo? E pode bloquear ou encerrar a conta sem avisar?
As regras existem. A Resolução CMN 3.919/2010 exige contrato ou autorização para cobrar tarifa. Em setembro de 2026, o STJ fixou o Tema 1.119: o banco pode encerrar a conta, mas precisa avisar antes.
Neste guia, você vai entender quais cobranças são abusivas e quando a devolução pode ser em dobro. Também verá o que fazer se a conta for bloqueada ou encerrada, e por quais canais reclamar.
Neste guia
- Quais tarifas bancárias são indevidas e quais serviços não podem ser cobrados?
- Cobraram uma cesta de serviços que eu não contratei. Posso pedir de volta?
- Seguro prestamista é obrigatório no empréstimo?
- Título de capitalização e pacotes embutidos também são venda casada?
- Tarifas bancárias indevidas são devolvidas em dobro?
- Como pedir a devolução de tarifas bancárias indevidas e do seguro?
- O banco pode encerrar minha conta sem aviso?
- O banco bloqueou minha conta. O que diz a regra?
- Passo a passo: o que fazer agora?
- Perguntas frequentes sobre tarifas bancárias indevidas
- Conclusão
Quais tarifas bancárias são indevidas e quais serviços não podem ser cobrados?
Tarifa é o preço que o banco cobra por um serviço. Pela Resolução CMN 3.919/2010 (art. 1º), ela só pode ser cobrada se estiver no contrato ou se o serviço tiver sido autorizado ou pedido pelo cliente.
Além disso, o art. 2º da mesma resolução lista os chamados serviços essenciais. Para a pessoa física, eles não podem ser cobrados, dentro dos limites mensais da norma.
| Serviço essencial | Conta corrente | Poupança |
|---|---|---|
| Cartão de débito e 2ª via (salvo perda, roubo ou dano não causados pelo banco) | Sim | Sim (cartão de movimentação) |
| Saques no caixa ou terminal | Até 4 por mês | Até 2 por mês |
| Transferências | Até 2 por mês entre contas do mesmo banco | Até 2 por mês para conta de mesma titularidade |
| Extratos dos últimos 30 dias | Até 2 por mês | Até 2 por mês |
| Consultas pela internet e extrato anual de tarifas | Sim | Sim |
| Folhas de cheque e compensação | Até 10 folhas por mês, se o cliente cumprir os requisitos | Não se aplica |
Os limites valem por conta e não acumulam para o mês seguinte (art. 2º, §3º). Se você usar o atendimento presencial por escolha, havendo canal eletrônico, a cobrança pode começar já no primeiro uso (art. 2º, §1º).
A resolução continua sendo a norma consolidada sobre tarifas, com alterações posteriores, segundo o texto atualizado do Banco Central. Ela não substitui a publicação oficial no Diário Oficial.
Cobraram uma cesta de serviços que eu não contratei. Posso pedir de volta?
“Cesta” ou “pacote” é o conjunto de serviços cobrado por um valor mensal. A Resolução 3.919 diz que a contratação de pacote exige contrato específico (art. 8º). O cliente também pode optar por pagar só os serviços que usar (art. 9º).
Ou seja, o banco não pode trocar sua conta para um pacote pago por conta própria. Sem contrato ou autorização, a cobrança fica sem base (art. 1º). O Código de Defesa do Consumidor (CDC) reforça: serviço fornecido sem pedido equipara-se a amostra grátis, sem obrigação de pagar (art. 39, III e parágrafo único, conforme o texto do CDC).
Na prática, o primeiro passo é pedir a cópia do contrato da conta. Se não houver adesão à cesta, você pode pedir o cancelamento e a devolução. Segundo matéria do Contábeis, o cliente pode migrar a qualquer momento para os serviços essenciais.
Seguro prestamista é obrigatório no empréstimo?
Seguro prestamista é o que quita a dívida em caso de morte ou invalidez do devedor, por exemplo. Ele pode ser oferecido, mas não pode ser imposto como condição para liberar o crédito.
O CDC proíbe “condicionar o fornecimento de produto ou de serviço ao fornecimento de outro produto ou serviço” (art. 39, I). Essa prática se chama venda casada.
O que diz o Tema 972 do STJ
No Tema 972 (REsp 1.639.320 e 1.639.259), a Segunda Seção do STJ fixou: “nos contratos bancários em geral, o consumidor não pode ser compelido a contratar seguro com a instituição financeira ou com seguradora por ela indicada”, como registra a AASP.
Um ponto de honestidade: a tese não proíbe o seguro em si. Ela proíbe a imposição e a falta de escolha da seguradora, como observa artigo no Migalhas. Por isso, cada contrato precisa ser lido.
Como os tribunais têm decidido
- TJPR, 13ª Câmara Cível (Apelação 0074644-11.2024.8.16.0014, 06/06/2025): seguro prestamista sem liberdade de escolha da seguradora é venda casada. A devolução, porém, foi simples.
- TJPR, 5ª Turma Recursal (0002483-59.2023.8.16.0039, 05/07/2024): manteve a devolução do seguro e do título de capitalização embutidos num financiamento, com base no Tema 972.
- 3º Juizado Especial de Uberlândia (MG) (5067873-49.2025.8.13.0702, notícia de 2026): anulou seguro prestamista inserido automaticamente, porque o banco não provou que ele era opcional.
Título de capitalização e pacotes embutidos também são venda casada?
Título de capitalização é um produto de poupança com sorteios, vendido muitas vezes junto com crédito ou na abertura da conta. Se ele foi exigido para liberar o empréstimo, aplica-se a mesma lógica do art. 39, I, do CDC.
Se ele nem foi contratado, o problema é outro: cobrança sem contrato. Em 2024, o TJPB (0806551-08.2023.8.15.0181) mandou devolver em dobro descontos de capitalização sem prova de contratação. Fixou ainda R$ 7 mil de dano moral, porque a conta recebia a renda do cliente.
O mesmo vale para “assistências” e outros serviços acoplados. Uma Turma Recursal do TJPR (0004891-74.2022.8.16.0098, 02/10/2023) mandou devolver “assistência limitada” e seguro cobrados num financiamento.
| Cobrança | Quando é indevida | Base | O que pedir |
|---|---|---|---|
| Tarifa avulsa | Sem previsão no contrato ou sobre serviço essencial dentro do limite | Res. CMN 3.919/2010, arts. 1º e 2º | Estorno e devolução |
| Cesta ou pacote de serviços | Sem contrato específico de adesão | Res. CMN 3.919/2010, art. 8º; CDC, art. 39, III | Cancelamento, migração para os serviços essenciais e devolução |
| Seguro prestamista | Imposto como condição ou sem escolha da seguradora | CDC, art. 39, I; Tema 972 do STJ | Exclusão do seguro e devolução do prêmio cobrado |
| Título de capitalização ou “assistência” | Exigido para liberar crédito ou nunca contratado | CDC, art. 39, I e III | Cancelamento e devolução |
Tarifas bancárias indevidas são devolvidas em dobro?
O CDC prevê que o consumidor cobrado indevidamente tem direito à “repetição do indébito, por valor igual ao dobro do que pagou em excesso”, “salvo hipótese de engano justificável” (art. 42, parágrafo único, citado no Senado). Repetição do indébito é a devolução do que foi pago sem dever.
No EAREsp 676.608, julgado em 21/10/2020, a Corte Especial do STJ decidiu que o dobro não depende de má-fé. Basta que a cobrança contrarie a boa-fé objetiva, ou seja, o dever de lealdade nas relações.
O detalhe da data
O STJ modulou os efeitos. Para relações privadas, como as bancárias, a regra vale para cobranças feitas após a publicação do acórdão, em 30/03/2021, segundo análise no Jus. Antes disso, a devolução tende a ser simples, salvo prova de má-fé.
Na prática, a aplicação oscila. Há decisões, como a do TJPR de 2025 e a de Uberlândia citadas acima, que deram devolução simples por falta de prova de má-fé. Por isso, vale separar no cálculo o que foi cobrado antes e depois de março de 2021.
Como pedir a devolução de tarifas bancárias indevidas e do seguro?
O caminho começa pelo próprio banco e sobe de nível se não houver solução. Registre tudo por escrito e guarde os números de protocolo.
| Canal | Para que serve | Dica |
|---|---|---|
| SAC ou gerente do banco | Pedir cópia do contrato, cancelamento e estorno | Peça por escrito e anote o protocolo |
| Ouvidoria do banco | Segunda instância interna, quando o SAC não resolve | Informe o protocolo anterior |
| Banco Central (Meu BC) | Registrar reclamação contra a instituição | Acesso com conta gov.br |
| consumidor.gov.br | Negociação direta com a empresa, acompanhada pelo poder público | Anexe extratos e prints |
| Procon | Atendimento e mediação de conflitos de consumo | Leve documentos e protocolos |
| Juizado Especial Cível | Ação para devolução e, se for o caso, dano moral, em causas de menor valor | Organize as provas antes de entrar |
A reclamação no Banco Central é feita pelo serviço Meu BC, em “Reclamação contra bancos e outras instituições financeiras”, como explica o Contábeis. O Bacen não manda devolver valores, mas a reclamação fica registrada e ajuda como prova.
O banco pode encerrar minha conta sem aviso?
Pode encerrar, mas não sem aviso. No Tema 1.119 (REsp 1.941.347), divulgado em setembro de 2026, o STJ decidiu que o art. 39, IX, do CDC não impede o banco de encerrar a conta por iniciativa própria (Rota Jurídica).
O relator, ministro Humberto Martins, ressaltou os deveres que continuam valendo: informação, notificação prévia, não retenção do saldo e chance de o cliente cumprir seus compromissos. A tese não exigiu que o banco explique o motivo.
O que a Resolução CMN 4.753/2019 exige
A Resolução CMN 4.753/2019 (art. 5º) manda comunicar a intenção de encerrar. O banco deve informar o prazo para as providências, de até 30 dias corridos, e quais produtos continuam ou acabam. Depois, deve avisar a data efetiva do encerramento.
Em alguns casos, o encerramento é obrigatório, como informações cadastrais com irregularidade grave. A Resolução CMN 5.261/2025, em vigor desde 1º/12/2025, ampliou essas hipóteses.
Quando o aviso falha, a Justiça tem condenado. O TJMG (20ª Câmara Cível), em 2026, manteve R$ 4 mil de dano moral a cliente que teve a conta encerrada sem comunicação. Ela precisou fazer um empréstimo de emergência para fechar uma compra.
O banco bloqueou minha conta. O que diz a regra?
Nem todo bloqueio é ilegal. O regulamento do Pix permite o bloqueio cautelar, que é a retenção preventiva do valor recebido quando há fundada suspeita de fraude.
Bloqueio cautelar do Pix
Pelo art. 39-B do regulamento anexo à Resolução BCB 1/2020, incluído pela Resolução BCB 147/2021, o bloqueio deve ser feito junto com o crédito. O cliente deve ser avisado imediatamente, e o bloqueio dura no máximo 72 horas.
Se a análise não confirmar a fraude, o bloqueio cessa imediatamente. Se confirmar, o dinheiro volta a quem pagou pelo Mecanismo Especial de Devolução (MED). Desde 2/02/2026, o MED 2.0 é obrigatório e permite rastrear contas intermediárias, segundo a Transfeera.
Quando o bloqueio vira abuso
O problema aparece quando a conta inteira fica travada por dias ou meses, sem explicação. O 1º Juizado Especial Cível de Goiânia (5357005-26.2026.8.09.0051) condenou um banco digital em R$ 3 mil. A conta foi bloqueada e encerrada sem aviso, e prints de sistema interno não bastaram como prova.
| Situação | Regra | Sinal de abuso |
|---|---|---|
| Bloqueio cautelar de Pix | Até 72 horas, com aviso imediato (art. 39-B do regulamento do Pix) | Bloqueio além do prazo ou sem comunicação |
| Encerramento por iniciativa do banco | Aviso prévio e prazo de até 30 dias (Res. CMN 4.753/2019; Tema 1.119 do STJ) | Encerramento sem aviso ou retenção do saldo |
| Bloqueio geral da conta | Deve ter fundamento e transparência | Bloqueio longo, sem explicação e sem liberar o saldo |
Quando a cobrança ou o bloqueio geram dano moral?
Dano moral é a indenização por ofensa que vai além do mero aborrecimento. Uma cobrança pequena, por si só, nem sempre gera esse direito. Os tribunais olham as circunstâncias.
Pesam a favor do consumidor: desconto em conta que recebe salário ou aposentadoria, demora em resolver, tentativas frustradas pelos canais do banco e bloqueio que impediu pagamentos essenciais. Em 2023, uma Turma Recursal do TJPR (0030102-54.2022.8.16.0182) reconheceu dano moral por saldo retido por meses sem justificativa.
Os valores costumam ser moderados, na faixa de alguns milhares de reais nas decisões citadas. Cada caso depende de análise e de prova.
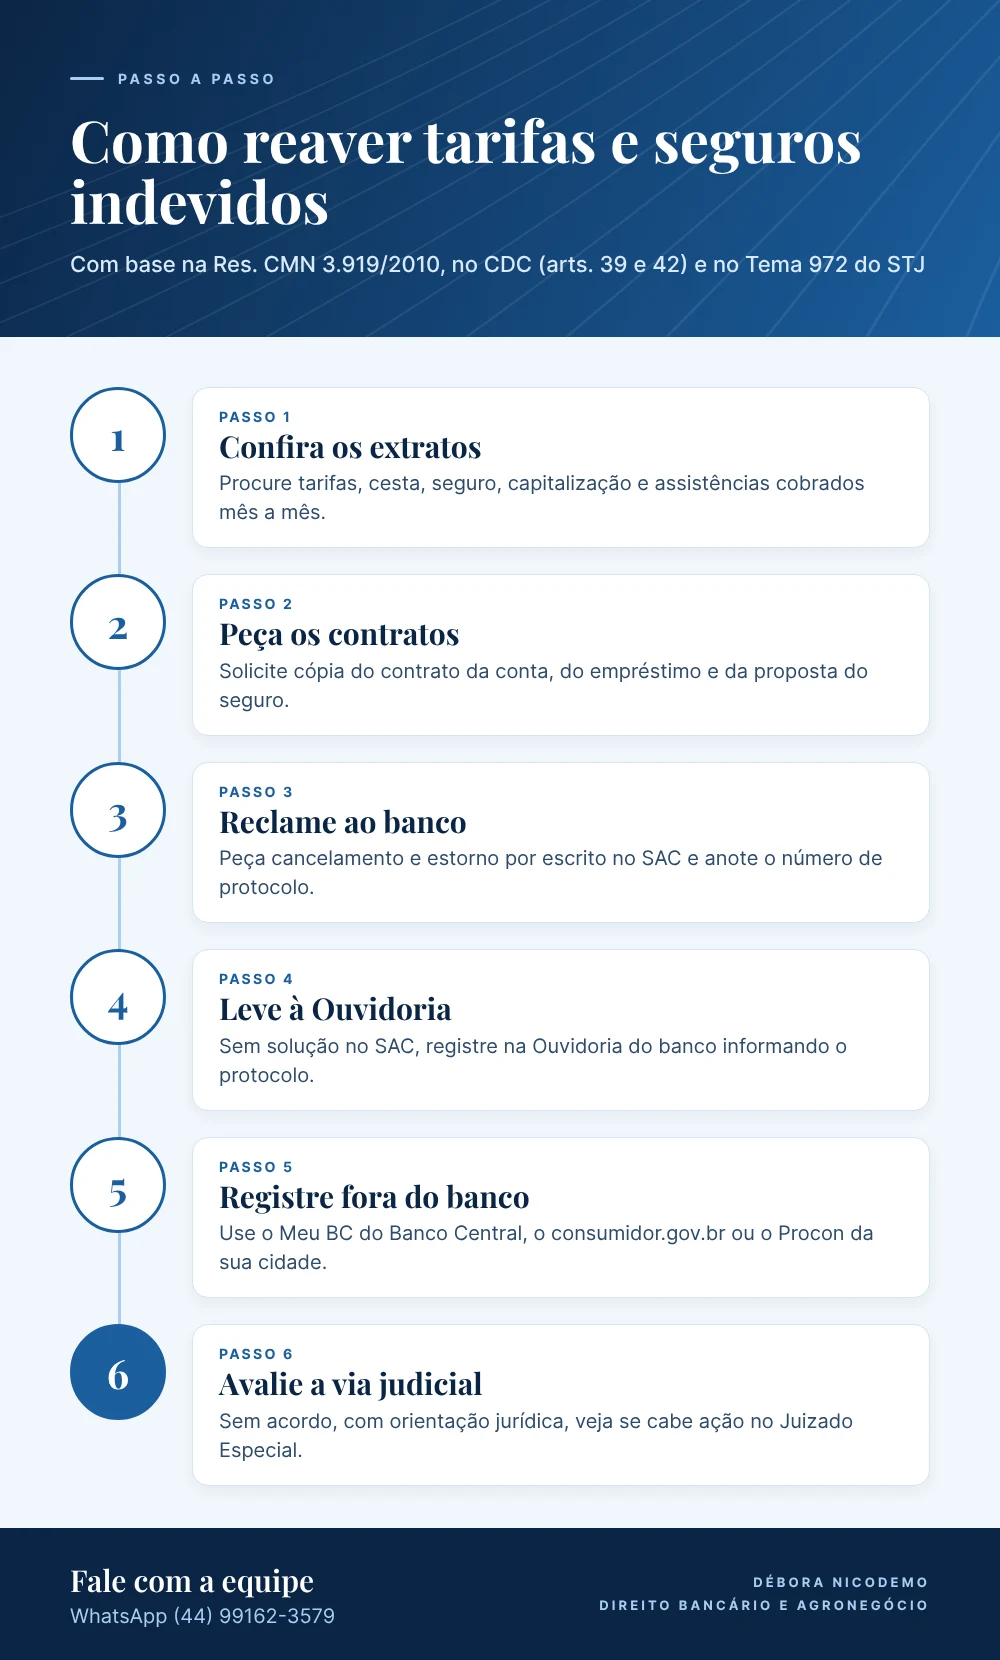
Passo a passo: o que fazer agora?
- Baixe os extratos. Procure tarifas, “cesta”, “seguro”, “capitalização” e “assistência” mês a mês.
- Peça os contratos. Solicite a cópia do contrato da conta e do empréstimo, incluindo a proposta do seguro.
- Separe as datas. Marque o que foi cobrado antes e depois de 30/03/2021, por causa do dobro.
- Reclame por escrito. SAC primeiro, depois Ouvidoria. Guarde protocolos e respostas.
- Registre fora do banco. Use Meu BC, consumidor.gov.br ou Procon.
- Conta bloqueada ou encerrada? Peça o motivo por escrito, a liberação do saldo e a comprovação do aviso prévio.
- Sem solução, avalie a via judicial. Com orientação jurídica, veja se cabe ação no Juizado Especial.
Perguntas frequentes sobre tarifas bancárias indevidas
Posso cancelar o seguro prestamista depois de contratar?
Em geral, sim. Se ele foi imposto, a discussão é de venda casada e devolução. Se foi escolha sua, o cancelamento segue as regras da apólice, e decisões citam devolução proporcional do prêmio.
O banco pode cobrar tarifa de manutenção de conta?
Só se houver contrato de pacote ou previsão contratual (Res. CMN 3.919/2010, arts. 1º e 8º). Você pode pedir a migração para os serviços essenciais, que não são cobrados.
Até quantos anos para trás posso pedir a devolução?
O prazo depende do tipo de cobrança e é debatido nos tribunais. Por isso, não convém deixar para depois: quanto mais antigo o desconto, maior o risco de discussão sobre prescrição.
A devolução é sempre em dobro?
Não. O dobro vale para cobranças após 30/03/2021 que contrariem a boa-fé objetiva (EAREsp 676.608). Há decisões que mantêm a devolução simples quando não se prova má-fé.
O banco pode bloquear meu Pix sem me avisar?
O bloqueio cautelar exige comunicação imediata e dura no máximo 72 horas. Se a retenção for maior ou sem aviso, peça explicação por escrito e registre reclamação.
O banco precisa dizer por que encerrou minha conta?
O Tema 1.119 do STJ não exigiu motivo específico. Mas o banco deve avisar antes, dar prazo e não reter o saldo (Res. CMN 4.753/2019).
Conclusão
Tarifas bancárias indevidas, seguro prestamista imposto e capitalização não contratada podem ser contestados com base na Resolução CMN 3.919/2010, no CDC e no Tema 972 do STJ. A devolução pode ser em dobro para cobranças posteriores a março de 2021, conforme o caso.
Na conta bloqueada ou encerrada, o banco tem poder de agir, mas precisa avisar e ser transparente. Extratos, contratos e protocolos são a base de qualquer pedido. Cada caso depende de análise individual.
Precisa de orientação sobre tarifas, seguros ou conta bloqueada?
Nossa equipe analisa seus extratos e contratos.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Holding familiar: quando vale a pena e quando não vale