Resposta rápida
Na execução bancária, o banco cobra na Justiça um título como a Cédula de Crédito Bancário. A defesa principal são os embargos à execução, com prazo de 15 dias (CPC, art. 915). Também é possível discutir encargos, excesso de cobrança e penhora de bens protegidos. Na maioria dos casos, o resultado possível é reduzir a dívida, não apagá-la.
O oficial de justiça entrega a citação. O banco cobra a cédula de capital de giro da empresa e coloca no processo também os sócios, como avalistas. Dias depois, a conta aparece bloqueada.
A primeira dúvida é sempre a mesma: dá para se defender de uma execução bancária? O banco pode levar a casa da família? E o avalista responde por tudo?
A lei dá ao executado um prazo curto. Os embargos devem ser apresentados em 15 dias, contados na forma do art. 231 do CPC (CPC, art. 915). Em 2025, o STJ também redefiniu quando o bem de família dado em garantia pode ser penhorado (Tema 1.261).
Neste guia, você vai entender como funcionam os embargos e a exceção de pré-executividade. Também verá quais bens são protegidos, como fica o avalista e o que a Justiça tem decidido sobre juros e encargos.
Neste guia
- O que é execução bancária e quais títulos o banco pode executar?
- Qual é o prazo para se defender de uma execução bancária?
- Quando cabe a exceção de pré-executividade?
- Como se defender da execução bancária com embargos à execução?
- Excesso de execução: dá para reduzir juros e encargos?
- O banco pode penhorar a casa da família?
- Quais bens e valores são impenhoráveis na execução bancária?
- O banco pode penhorar o faturamento da empresa?
- Sou avalista ou fiador: respondo pela dívida da empresa?
- Passo a passo: o que fazer ao receber uma execução bancária?
- Perguntas frequentes sobre execução bancária
- Conclusão
O que é execução bancária e quais títulos o banco pode executar?
Execução é o processo em que o credor pede ao juiz que obrigue o devedor a pagar. Ela pula a discussão sobre a existência da dívida. Isso porque se apoia em um título executivo extrajudicial, documento com força de cobrança direta.
O título mais comum é a Cédula de Crédito Bancário, a CCB. A Lei 10.931/2004 diz que ela “é título executivo extrajudicial e representa dívida em dinheiro, certa, líquida e exigível” (art. 28). O valor pode ser demonstrado por planilha de cálculo ou extratos, que devem detalhar principal, juros, encargos e multas (art. 28, §2º).
O STJ confirmou, em recurso repetitivo, que a CCB pode representar até cheque especial e crédito rotativo. Mas exigiu que ela venha com demonstrativo claro dos valores usados (REsp 1.291.575/PR, Tema 576). Sem esse demonstrativo, há espaço para discutir a liquidez do título.
E no agronegócio?
Para o produtor rural, o título costuma ser a cédula de crédito rural, regida pelo Decreto-Lei 167/1967. Ela tem regras próprias de juros. O art. 5º, parágrafo único, limita os juros de mora a 1% ao ano, como registrou o Migalhas.
Qual é o prazo para se defender de uma execução bancária?
O prazo dos embargos é de 15 dias (CPC, art. 915), contado na forma do art. 231 do CPC. Em geral, a contagem parte da juntada do comprovante de citação. Esse é um prazo legal curto, e perdê-lo limita muito o que pode ser discutido.
Nesse mesmo prazo, a lei abre outra porta. Quem reconhece a dívida pode depositar 30% do valor, com custas. O restante pode ser pago em até seis parcelas mensais, com correção e juros de 1% ao mês (CPC, art. 916). Quem escolhe esse caminho, porém, abre mão de embargar.
| Meio de defesa | Quando usar | Prazo | Exige garantia? |
|---|---|---|---|
| Embargos à execução | Discutir título, valor, encargos, penhora e qualquer defesa de mérito | 15 dias (CPC, art. 915) | Não para apresentar; sim para pedir efeito suspensivo |
| Exceção de pré-executividade | Vício evidente, conhecível de ofício e sem necessidade de produzir provas | Sem prazo fixo na lei | Não |
| Parcelamento do art. 916 | Quem reconhece a dívida e quer pagar em até 6 parcelas | No prazo dos embargos | Depósito de 30% do valor |
| Alegação de impenhorabilidade | Penhora atingiu bem ou valor protegido por lei | Assim que a penhora ocorrer | Não |
Quando cabe a exceção de pré-executividade?
A exceção de pré-executividade é uma petição simples, feita dentro da própria execução. Ela não está escrita no CPC: foi construída pela jurisprudência. Serve para apontar falhas que o juiz poderia reconhecer sozinho, sem prova nova.
A Súmula 393 do STJ admite a exceção nas “matérias conhecíveis de ofício” “que não demandem dilação probatória” (texto da súmula). O enunciado nasceu na execução fiscal, mas o mesmo critério costuma ser usado nas execuções em geral.
Exemplos frequentes são nulidade do título, prescrição, ilegitimidade e erro de cálculo evidente. A prescrição pode encerrar a cobrança. O TJPR manteve a extinção, por prescrição intercorrente, de execução do Banco do Brasil contra empresa parada além do prazo (15ª Câmara Cível, 0005337-36.2014.8.16.0170).
Atenção: a exceção não substitui os embargos. Se a discussão depende de perícia, como o recálculo de juros, o caminho adequado são os embargos, dentro do prazo.
Como se defender da execução bancária com embargos à execução?
Os embargos são uma ação própria, ligada à execução. O executado pode apresentá-los “independentemente de penhora, depósito ou caução” (CPC, art. 914).
Segundo o art. 917 do CPC, o executado pode alegar, entre outros pontos (texto do artigo):
- inexequibilidade do título ou inexigibilidade da obrigação;
- penhora incorreta ou avaliação errônea;
- excesso de execução ou cumulação indevida de execuções;
- incompetência do juízo;
- qualquer matéria que poderia ser alegada em um processo comum.
Os embargos suspendem a execução?
Não automaticamente. O art. 919 do CPC diz que “os embargos à execução não terão efeito suspensivo”. O juiz pode suspender a cobrança a pedido, se houver os requisitos da tutela provisória. Também é preciso garantia por penhora, depósito ou caução suficientes (art. 919, §1º).
Na prática, sem garantia, penhoras e bloqueios podem continuar enquanto os embargos tramitam.
Excesso de execução: dá para reduzir juros e encargos?
Excesso de execução é cobrar mais do que o título permite. É a tese mais usada contra bancos e exige cuidado técnico.
O art. 917, §3º, do CPC manda o embargante declarar “o valor que entende correto”, com “demonstrativo discriminado e atualizado de seu cálculo”. Sem isso, se o excesso for o único fundamento, os embargos são rejeitados de plano (art. 917, §4º). Por isso o cálculo pericial vem antes da petição.
O que as súmulas do STJ dizem sobre encargos
| Súmula do STJ | O que diz, em resumo |
|---|---|
| Súmula 30 | Comissão de permanência e correção monetária não podem ser cobradas juntas |
| Súmula 294 | A comissão de permanência pela taxa média de mercado do Banco Central é válida, limitada à taxa do contrato |
| Súmula 296 | Juros remuneratórios na inadimplência seguem a taxa média de mercado, limitada ao contratado, e não se somam à comissão de permanência |
| Súmula 472 | A comissão de permanência não pode passar da soma dos encargos do contrato e exclui juros remuneratórios, moratórios e multa |
O que a Justiça tem decidido
Decisões recentes mostram que a redução é possível, mas costuma ser parcial:
- TJSP, 23ª Vara Cível de São Paulo (4003168-59.2025.8.26.0100, 12/06/2026): limitou os juros de duas CCBs à taxa média do Banco Central e excluiu tarifa de formalização. Mas manteve a capitalização mensal, prevista no art. 28, §1º, I, da Lei 10.931/2004.
- TJGO, Cidade Ocidental (6136777-17.2024.8.09.0164, 14/07/2025): reconheceu excesso de execução contra microempresa, recalculou os juros pela taxa média e liberou equipamentos de trabalho penhorados. A mora foi mantida.
- TJGO, Ipameri (5541467-83.2025.8.09.0074, 14/01/2026): em cédula rural pignoratícia, limitou os juros a 12% ao ano. Também afastou a capitalização mensal dos juros de mora.
São sentenças de primeira instância, sujeitas a recurso. Em todas, a dívida continuou existindo: o que mudou foi o valor. Capitalização pactuada, por exemplo, costuma ser mantida quando a lei a autoriza.
O banco pode penhorar a casa da família?
A Lei 8.009/1990 protege o imóvel residencial da família contra penhora, chamado de bem de família. Mas o art. 3º, V, abre exceção para a hipoteca dada em garantia “pelo casal ou pela entidade familiar”.
Em 05/06/2025, a Segunda Seção do STJ fixou o Tema 1.261 (REsp 2.093.929/MG e REsp 2.105.326/SP). A exceção só vale se a dívida garantida beneficiou a família.
Quando a dívida é da empresa
- Só um dos cônjuges é sócio: o imóvel, em regra, é impenhorável. Cabe ao banco provar que a dívida beneficiou a família.
- Os donos do imóvel são os únicos sócios: presume-se o benefício, e a regra é a penhorabilidade. Cabe ao casal provar o contrário.
No caso julgado, o casal era o único sócio e não fez essa prova. O STJ manteve a penhora. A tese ajuda em parte dos casos, mas não protege automaticamente quem hipotecou a casa para a própria empresa.
Quais bens e valores são impenhoráveis na execução bancária?
O art. 833 do CPC lista bens que não podem ser penhorados. A impenhorabilidade é alegada no próprio processo, de preferência assim que a penhora acontece.
| Bem ou valor | Regra | Fonte |
|---|---|---|
| Valores até 40 salários mínimos | Protegidos na poupança; a proteção pode alcançar conta corrente e outras aplicações, se forem reserva para o mínimo existencial | CPC, art. 833, X; STJ, Corte Especial, REsp 1.660.671 (2024) |
| Pequena propriedade rural trabalhada pela família | Impenhorável, mesmo dada em hipoteca; cabe ao executado provar a exploração familiar | CPC, art. 833, VIII; STJ, Tema 1.234, REsp 2.080.023/MG (2024) |
| Equipamentos essenciais ao trabalho | Podem ser liberados quando indispensáveis à atividade | CPC, art. 833, V, aplicado pelo TJGO (2025) |
| Imóvel residencial da família | Protegido, salvo exceções, como a hipoteca que beneficiou a família | Lei 8.009/1990, art. 3º, V; STJ, Tema 1.261 |
Um alerta: a proteção dos 40 salários mínimos, em regra, não alcança a pessoa jurídica. É o que mostra coluna no Migalhas que cita o AgInt no REsp 1.914.793/RS.
O banco pode penhorar o faturamento da empresa?
Pode, mas não como primeira opção. No Tema 769, julgado em 18/04/2024, o STJ tratou do assunto. A penhora de faturamento cabe quando faltam bens melhores na ordem legal ou eles são de difícil venda (tese do Tema 769).
A mesma tese diz que faturamento não se equipara a dinheiro. O juiz deve fixar um percentual que não inviabilize a empresa, com base em provas concretas trazidas pelo devedor, e não em alegações genéricas.
Por isso, a empresa precisa mostrar números: fluxo de caixa, folha, tributos e custos fixos. O tema ainda está em debate no STJ, no Tema 1.409, afetado e pendente de julgamento.
Sou avalista ou fiador: respondo pela dívida da empresa?
Avalista e fiador são garantidores, mas com regras diferentes. Em contratos bancários, os sócios costumam assinar das duas formas, e isso muda a defesa.
O avalista
O aval é a garantia dada em título de crédito, como a CCB. Pela Súmula 26 do STJ, o avalista de título ligado a contrato de empréstimo responde pelo contrato “quando no contrato figurar como devedor solidário” (STJ).
A recuperação judicial da empresa não trava a cobrança contra o avalista. A Súmula 581 do STJ diz que ela “não impede o prosseguimento das ações e execuções” contra coobrigados (texto da súmula).
E a falta de assinatura do cônjuge? Em 2017, a Terceira Turma do STJ dispensou a outorga conjugal no aval em títulos regidos por lei especial. Ficou protegida só a meação do cônjuge (REsp 1.526.560).
O fiador
A fiança é garantia de contrato. O Código Civil prevê o benefício de ordem (art. 827): o fiador pode pedir que primeiro se cobrem os bens do devedor principal. Mas, segundo este resumo, esse benefício perde força quando há renúncia expressa ou solidariedade no contrato, cláusulas comuns em contratos bancários.
| Ponto | Avalista | Fiador |
|---|---|---|
| Onde aparece | No título de crédito (CCB, cédula rural, nota promissória) | No contrato |
| Benefício de ordem | Não tem | Previsto no CC, art. 827, mas costuma ser renunciado |
| Recuperação judicial da empresa | Execução contra ele prossegue (Súmula 581) | Execução contra ele prossegue (Súmula 581) |
| O que pode discutir | Encargos, excesso, impenhorabilidades e defesas próprias | Encargos, excesso, impenhorabilidades e limites da fiança |
Passo a passo: o que fazer ao receber uma execução bancária?
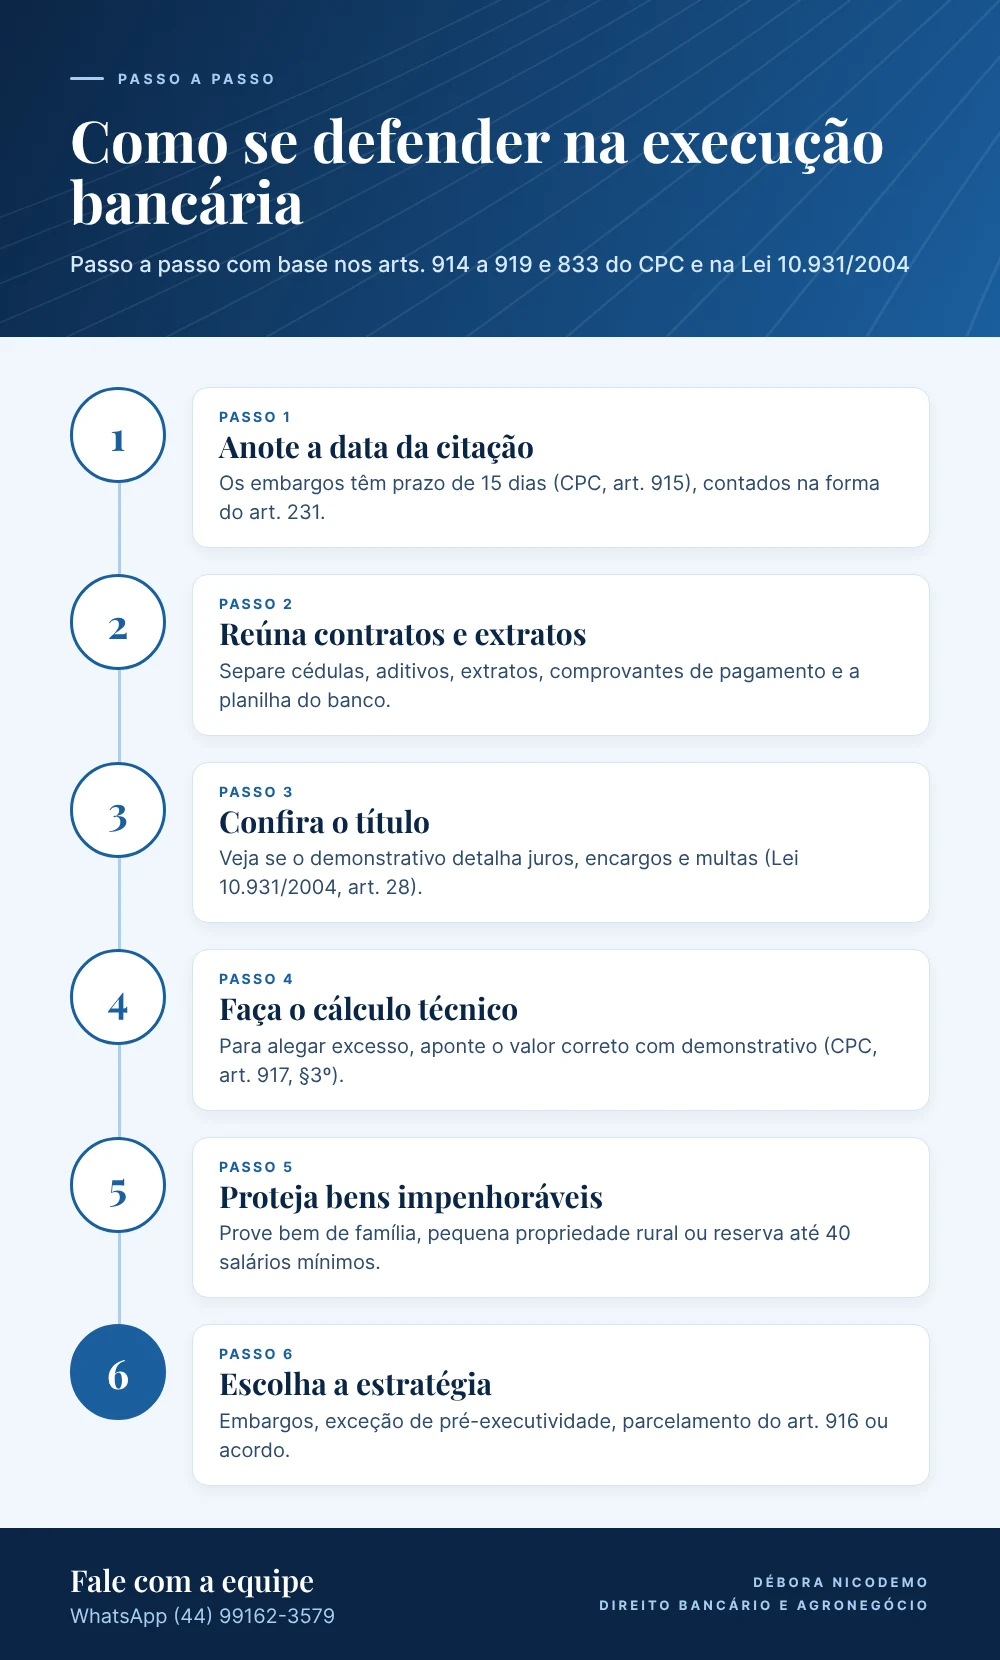
- Anote a data da citação. O prazo dos embargos é de 15 dias e conta a partir do marco do art. 231 do CPC.
- Reúna os documentos. Separe cédulas, aditivos, extratos, comprovantes de pagamento e a planilha do banco.
- Confira o título. Veja se o demonstrativo detalha juros, encargos e multas, como exige a Lei 10.931/2004.
- Faça o cálculo técnico. O valor correto e o demonstrativo são obrigatórios para alegar excesso (CPC, art. 917, §3º).
- Proteja o que a lei protege. Junte prova de bem de família, pequena propriedade rural ou valores de subsistência.
- Avalie todas as saídas. Embargos, exceção, parcelamento do art. 916 e acordo podem ser combinados conforme o caso.
Esconder ou transferir bens não resolve a dívida e tende a piorar a situação no processo. A defesa mais sólida é a que discute o valor com documentos.
Perguntas frequentes sobre execução bancária
Perdi o prazo dos embargos. Ainda há defesa?
Há caminhos mais estreitos. Matérias que o juiz pode reconhecer sozinho, sem prova nova, podem ir por exceção de pré-executividade. A impenhorabilidade de bens também pode ser alegada no processo.
O banco pode bloquear minha conta salário ou poupança?
O bloqueio pode acontecer, mas valores até 40 salários mínimos têm proteção (CPC, art. 833, X). O STJ admite estender a proteção à conta corrente quando o valor é reserva para o mínimo existencial.
Os embargos podem acabar com a dívida?
Só em situações específicas, como título nulo ou prescrição. Na maioria dos casos, a discussão leva à redução de juros e encargos, e a dívida recalculada continua devida.
Se a empresa pedir recuperação judicial, o sócio avalista fica protegido?
Não. Pela Súmula 581 do STJ, a execução contra avalistas e fiadores prossegue mesmo com a recuperação judicial da empresa.
O produtor rural tem alguma proteção especial?
A pequena propriedade rural trabalhada pela família é impenhorável (CPC, art. 833, VIII), e a cédula rural tem limites próprios de juros. Mas cabe ao produtor provar a exploração familiar.
Conclusão
A execução bancária é rápida, e a lei dá ao executado só 15 dias para os embargos. Nesse prazo, é possível discutir o título, o cálculo, os encargos e a penhora. A exceção de pré-executividade complementa a defesa em vícios evidentes.
É preciso ser franco: na maior parte dos casos, a Justiça reduz encargos e corrige o valor, mas a dívida continua. Mesmo assim, essa redução, somada à proteção de bens impenhoráveis, pode mudar a negociação. Cada caso depende de análise individual.
Precisa de orientação sobre a execução?
Nossa equipe analisa o título, o cálculo e a penhora.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário e Agronegócio da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale