Resposta rápida
A reestruturação de dívidas é o conjunto de medidas para reorganizar o passivo de uma empresa ou produtor rural sem parar a atividade. Ela vai da negociação direta com bancos à mediação, à recuperação extrajudicial e à recuperação judicial (Lei 11.101/2005). Cada caminho tem custos e riscos. Alguns créditos, como a alienação fiduciária, ficam fora da recuperação judicial.
O faturamento caiu, os juros subiram e as parcelas de três bancos vencem no mesmo mês. O empresário, ou o produtor que acabou de colher uma safra fraca, já recebeu a primeira notificação de cobrança.
A dúvida aparece rápido: dá para fazer uma reestruturação de dívidas sem processo? Ou a recuperação judicial é o único caminho para não perder a empresa, a terra ou as máquinas?
A pergunta é cada vez mais comum. Em 2025, foram 1.990 pedidos de recuperação judicial no agro, alta de 56,4% sobre 2024, segundo a Serasa Experian (Money Times/Reuters). A própria Serasa lembra que a recuperação judicial deve ser o último recurso.
Neste guia, você vai entender cada caminho, o que a Lei 14.112/2020 mudou e como funciona a recuperação judicial do produtor rural. Também verá quais dívidas ficam de fora e por que o diagnóstico financeiro vem antes de tudo.
Neste guia
- O que é reestruturação de dívidas e quais são os caminhos?
- Dá para renegociar dívidas com bancos sem processo?
- Como funciona a mediação antes da recuperação judicial?
- Como começar a reestruturação de dívidas: diagnóstico e papel do contador
- O que é recuperação extrajudicial e quando ela faz sentido?
- Quais os requisitos da recuperação judicial e o que é o stay period?
- Produtor rural pessoa física pode pedir recuperação judicial?
- Quais dívidas ficam fora da recuperação judicial?
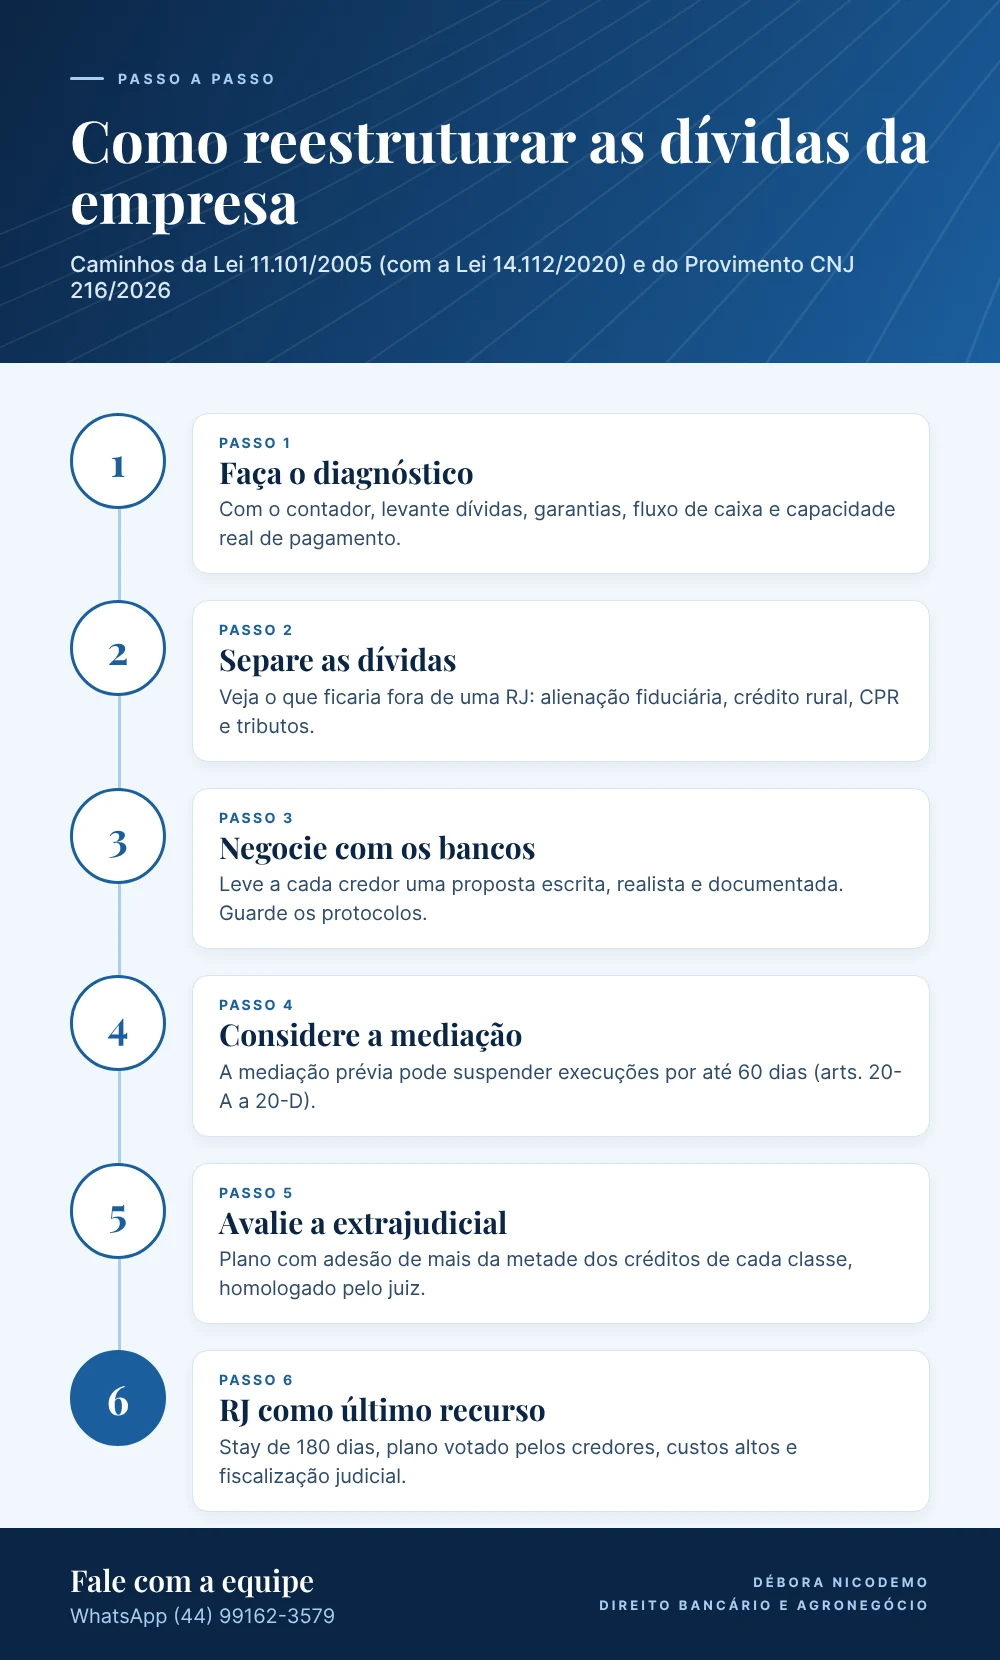
- Passo a passo: o que fazer agora na reestruturação de dívidas?
- Perguntas frequentes sobre reestruturação de dívidas
- Conclusão
O que é reestruturação de dívidas e quais são os caminhos?
Reestruturar é mudar prazo, valor, juros ou garantias das dívidas para que caibam no caixa. O objetivo é manter a atividade funcionando e pagar os credores de forma organizada.
Existem quatro caminhos principais. Eles vão do mais simples e barato ao mais complexo:
| Caminho | Como funciona | Ponto de atenção |
|---|---|---|
| Negociação extrajudicial | Acordo direto com cada banco ou fornecedor, sem processo | Depende da concordância de cada credor |
| Mediação ou conciliação pré-processual | Negociação conduzida por mediador, com apoio do Judiciário (arts. 20-A a 20-D da Lei 11.101/2005) | Suspensão de execuções por até 60 dias, se o juiz conceder |
| Recuperação extrajudicial | Plano negociado com credores e homologado pelo juiz | Exige adesão de mais da metade dos créditos de cada classe abrangida |
| Recuperação judicial | Processo com suspensão de cobranças, plano votado pelos credores e fiscalização | Mais cara, mais longa e com créditos que ficam de fora |
Os números do agro mostram o tamanho da crise. Veja os dados mais recentes divulgados pela Serasa Experian:
| Período | Pedidos de RJ no agro | Comparação |
|---|---|---|
| Ano de 2025 | 1.990 (853 de produtores pessoa física) | +56,4% sobre 2024 (1.272) |
| 1º trimestre de 2026 | 474 (182 de produtores pessoa física) | +21,9% sobre o 1º tri de 2025 (389) |
| 2º trimestre de 2026 | 448 (197 de produtores pessoa física) | −20,7% sobre o 2º tri de 2025 (565) |
Fontes: Money Times/Reuters, Serasa Experian (1º tri) e Serasa Experian (2º tri). Para a Serasa, a queda recente “deve ser interpretada com cautela”, pois o ambiente segue com custos altos e crédito mais seletivo.
Dá para renegociar dívidas com bancos sem processo?
Sim, e esse costuma ser o primeiro passo. A negociação extrajudicial é o acordo feito direto com o credor, sem juiz. É mais rápida, mais barata e preserva a relação com o banco.
O ponto fraco é que cada credor decide sozinho. Um banco pode aceitar alongar o prazo, e outro pode seguir com a execução. Por isso, a proposta precisa ser realista, escrita e baseada em números.
No crédito rural, existe ainda a prorrogação prevista no Manual de Crédito Rural, que tem regras próprias. Ela também pesa na recuperação judicial, como você verá adiante.
Como funciona a mediação antes da recuperação judicial?
A Lei 14.112/2020 trouxe a mediação e a conciliação para dentro da Lei de Recuperação (arts. 20-A a 20-D). O pedido pode ser antecedente, antes de qualquer recuperação, ou incidental, durante o processo, como explica artigo publicado no Conjur.
No pedido antecedente, a empresa pode pedir uma tutela cautelar (medida urgente) para suspender execuções por até 60 dias. Se não houver acordo e vier a recuperação, esse período é descontado do stay period, segundo estudo disponível na biblioteca do STJ.
Regras importantes
- o acordo é homologado pelo juiz competente;
- se a recuperação for pedida em até 360 dias do acordo, os credores voltam às condições originais, descontado o que já foi pago;
- a lei proíbe mediar a natureza jurídica e a classificação dos créditos;
- as sessões podem ser feitas por meio digital.
Como começar a reestruturação de dívidas: diagnóstico e papel do contador
Nenhum caminho funciona sem números confiáveis. O diagnóstico financeiro mostra quanto se deve, a quem, com quais garantias e quanto o caixa realmente consegue pagar.
O contador é peça central. Na recuperação judicial do produtor rural, a lei exige escrituração pelo regime de competência. O balanço deve ser feito por contador habilitado (art. 48, §5º, segundo o Dizer o Direito). O Provimento 216/2026 do CNJ repete essa exigência (art. 5º).
Um bom diagnóstico costuma reunir:
- lista de todas as dívidas, com credor, saldo, juros, vencimento e garantia;
- separação entre dívidas que entrariam e que ficariam fora de uma recuperação judicial;
- fluxo de caixa projetado, ligado ao ciclo de produção ou de vendas;
- inventário de máquinas, imóveis e estoques, indicando o que é essencial à atividade.
O que é recuperação extrajudicial e quando ela faz sentido?
Na recuperação extrajudicial, a empresa negocia um plano com parte dos credores e pede ao juiz que o homologue. Depois de homologado, o plano obriga também os credores da mesma classe que não aderiram.
A Lei 14.112/2020 facilitou esse caminho. O quórum caiu de 3/5 para mais da metade dos créditos de cada classe ou espécie abrangida. É o que explicam a coluna Insolvência em Foco, do Migalhas, e o blog do GEN Jurídico.
- o pedido pode ser feito com adesão de 1/3 dos créditos, com 90 dias improrrogáveis para chegar à maioria (art. 163, §7º);
- a suspensão de execuções vale para as espécies de crédito incluídas no plano (art. 163, §8º);
- créditos trabalhistas podem entrar, desde que haja negociação coletiva com o sindicato;
- créditos tributários continuam fora.
Ela faz sentido quando a dívida está concentrada em poucos credores, como bancos, e a empresa já tem diálogo com eles.
Quais os requisitos da recuperação judicial e o que é o stay period?
A recuperação judicial é o processo em que o juiz suspende cobranças, o devedor apresenta um plano e os credores votam em assembleia. Pelo art. 48 da Lei 11.101/2005, o devedor precisa, entre outros requisitos (Trilhante):
- exercer regularmente a atividade há mais de 2 anos;
- não ser falido, ou ter as obrigações da falência extintas;
- não ter obtido recuperação judicial, comum ou especial, há menos de 5 anos;
- não ter sido condenado, nem ter sócio controlador ou administrador condenado, por crime da Lei 11.101/2005.
O stay period de 180 dias
O stay period é a suspensão das execuções contra o devedor. Ele dura 180 dias do deferimento do processamento. Pode ser prorrogado uma única vez, excepcionalmente, se o devedor não tiver causado o atraso (Migalhas). Se os credores apresentarem plano próprio, o total pode chegar a 570 dias, segundo o estudo da biblioteca do STJ.
O STJ tem sido rígido com esse limite. No REsp 1.991.103/MT (2023), decidiu que nova extensão depende de aprovação prévia da assembleia de credores. No AgInt no AREsp 3.029.709/SP, julgado em 04/08/2026, a 4ª Turma foi além. Encerrados o stay e a supervisão, o juízo da recuperação não pode barrar a cobrança de crédito extraconcursal.
Quais são os custos e os riscos?
É preciso ser franco: a recuperação judicial é cara e longa. Há remuneração do administrador judicial, perícias, laudos, contador e assessoria jurídica, além das custas do processo.
O plano precisa ser aprovado pelos credores e cumprido depois. Plano irreal, documentação incompleta e dívidas de fora sem tratamento próprio estão entre os erros mais comuns, segundo artigo publicado no Migalhas em 2025. O acesso a crédito novo também tende a ficar mais difícil.
Produtor rural pessoa física pode pedir recuperação judicial?
Pode, desde que preencha os requisitos. No Tema 1145, o STJ admitiu o pedido do produtor que exerce atividade empresarial há mais de dois anos. Ele precisa estar inscrito na Junta Comercial no momento do pedido, “independentemente do tempo de seu registro” (REsp 1.905.573/MT, 2ª Seção, 22/06/2022, segundo o Dizer o Direito).
A Lei 14.112/2020 definiu como provar os dois anos (art. 48, §§2º a 4º):
- pessoa jurídica: Escrituração Contábil Fiscal (ECF), entregue no prazo;
- pessoa física: Livro Caixa Digital do Produtor Rural (LCDPR), declaração do Imposto de Renda e balanço patrimonial;
- período sem LCDPR obrigatório: livro-caixa usado na declaração do Imposto de Renda.
Só entram na recuperação do produtor os créditos que decorram exclusivamente da atividade rural e estejam discriminados nesses documentos (art. 49, §6º). Se o valor da causa não passar de R$ 4,8 milhões, cabe o plano especial (art. 70-A). Ele prevê até 36 parcelas mensais corrigidas pela Selic, segundo a Capital Aberto.
O que mudou com o Provimento 216/2026 do CNJ
Publicado em 09/03/2026, o Provimento 216 do CNJ uniformizou a recuperação judicial do produtor rural. Ele permite uma constatação prévia, feita por perito do juiz, antes de deferir o processamento (art. 10).
O perito verifica se o produtor exerce a atividade pessoalmente, e não apenas arrenda terras. Também avalia a perspectiva de safra, a documentação e indícios de fraude. Durante o processo, o administrador judicial informa mensalmente o andamento do ciclo rural (art. 12).
Quais dívidas ficam fora da recuperação judicial?
Este é o ponto que mais surpreende quem pede recuperação. Várias dívidas bancárias não se submetem ao plano e podem continuar sendo cobradas, total ou parcialmente.
| Dívida ou garantia | Base | Efeito |
|---|---|---|
| Alienação fiduciária, arrendamento mercantil e reserva de domínio | Art. 49, §3º | Fora da RJ; durante o stay, não se pode vender ou retirar bens de capital essenciais |
| Cessão fiduciária de recebíveis (“trava bancária”) | STJ, REsp 1.758.746/GO | Recebível não é bem de capital; a trava não pode ser suspensa |
| Adiantamento de contrato de câmbio (ACC) | Art. 49, §4º | Fora da RJ |
| Crédito rural com recursos controlados | Art. 49, §§7º e 8º | Fora da RJ se renegociado antes do pedido; sem renegociação, entra |
| Dívida para compra de imóvel rural nos 3 anos anteriores | Art. 49, §9º | Fora da RJ, com as garantias |
| CPR física com antecipação de preço ou barter | Provimento CNJ 216/2026, art. 15, III; STJ, REsp 2.178.558/MT | Fora da RJ, salvo caso fortuito ou força maior |
| Atos cooperativos com cooperativa de crédito | STJ, REsps 2.091.441 e 2.110.361 | Fora da RJ, segundo a 3ª Turma |
| Dívidas tributárias | Parcelamento e transação próprios | Não entram no plano |
Alienação fiduciária e trava bancária
Pelo art. 49, §3º, o credor fiduciário mantém a propriedade do bem e as condições do contrato. A única proteção é que, durante o stay, bens de capital essenciais não podem ser vendidos ou retirados do estabelecimento (texto reproduzido em vade-mécum).
Na trava bancária, o banco recebe direto os pagamentos dos clientes da empresa. O STJ entendeu que esses recebíveis não são bens de capital, e a trava não pode ser suspensa (REsp 1.758.746/GO, notícia da AASP). O Provimento 216/2026 também exclui do conceito o produto da atividade, como os grãos colhidos (art. 11, §1º).
Crédito rural, CPR e cooperativas
O §7º do art. 49 exclui “os recursos controlados” do crédito rural (arts. 14 e 21 da Lei 4.829/1965). Já o §8º manda incluir os que não tenham sido renegociados com o banco antes do pedido, “na forma de ato do Poder Executivo”.
Na CPR com barter (troca de insumos por produção), o STJ manteve o crédito fora da recuperação, mesmo convertido em dinheiro (REsp 2.178.558/MT, acórdão publicado em 15/09/2025). E, em 2025, a 3ª Turma afastou da recuperação os créditos de atos cooperativos (REsps 2.091.441 e 2.110.361, Agrolink).
Passo a passo: o que fazer agora na reestruturação de dívidas?
- Organize os documentos. Reúna contratos, cédulas, aditivos, extratos e garantias de cada dívida.
- Faça o diagnóstico com o contador. Monte o fluxo de caixa e mantenha a escrituração em dia (ECF ou LCDPR).
- Classifique as dívidas. Separe o que entraria numa recuperação judicial e o que ficaria fora.
- Negocie por escrito. Apresente a cada banco uma proposta realista e guarde os protocolos.
- Avalie a mediação. Ela pode dar fôlego de até 60 dias e preparar um acordo coletivo.
- Considere a recuperação extrajudicial. Ela é útil quando poucos credores concentram a dívida.
- Deixe a recuperação judicial por último. Pese custos, prazos e dívidas que ficariam fora, com orientação jurídica.
Perguntas frequentes sobre reestruturação de dívidas
Recuperação judicial perdoa as dívidas?
Não. Ela suspende cobranças por um prazo e permite pagar em novas condições, se o plano for aprovado. Pode haver deságio (desconto), mas só com a concordância dos credores.
O banco pode tomar o bem em alienação fiduciária durante a recuperação?
O crédito fiduciário fica fora da recuperação (art. 49, §3º). Durante o stay, porém, bens de capital essenciais não podem ser retirados. Encerrado o prazo, essa proteção acaba.
Produtor rural sem registro na Junta Comercial pode pedir recuperação judicial?
Precisa estar inscrito no momento do pedido. Mas não precisa ter dois anos de registro: basta comprovar dois anos de atividade, segundo o Tema 1145 do STJ.
Quanto tempo dura o stay period?
São 180 dias, prorrogáveis uma única vez por igual período, em caráter excepcional. Extensões além disso dependem da assembleia de credores, segundo o STJ.
Dívida de crédito rural entra na recuperação judicial?
Depende da origem dos recursos e de ter havido renegociação antes do pedido (art. 49, §§7º e 8º). Cada cédula precisa ser analisada.
Qual a diferença entre recuperação judicial e extrajudicial?
Na extrajudicial, o plano é negociado antes e o juiz só homologa. Na judicial, o processo é conduzido pelo juiz, com administrador judicial, assembleia e prazos legais.
Conclusão
A reestruturação de dívidas não começa no fórum. Começa com o diagnóstico financeiro, o contador e a conversa franca com os bancos. A mediação e a recuperação extrajudicial são caminhos intermediários e menos custosos.
A recuperação judicial pode ajudar, mas é complexa, cara e deixa de fora dívidas bancárias importantes. Para o produtor rural, o Tema 1145 e o Provimento 216/2026 abriram a porta, com regras de prova mais rígidas. Cada caso depende de análise individual.
Precisa de orientação para reorganizar as dívidas?
Nossa equipe analisa os seus contratos e os caminhos possíveis.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário e Agronegócio da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale