Resposta rápida
No golpe do Pix e em outras fraudes bancárias, o banco responde quando falha no serviço. Exemplo: aprovar transações fora do perfil do cliente (Súmula 479 do STJ). Mas pode se livrar se provar culpa exclusiva da vítima. Aja rápido: peça o MED no app, registre boletim de ocorrência e guarde os protocolos.
O telefone toca e a voz se apresenta como “central de segurança do banco”. Diz que há uma compra suspeita e pede que você faça um Pix para uma “conta segura”. Minutos depois, o dinheiro sumiu e o número não atende mais.
Quem cai no golpe do Pix costuma se perguntar a mesma coisa. O banco tem que devolver? E se o golpista contratou um empréstimo em meu nome, eu preciso pagar?
A resposta passa pela Súmula 479 do STJ. Ela diz que os bancos respondem objetivamente pelos danos de fraudes e delitos de terceiros ligados às operações bancárias. Mas o STJ também tem afastado essa responsabilidade quando não há falha do banco.
Neste guia, você vai entender quando o banco responde pela fraude bancária e quando não responde. Também verá como usar o MED do Pix, a contestação, o boletim de ocorrência e as reclamações oficiais.
Neste guia
- O banco é obrigado a devolver o dinheiro do golpe do Pix?
- Quais golpes e fraudes bancárias podem gerar ressarcimento?
- O que o STJ tem decidido sobre golpe bancário e transações fora do perfil?
- Quando o banco não responde pela fraude?
- Como pedir a devolução do golpe do Pix pelo MED?
- Boletim de ocorrência e contestação no banco: por que fazer logo?
- Como reclamar no Banco Central, no Procon e no consumidor.gov.br?
- Golpista fez empréstimo na minha conta: preciso pagar?
- Dá para pedir dano material e dano moral pelo golpe do Pix?
- Passo a passo: o que fazer agora se você caiu em um golpe?
- Perguntas frequentes sobre golpe do Pix e fraude bancária
- Conclusão
O banco é obrigado a devolver o dinheiro do golpe do Pix?
Depende de haver falha no serviço do banco. A regra de base está no Código de Defesa do Consumidor (CDC, Lei 8.078/1990). O fornecedor de serviços responde “independentemente da existência de culpa” pelos danos causados por defeitos na prestação do serviço (CDC, art. 14).
Isso se chama responsabilidade objetiva: a vítima não precisa provar que o banco agiu com descuido. Precisa mostrar o dano, o serviço defeituoso e a ligação entre eles, conforme o texto do artigo reproduzido no Migalhas.
A Súmula 479 do STJ, aprovada pela Segunda Seção em 2012, aplica essa lógica às fraudes. Diz que os bancos respondem pelo “fortuito interno relativo a fraudes e delitos praticados por terceiros no âmbito de operações bancárias” (STJ). Fortuito interno é o risco que faz parte da própria atividade do banco.
O que pode livrar o banco
O §3º do mesmo artigo traz as exceções. O fornecedor não responde se provar que o defeito não existe ou que houve “culpa exclusiva do consumidor ou de terceiro”. É nesse ponto que a maior parte das ações sobre golpe se decide.
Quais golpes e fraudes bancárias podem gerar ressarcimento?
Em todos os golpes, a pergunta jurídica é a mesma: o sistema do banco deveria ter percebido e barrado a operação?
Golpe da falsa central ou do falso funcionário
O criminoso liga, às vezes de um número 0800, e se passa pelo setor de segurança. Pede transferências, códigos ou a instalação de aplicativos. É o caso mais comum nos tribunais.
Conta invadida e acesso remoto
A vítima é induzida a instalar um aplicativo de acesso remoto. O golpista passa a operar a conta pelo celular dela, com transferências e contratações em sequência.
Empréstimo contratado pelo fraudador
Com acesso à conta, o golpista contrata crédito em nome da vítima e transfere o valor logo em seguida. O cliente descobre a dívida quando as parcelas começam a ser descontadas.
Cartão clonado e compras não reconhecidas
Compras feitas com dados copiados do cartão também são fraudes de terceiros dentro de operações bancárias. O primeiro passo é contestar as compras no banco ou na emissora do cartão.
| Tipo de golpe | Como costuma acontecer | Prova que mais ajuda |
|---|---|---|
| Pix para golpista | A vítima transfere por engano induzido, achando que paga algo legítimo | Comprovante do Pix, conversas, protocolo do MED |
| Falsa central | Ligação de suposto setor de segurança pede transferências ou códigos | Registro de chamadas, extratos do dia, boletim de ocorrência |
| Conta invadida | Aplicativo de acesso remoto permite que terceiro opere a conta | Extratos com operações em sequência, laudo ou print do app instalado |
| Empréstimo por fraudador | Crédito contratado e transferido logo depois | Contrato, extrato, relatório do Registrato |
| Cartão clonado | Compras não reconhecidas na fatura | Fatura, protocolo de contestação, prova de que o cartão estava com você |
O que o STJ tem decidido sobre golpe bancário e transações fora do perfil?
Nos últimos anos, o STJ firmou uma ideia central. O banco tem o dever de criar mecanismos que identifiquem e barrem operações que destoam do perfil do cliente. Aprovar essas operações pode ser falha do serviço.
No REsp 2.052.228, a 3ª Turma, com relatoria da ministra Nancy Andrighi, analisou o caso de um idoso enganado por falso funcionário. Em um só dia, o golpista contratou empréstimo de R$ 59,1 mil e usou R$ 8,8 mil da conta. O STJ determinou que o banco não cobrasse o empréstimo e devolvesse os valores (Conjur, 2023).
Em 2025, o REsp 2.220.333, relatado pelo ministro Ricardo Villas Bôas Cueva, foi além. Uma cliente instalou aplicativo de acesso remoto e teve empréstimo de R$ 45 mil contratado. O tribunal local tinha reconhecido culpa concorrente (culpa dividida entre as partes). O STJ afastou essa divisão e restabeleceu a sentença com danos morais (Migalhas).
No REsp 2.222.059/SP, julgado em 07/10/2025, a 3ª Turma estendeu o dever às instituições de pagamento, as chamadas fintechs. Elas devem “criar mecanismos capazes de identificar e coibir a prática de fraudes” (Informativo do STJ). No caso, foram 14 operações atípicas em um só dia.
| Decisão | O que aconteceu | Resultado |
|---|---|---|
| STJ, REsp 2.052.228 (3ª Turma) | Falso funcionário; empréstimo de R$ 59,1 mil em um dia | Banco responde por não barrar transações atípicas |
| STJ, REsp 2.220.333 (3ª Turma, 2025) | Acesso remoto; empréstimo de R$ 45 mil | Afastada a culpa concorrente; sentença com danos morais restabelecida |
| STJ, REsp 2.222.059/SP (3ª Turma, 2025) | Falsa central; 14 operações no mesmo dia em fintech | Instituição de pagamento também deve ter sistema antifraude |
| STJ, REsp 2.209.868 (3ª Turma, 2026) | Falsa central; Pix e transferência na agência | Banco não responde: operações compatíveis com o perfil |
| TJMT, 1002205-89.2025.8.11.0013 | Falsa central; empréstimos e TEDs de R$ 116 mil | Débitos declarados inexistentes e dano moral de R$ 5 mil |
Quando o banco não responde pela fraude?
É preciso ser franco: a responsabilidade do banco não é automática. Em julho de 2026, o STJ julgou o REsp 2.209.868, relatado pelo ministro Humberto Martins. A cliente fez dois Pix após ligação de falsa central e, no dia seguinte, transferiu R$ 28 mil presencialmente na agência.
O tribunal paulista considerou que as operações não eram incompatíveis com o histórico da conta. O STJ manteve essa conclusão e afirmou que “a responsabilização do banco depende da demonstração de falha na prestação do serviço” (STJ). Aplicou a culpa exclusiva da vítima e de terceiros (CDC, art. 14, §3º, II).
Na primeira instância, o cenário é parecido. Um juizado do TJDFT negou ressarcimento a uma vítima de falso funcionário do INSS. Ela instalou um aplicativo a pedido dele e fez dois Pix (processo 0701226-86.2026.8.07.0011).
O que costuma pesar contra a vítima
- valores e frequência dentro do padrão habitual da conta;
- transferência feita pessoalmente, na agência, sem dúvida aparente;
- entrega de senhas ou códigos sem nenhuma falha do sistema do banco;
- demora longa para avisar o banco depois de perceber o golpe.
Por isso, o extrato costuma ser decisivo: ele mostra se a operação fugiu do seu perfil.
Como pedir a devolução do golpe do Pix pelo MED?
O MED (Mecanismo Especial de Devolução) é a ferramenta do Pix para casos de fraude. Ao ser acionado, ele pode bloquear o valor na conta que recebeu o dinheiro. Ele não vale para Pix enviado errado por digitação nem para desacordo comercial, como explica o Senado Verifica.
O que mudou em 2025 e 2026
Desde 1º/10/2025, todas as instituições do Pix devem oferecer um canal digital de autoatendimento para contestar transações (Portal do Cooperativismo Financeiro). Na prática, é um botão de contestação no próprio aplicativo.
A Resolução BCB 493, de 28/08/2025, criou a nova versão do mecanismo, chamada de MED 2.0. Ela foi facultativa a partir de 23/11/2025 e obrigatória desde 02/02/2026 (Demarest). Agora, o rastreio alcança contas intermediárias, para onde o golpista espalha o dinheiro.
Segundo o Banco Central, a devolução pode ocorrer em até 11 dias após a contestação (Agência Brasil, via Movimento Econômico). A vítima tem até 80 dias da transferência para pedir o MED (Convergência Digital).
| Ponto do MED | Regra atual |
|---|---|
| Quando usar | Fraude, suspeita de fraude ou erro operacional da instituição |
| Quando não usar | Pix digitado errado pelo próprio usuário ou desacordo comercial |
| Onde pedir | No app do seu banco, pelo canal de autoatendimento (obrigatório desde 1º/10/2025) |
| Prazo para a vítima pedir | Até 80 dias da transferência |
| Rastreamento | MED 2.0 segue o dinheiro por contas intermediárias (obrigatório desde 02/02/2026) |
| Devolução | Em até 11 dias após a contestação, se houver saldo a recuperar |
Um limite importante: o MED só devolve o que ainda estiver nas contas rastreadas. Se o dinheiro já foi sacado, a via é discutir a responsabilidade do banco.
Boletim de ocorrência e contestação no banco: por que fazer logo?
O boletim de ocorrência (BO) é o registro policial do crime. Para o Senado Verifica, ele formaliza a denúncia e serve de prova. Em muitos estados, pode ser feito pela internet.
A contestação no banco deve ser feita pelo app e, se não resolver, pelo SAC e pela Ouvidoria. Anote o número de cada protocolo, a data e a hora do contato, como orienta artigo no Migalhas.
A rapidez tem dois efeitos práticos. Aumenta a chance de bloquear o dinheiro e mostra, num eventual processo, que você agiu com diligência.
Como reclamar no Banco Central, no Procon e no consumidor.gov.br?
Esses canais não substituem a contestação no banco, mas pressionam por uma resposta e geram registro oficial.
- Banco Central: não resolve casos individuais, mas registra a reclamação para fiscalizar o banco. O contato é pelo telefone 145 ou pelo Fale Conosco do BC (Senado Verifica).
- consumidor.gov.br: plataforma pública em que o banco é chamado a responder por escrito. A resposta fica registrada.
- Procon: órgão de defesa do consumidor do seu município ou estado, que pode notificar o banco.
Registrato: confira o que existe em seu nome
O Registrato é um sistema do Banco Central, sem custo, acessado com conta gov.br nível prata ou ouro. Ele mostra empréstimos, contas abertas e chaves Pix ligadas ao seu CPF (InvestNews). É útil para descobrir crédito ou conta aberta por fraudador.
Golpista fez empréstimo na minha conta: preciso pagar?
Se o fraudador contratou o crédito e o banco não barrou a operação atípica, a Justiça tem declarado a dívida inexistente em vários casos. Foi o que fez o STJ no REsp 2.052.228, ao impedir a cobrança do empréstimo de R$ 59,1 mil.
No TJMT, um aposentado teve dois empréstimos contratados após golpe da falsa central. A 3ª Câmara de Direito Privado declarou os débitos inexistentes e mandou restituir em dobro o que foi descontado (TJMT, 2026).
Enquanto isso, não ignore as cobranças. Conteste por escrito, peça a suspensão dos descontos e guarde tudo. Cada caso depende de análise do contrato e do extrato.
Dá para pedir dano material e dano moral pelo golpe do Pix?
O dano material é o prejuízo em dinheiro: valores transferidos, parcelas descontadas, juros e encargos gerados pela fraude. Comprovada a falha do banco, ele é a parte central do pedido.
O dano moral é a ofensa que vai além do aborrecimento, como ver o salário comprometido ou o nome negativado. No REsp 2.220.333, o STJ restabeleceu a sentença que incluía danos morais. No TJMT, o valor fixado foi de R$ 5 mil.
Os valores variam muito entre tribunais e casos. A Justiça analisa a conduta do banco depois do aviso, a idade da vítima e o impacto real na vida dela.
Passo a passo: o que fazer agora se você caiu em um golpe?
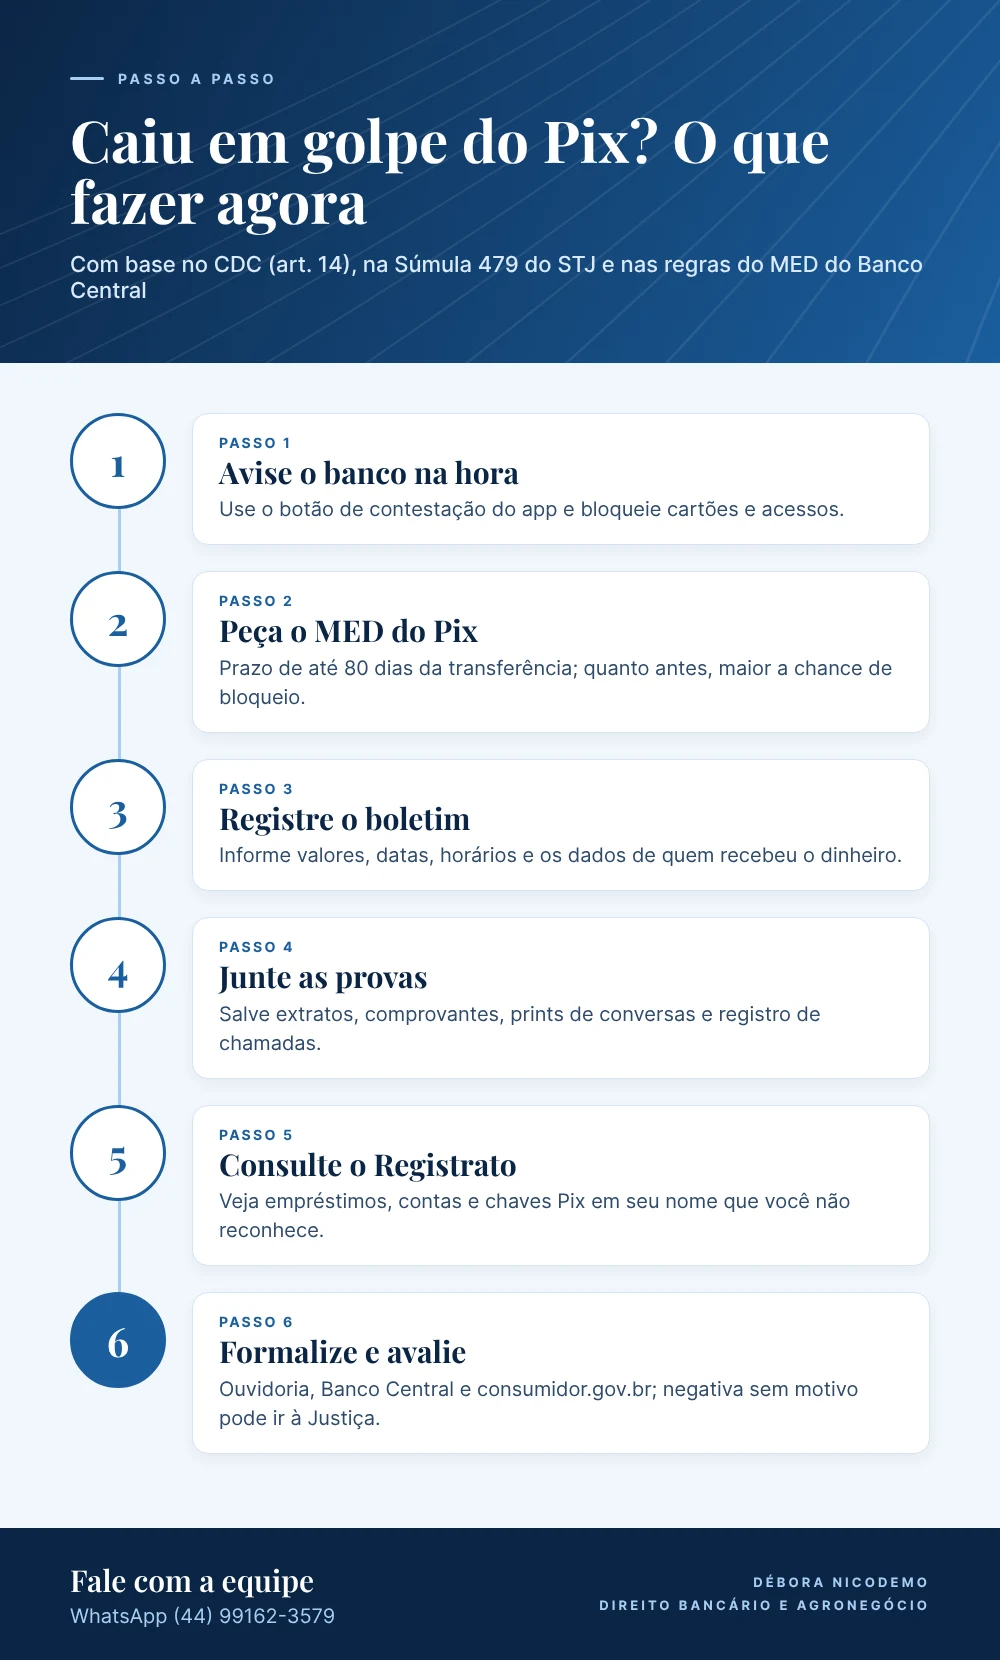
- Avise o banco imediatamente. Use o botão de contestação do app e bloqueie cartões e acessos.
- Peça o MED do Pix. Faça o pedido dentro de 80 dias da transferência, quanto antes melhor.
- Registre o boletim de ocorrência. Descreva valores, datas, horários e dados do recebedor.
- Junte as provas. Salve extratos, comprovantes, prints de conversas e registro de chamadas.
- Consulte o Registrato. Veja se há empréstimos, contas ou chaves Pix que você não reconhece.
- Formalize as reclamações. Use Ouvidoria, Banco Central, consumidor.gov.br ou Procon e guarde os protocolos.
- Avalie a via judicial. Se o banco negar sem motivo, busque orientação jurídica para analisar o caso.
Perguntas frequentes sobre golpe do Pix e fraude bancária
Fiz o Pix por vontade própria. Ainda posso recuperar?
Pode haver caminho. O MED vale para fraude, mesmo quando você mesmo apertou o botão enganado. Na Justiça, o ponto será se a operação fugiu do seu perfil e se o banco deveria ter barrado.
Qual o prazo para pedir o MED?
A vítima tem até 80 dias da transferência para pedir o MED. Como o dinheiro costuma ser movimentado rápido, o ideal é pedir no mesmo dia.
O banco pode recusar a devolução?
Pode, se entender que não houve falha do serviço. A negativa deve ser contestada por escrito. Se persistir, a discussão pode ir ao Judiciário, com base no art. 14 do CDC e na Súmula 479 do STJ.
Fintech e banco digital também respondem?
Sim. No REsp 2.222.059/SP, o STJ disse que instituições de pagamento têm o mesmo dever de criar mecanismos contra fraudes.
Cartão clonado: o banco tem que estornar?
Compras com cartão clonado são fraude de terceiro dentro da operação bancária, tema da Súmula 479. Conteste as compras logo e guarde o protocolo. A análise depende das provas de cada caso.
Boletim de ocorrência é obrigatório?
Não é condição para pedir o MED, mas é uma prova importante. Ele ajuda tanto na contestação quanto num eventual processo.
Conclusão
O golpe do Pix e as demais fraudes bancárias podem gerar ressarcimento quando o banco falha em barrar operações atípicas. É o que dizem o art. 14 do CDC, a Súmula 479 e decisões recentes do STJ. Mas, se as transações estavam dentro do seu perfil, a Justiça pode reconhecer culpa exclusiva da vítima.
Por isso, agir rápido faz diferença: MED, contestação, boletim de ocorrência e provas organizadas. Cada caso depende de análise individual.
Caiu em golpe ou sofreu fraude bancária?
Nossa equipe analisa seus extratos e protocolos.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale