Resposta rápida
A prorrogação de dívida rural é o adiamento das parcelas do crédito rural quando o produtor comprova dificuldade temporária, como frustração de safra. Desde 1º/07/2026, a Resolução CMN 5.314 diz que o banco prorroga “por sua conveniência e decisão”. A Súmula 298 do STJ continua tratando o alongamento como direito, mas a prova ficou mais exigente.
A soja não encheu o grão, o milho safrinha sofreu com a estiagem e a parcela do custeio vence no mês que vem. O gerente do banco já ligou, e a resposta veio vaga: “vamos ver o que dá para fazer”.
Nessa hora, a dúvida de muitas famílias do campo é a mesma. A prorrogação de dívida rural é um direito ou depende da boa vontade do banco? E se a execução já chegou, ainda dá para discutir o contrato?
A pergunta ficou mais séria em 2026. A Resolução CMN 5.314/2026 mudou a redação do Manual de Crédito Rural e passou a falar em prorrogação “por conveniência e decisão” da instituição financeira.
Neste guia, você vai entender o que mudou e como pedir a prorrogação. Também verá por que o laudo do agrônomo pesa tanto e quando cabem a revisional e os embargos.
Neste guia
- O que é a prorrogação de dívida rural e quando ela cabe?
- O que mudou com a Resolução CMN 5.314/2026?
- A prorrogação de dívida rural ainda é um direito do produtor?
- Como pedir a prorrogação de dívida rural ao banco?
- Por que o laudo técnico do engenheiro agrônomo é decisivo?
- O banco negou a prorrogação. E agora?
- Quando cabe a revisional de cédula rural?
- Fui executado: como funcionam os embargos à execução do produtor rural?
- Passo a passo: o que o produtor deve fazer agora?
- Perguntas frequentes sobre prorrogação de dívida rural
- Conclusão
O que é a prorrogação de dívida rural e quando ela cabe?
Prorrogar (ou alongar) é empurrar o vencimento das parcelas para frente, mantendo o contrato. O tema está no item 2-6-4 do Manual de Crédito Rural, o MCR, conjunto de regras do Conselho Monetário Nacional (CMN) para o crédito rural.
Segundo o alerta da Farsul, as situações previstas continuam as mesmas:
- dificuldade de comercialização dos produtos;
- frustração de safra por fatores adversos;
- eventos que prejudiquem a atividade agropecuária;
- problemas de fluxo de caixa causados por perdas climáticas acumuladas em safras anteriores.
Em todas elas, o produtor precisa mostrar que a dificuldade é temporária. Também precisa mostrar que consegue pagar no novo prazo. Prorrogação não é perdão de dívida: deferida, ela é feita por termo aditivo, com os mesmos encargos do contrato original, segundo a Agrolink.
O que mudou com a Resolução CMN 5.314/2026?
A Resolução CMN 5.314 foi publicada em 25/06/2026 e entrou em vigor em 1º/07/2026, conforme o Sistema FAEP. Ela também mexeu nas regras de fontes de recursos do crédito rural.
Na prorrogação, a nova redação, divulgada pelo Portal do Cooperativismo Financeiro, diz:
“Fica a instituição financeira autorizada, por sua conveniência e decisão e mediante solicitação do mutuário, a prorrogar a dívida da operação de crédito rural aos mesmos encargos financeiros pactuados, desde que o mutuário comprove dificuldade temporária para o reembolso e que a instituição ateste a necessidade da prorrogação e demonstre a capacidade de pagamento do mutuário.”
O ponto central é a expressão “por sua conveniência e decisão”. Ela sugere que prorrogar seria escolha do banco. A norma também exige que a própria instituição ateste a necessidade e demonstre a capacidade de pagamento.
| Ponto | Antes de 1º/07/2026 | Depois da Res. CMN 5.314/2026 |
|---|---|---|
| Natureza da prorrogação | Tratada pela Justiça como direito do devedor que preenche os requisitos (Súmula 298 do STJ) | Texto do MCR fala em “conveniência e decisão” do banco |
| Situações que permitem pedir | Comercialização difícil, frustração de safra, eventos prejudiciais, perdas climáticas acumuladas | Sem alteração, segundo Farsul e Agrolink |
| Papel do banco | Analisar o pedido | Atestar a necessidade e demonstrar a capacidade de pagamento do mutuário |
| Encargos | Mesmos encargos pactuados | Mesmos encargos pactuados |
| Prazo em dias para pedir | Não fixado | Não fixado; recomenda-se pedir antes do vencimento |
| Contratos alcançados | — | Para a Farsul, só contratos firmados a partir de 1º/07/2026 (ponto ainda debatido) |
Um detalhe importante: nenhuma das fontes consultadas aponta prazo em dias, formulário oficial ou lista fechada de documentos na resolução. O laudo agronômico aparece como prova recomendada, não como exigência formal escrita no MCR.
A prorrogação de dívida rural ainda é um direito do produtor?
A Súmula 298 do STJ é de 2004. Ela diz que “o alongamento de dívida originada de crédito rural não constitui faculdade da instituição financeira, mas, direito do devedor nos termos da lei” (STJ). A súmula não foi cancelada.
Para entidades e juristas, uma resolução do CMN não pode restringir um direito que vem da lei. Eles citam a Lei de Política Agrícola (Lei 8.171/1991) e o art. 187, I, da Constituição, como registra este artigo.
Como o setor reagiu
O Sistema FAEP enviou ofício ao presidente do Banco Central em 29/06/2026. Pediu a revisão do texto. Até lá, quer uma leitura que proíba recusa por “mera conveniência” a quem cumpre os requisitos (portal da CNA).
A Farsul orientou os produtores a pedir a prorrogação por escrito, com laudos, de preferência antes do vencimento. No Congresso, o PDL 692/2026, do senador Weverton, pede a sustação da resolução. Ele foi autuado em 30/06/2026 e consta como “aguardando despacho”.
Por que o risco aumentou
É preciso ser franco: a tese ficou mais exigente. Há leituras restritivas da Súmula 298, que a ligariam às dívidas da Lei 9.138/1995 (contratadas até 20/06/1995), como defende artigo de assessores de cooperativas.
O mesmo texto cita decisão que exige pedido antes do vencimento (STJ, REsp 2.198.372/MG). Cita também acórdão que lê o “poderá” do MCR como faculdade (TJPR, Apelação 0001016-54.2024.8.16.0057). Com a nova redação, o banco ganha mais um argumento.
Em julho de 2026, o TJMT (Agravo 1024479-52.2026.8.11.0000) suspendeu uma liminar a favor de produtor. Considerou que laudos unilaterais não bastavam e que havia dúvida sobre a data do pedido. Também entendeu que CPR com recursos livres não segue automaticamente o MCR.
Como pedir a prorrogação de dívida rural ao banco?
O pedido é feito pelo próprio produtor (o mutuário) à instituição que concedeu o crédito. Ele deve ser escrito, fundamentado e acompanhado de provas. A recomendação das fontes é protocolar antes do vencimento da parcela ou da operação.
Na prática, o requerimento costuma reunir:
- identificação das cédulas e operações que se quer prorrogar;
- enquadramento na hipótese do MCR 2-6-4 (por exemplo, frustração de safra);
- prova da perda e da dificuldade temporária;
- proposta de novo cronograma compatível com a capacidade de pagamento;
- pedido de resposta fundamentada.
Guarde o protocolo e todas as respostas. No processo, a data do pedido costuma ser discutida, como mostrou o caso do TJMT.
Por que o laudo técnico do engenheiro agrônomo é decisivo?
Depois da Res. CMN 5.314, quem precisa “atestar” e “demonstrar” é o banco. Mas o produtor que chega sem prova técnica deixa a análise nas mãos de quem cobra. O laudo agronômico é o documento que transforma a perda em números.
Um bom laudo responde a três perguntas: quanto se perdeu, por quê e quanto a atividade consegue pagar daqui para frente. Por isso, a equipe trabalha em parceria com engenheiro agrônomo, que vai a campo e assina o estudo.
As decisões mostram esse peso. Em Cidade Gaúcha (PR), o laudo de agrônomo sobre crise hídrica e queda do leite embasou a liminar. Já no TJMT, laudos feitos sem contraditório (sem a outra parte poder contestar) foram considerados insuficientes naquela fase.
| Documento | Para que serve |
|---|---|
| Laudo técnico agronômico | Comprova a perda de safra ou de produção, a causa e a extensão do prejuízo |
| Fluxo de caixa projetado e parecer econômico-financeiro | Mostra a frustração de receita e a capacidade de pagamento no novo prazo |
| Notas fiscais, romaneios e registros de produção | Comparam a produção esperada com a colhida ou vendida |
| Decretos de emergência, dados climáticos, fotos e notícias | Reforçam que o evento foi externo e alheio ao produtor |
| Comunicação de perdas ao Proagro ou seguro, se houver | Mostra a coerência da prova e evita contradições |
| Cópias das cédulas e protocolo do pedido | Identificam as operações e provam a data do requerimento |
O banco negou a prorrogação. E agora?
Mesmo com a nova redação, juristas defendem que conveniência não é arbítrio. A negativa precisa ser motivada, como sustenta artigo publicado no Migalhas. Sem fundamento, ela pode ser levada ao Judiciário.
A Justiça tem entendido, em vários casos, que o produtor que cumpre os requisitos pode obter a prorrogação. Alguns exemplos recentes:
- TJPR, 6ª Vara Cível de Curitiba (0035792-20.2025.8.16.0001, 07/11/2025): liminar suspendeu a exigibilidade de operações e atos de constrição, com base em laudo e decreto de emergência.
- TJPR, Vara Cível de Cidade Gaúcha (0000658-50.2024.8.16.0070, 13/05/2024): liminar suspendeu execuções e proibiu negativação, citando a Súmula 298.
- TJMG, 9ª Câmara Cível (1.0000.23.267873-0/003, notícia de 17/06/2026): manteve a prorrogação para lavrador que perdeu a safra por praga.
- TJRS, 2ª Vara de Três de Maio (5003177-23.2025.8.21.0074): sentença prorrogou a dívida por cinco anos, com laudo e notificação feita antes do vencimento.
Essas decisões são, em grande parte, de primeira instância e podem ser revistas. Cada caso depende da prova, do tipo de crédito e da data do pedido.
Quando cabe a revisional de cédula rural?
A cédula de crédito rural é o título que formaliza o financiamento, regido pelo Decreto-Lei 167/1967. A revisional é a ação que discute cláusulas e encargos, como juros, capitalização e multa.
O art. 5º do Decreto-Lei 167/1967 diz que os juros seguem as taxas que o CMN fixar. A Súmula 93 do STJ admite o pacto de capitalização (juros sobre juros) nas cédulas rurais (STJ). Ou seja, capitalizar não é ilegal por si só: é preciso ver o que foi pactuado.
A revisão faz sentido quando há sinais de cobrança acima do contrato ou da lei. Em Ipameri (GO), em 2026, juros remuneratórios foram limitados a 12% ao ano e os de mora a 1% ao ano. O juiz aplicou o art. 5º, parágrafo único, do DL 167/1967 e a Lei de Usura.
A revisional pode ser proposta antes de qualquer cobrança. Também pode ser combinada com o pedido de prorrogação, pois o saldo correto é a base do novo cronograma.
Fui executado: como funcionam os embargos à execução do produtor rural?
Quando o banco cobra a cédula na Justiça, abre-se uma execução de título extrajudicial. A defesa do produtor se faz por embargos à execução, ação própria ligada ao processo do banco (CPC, art. 914).
O prazo é de 15 dias (CPC, art. 915), contado da juntada do comprovante de citação. Perder esse prazo limita muito a defesa.
Os embargos não suspendem a execução automaticamente. O juiz pode dar efeito suspensivo se houver pedido, os requisitos da tutela provisória e garantia por penhora, depósito ou caução suficientes (CPC, art. 919, §1º). Nos embargos, podem ser discutidos excesso de cobrança, encargos abusivos e o direito à prorrogação negada.
| Medida | Quando cabe | Prazo | Objetivo |
|---|---|---|---|
| Pedido de prorrogação | Dificuldade temporária comprovada (MCR 2-6-4) | Sem prazo em dias; de preferência antes do vencimento | Novo cronograma com os mesmos encargos |
| Ação de prorrogação | Pedido negado sem fundamento ou sem resposta | Quanto antes, para evitar negativação e execução | Obter a prorrogação pela via judicial |
| Revisional de cédula rural | Suspeita de juros, capitalização ou multa fora do contrato ou da lei | Pode ser antes ou durante a cobrança | Recalcular o saldo devedor |
| Embargos à execução | Banco já ajuizou execução da cédula | 15 dias (CPC, art. 915) | Defender-se e discutir valor, encargos e prorrogação |
Passo a passo: o que o produtor deve fazer agora?
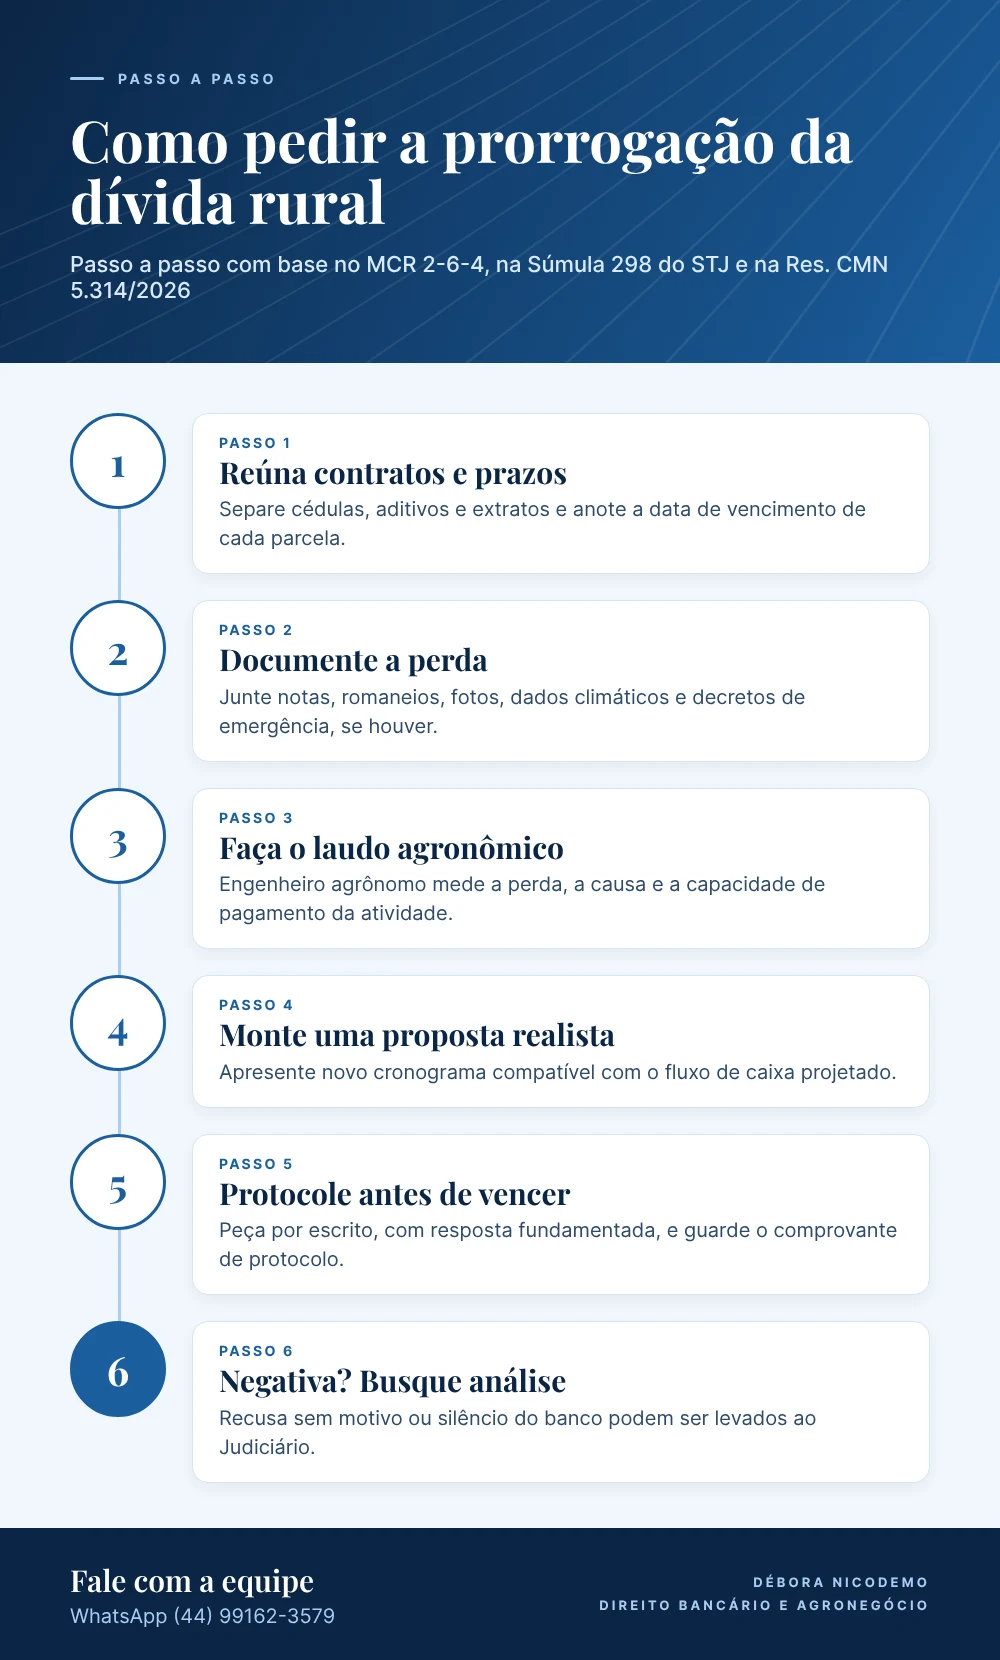
- Separe os contratos. Reúna cédulas, aditivos e extratos. Verifique a fonte dos recursos indicada no contrato.
- Anote os vencimentos. O pedido feito antes do vencimento tende a ser mais forte.
- Documente a perda. Contrate o laudo agronômico e organize notas, fotos e dados climáticos.
- Calcule a capacidade de pagamento. Uma proposta realista mostra boa-fé e atende à exigência do MCR.
- Protocole por escrito. Peça resposta fundamentada e guarde o comprovante.
- Acompanhe a resposta. Se houver negativa sem motivo ou silêncio, avalie a via judicial com orientação jurídica.
- Se chegou citação, conte o prazo. Os embargos têm prazo de 15 dias.
E a MP 1.376/2026?
Publicada em 15/07/2026, a MP 1.376/2026 criou linhas de renegociação para dívidas rurais com requisitos próprios. A contratação foi prevista para até 120 dias da publicação. Confira se a medida segue vigente e se o seu caso se enquadra.
Perguntas frequentes sobre prorrogação de dívida rural
A Resolução 5.314 acabou com a prorrogação de dívida rural?
Não. Ela mudou a redação do MCR, mas as hipóteses de prorrogação continuam. A Súmula 298 do STJ segue em vigor, e o tema está em discussão no Banco Central, no Congresso e nos tribunais.
A nova regra vale para o meu contrato antigo?
Para a Farsul, a mudança vale só para contratos firmados a partir de 1º/07/2026. Esse ponto ainda não está pacificado, por isso convém analisar a data e o tipo de cada cédula.
Posso pedir a prorrogação depois que a parcela venceu?
Não há prazo em dias na norma. Mas há decisões que exigem pedido antes do vencimento, e o inadimplemento prolongado enfraquece o pedido. O ideal é protocolar antes.
O laudo agronômico é obrigatório?
As fontes consultadas não apontam o laudo como exigência formal do MCR. Na prática, porém, ele é a principal prova da perda e da capacidade de pagamento.
CPR também pode ser prorrogada?
Depende. Há decisões favoráveis, mas o TJMT entendeu que CPR com recursos livres não segue automaticamente as regras do MCR. É preciso examinar a origem dos recursos.
Pedir prorrogação me deixa negativado?
O pedido em si não gera negativação. O que gera é o atraso. Por isso, a organização dos prazos e das provas faz diferença.
Conclusão
A prorrogação de dívida rural continua prevista no MCR e amparada pela Súmula 298 do STJ. Mas, depois da Resolução CMN 5.314/2026, o banco tem mais argumentos para negar, e o Judiciário tende a olhar a prova com mais rigor.
Quem pede antes do vencimento, com laudo agronômico sólido e proposta realista, chega mais preparado. Se a execução já começou, os embargos e a revisional podem ajudar a discutir o valor e as condições. Cada caso depende de análise individual.
Precisa de orientação sobre sua dívida rural?
Nossa equipe analisa o seu contrato e a sua safra.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário e Agronegócio da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale