Resposta rápida
Superendividamento é a impossibilidade manifesta de a pessoa de boa-fé pagar suas dívidas de consumo sem comprometer o mínimo existencial. A Lei 14.181/2021 permite reunir todos os credores numa audiência de conciliação e propor um plano de pagamento em até 5 anos. Sem acordo, o juiz pode impor um plano judicial.
O salário cai na conta e, no mesmo dia, some. Vai o cartão, o empréstimo pessoal, o cheque especial, a parcela da loja. Sobra pouco para mercado, luz e remédio, e o mês ainda nem começou.
Quem vive isso costuma se perguntar se existe saída que não seja pegar um novo empréstimo para pagar o antigo. O superendividamento tem tratamento na lei? Dá para renegociar com todos os bancos de uma vez?
Sim. A Lei 14.181/2021, conhecida como Lei do Superendividamento, incluiu no Código de Defesa do Consumidor (CDC) regras de prevenção e um processo de repactuação de dívidas. Em abril de 2026, o STF também decidiu sobre o valor do mínimo existencial.
Neste guia, você vai entender quem é considerado superendividado e quais dívidas entram. Também verá como funcionam a audiência com os credores, o plano de pagamento e o que a Justiça tem decidido.
Neste guia
- O que é superendividamento e quem é considerado superendividado?
- O que é o mínimo existencial e o valor de R$ 600 ainda vale?
- Quais dívidas entram no superendividamento e quais ficam de fora?
- Como pedir a repactuação de dívidas por superendividamento?
- Como funciona a audiência de conciliação com todos os credores?
- Sem acordo: como funciona o plano judicial compulsório?
- Onde pedir no Paraná? Núcleos e CEJUSCs de superendividamento
- O que o STJ e os tribunais têm decidido sobre superendividamento?
- Passo a passo: o que o consumidor superendividado deve fazer agora?
- Perguntas frequentes sobre superendividamento
- Conclusão
O que é superendividamento e quem é considerado superendividado?
O CDC define superendividamento como “a impossibilidade manifesta de o consumidor pessoa natural, de boa-fé”, pagar a totalidade de suas dívidas de consumo, vencidas e a vencer, sem comprometer o mínimo existencial (CDC, art. 54-A, §1º).
Na prática, a lei exige quatro elementos:
- pessoa natural: a proteção é para a pessoa física, não para a empresa;
- boa-fé: quem contratou com fraude ou sem intenção de pagar fica de fora (art. 54-A, §3º);
- dívidas de consumo: crédito, compras parceladas e serviços de prestação continuada, como água, luz e telefone (art. 54-A, §2º);
- mínimo existencial comprometido: depois das parcelas, não sobra o necessário para viver.
O que a Lei 14.181/2021 mudou
Antes de 2021, o CDC não tinha um procedimento próprio para quem devia a vários credores ao mesmo tempo. A Lei do Superendividamento criou dois eixos. O primeiro é a prevenção: crédito responsável, informação clara e educação financeira (arts. 54-A a 54-G). O segundo é o tratamento: o processo de repactuação de dívidas (arts. 104-A a 104-C).
A lei também incluiu, entre os direitos básicos do consumidor, a preservação do mínimo existencial na repactuação de dívidas e na concessão de crédito (art. 6º, XI e XII).
O que é o mínimo existencial e o valor de R$ 600 ainda vale?
Mínimo existencial é a parte da renda que deve ficar livre para as necessidades básicas. A lei não fixou um valor e deixou isso para regulamentação. O Decreto 11.150/2022 fez essa regulamentação.
O valor original era de R$ 303. Em junho de 2023, o Decreto 11.567/2023 elevou o mínimo existencial para R$ 600 de renda mensal, segundo o Jornal Contábil. A verificação é mensal: compara-se a renda do mês com as parcelas que vencem naquele mês (art. 3º, §1º).
O que o STF decidiu nas ADPFs 1.005, 1.006 e 1.097
Entidades questionaram o decreto no STF, alegando que o valor era baixo demais. O julgamento terminou em 23/04/2026, sob relatoria do ministro André Mendonça, conforme o Informativo STF 1.214.
- O STF considerou constitucional fixar, por decreto, um parâmetro em dinheiro, desde que reavaliado periodicamente.
- O Conselho Monetário Nacional (CMN) deve fazer estudos técnicos anuais para decidir, de forma motivada, se mantém ou atualiza os R$ 600.
- Por maioria, foi declarada inconstitucional a exclusão do crédito consignado do cálculo do mínimo existencial.
- O mínimo existencial foi descrito como “categoria jurídica de conteúdo variável”, que não se reduz a um valor único.
Para parte da doutrina, isso significa que os R$ 600 são um piso regulatório, e não um teto que dispensa a análise do caso concreto. É a leitura de artigo publicado no Conjur, que reúne decisões de tribunais aplicando o julgado.
| Marco | O que estabeleceu |
|---|---|
| Lei 14.181, de 1º/07/2021 | Incluiu no CDC a prevenção e o tratamento do superendividamento, sem fixar valor do mínimo existencial |
| Decreto 11.150, de 26/07/2022 | Regulamentou o mínimo existencial (valor original de R$ 303) e listou dívidas fora da aferição |
| Decreto 11.567, de 19/06/2023 | Elevou o mínimo existencial para R$ 600 mensais |
| STF, ADPFs 1.005, 1.006 e 1.097 (23/04/2026) | Manteve o modelo, exigiu revisão anual motivada pelo CMN e incluiu o consignado no cálculo |
Quais dívidas entram no superendividamento e quais ficam de fora?
Entram as dívidas de consumo: cartão de crédito, empréstimo pessoal, cheque especial, crediário, financiamentos de bens de consumo e contas de serviços contínuos. O consignado (desconto em folha) não está na lista de exclusões do processo (art. 104-A, §1º).
A lei, porém, exclui algumas dívidas. Do processo de repactuação ficam fora as de contratos feitos com dolo, sem propósito de pagar, e as de crédito com garantia real, financiamento imobiliário e crédito rural (art. 104-A, §1º). Também ficam fora dívidas de produtos ou serviços de luxo de alto valor (art. 54-A, §3º).
| Tipo de dívida | Situação na Lei do Superendividamento |
|---|---|
| Cartão de crédito, rotativo e cheque especial | Entram: são dívidas de consumo |
| Empréstimo pessoal e crediário de loja | Entram |
| Contas de água, luz, telefone e internet | Entram: serviços de prestação continuada (art. 54-A, §2º) |
| Crédito consignado | Não está entre as exclusões do art. 104-A, §1º; o STF mandou incluí-lo no cálculo do mínimo existencial |
| Financiamento imobiliário | Fica fora da repactuação (art. 104-A, §1º) |
| Crédito com garantia real (ex.: alienação fiduciária) | Fica fora da repactuação (art. 104-A, §1º) |
| Crédito rural | Fica fora da repactuação (art. 104-A, §1º) |
| Dívidas de má-fé, fraude ou bens de luxo de alto valor | Ficam fora (art. 54-A, §3º, e art. 104-A, §1º) |
| Tributos e outras dívidas que não são de consumo | Não são dívidas de consumo e não entram no cálculo do mínimo existencial (Decreto 11.150, art. 4º) |
Atenção: o Decreto 11.150 tem uma lista própria de parcelas que não contam para medir o mínimo existencial (art. 4º). Essa lista é diferente das exclusões do processo de repactuação, que estão na lei.
Como pedir a repactuação de dívidas por superendividamento?
Repactuar é renegociar o conjunto das dívidas num só procedimento, com todos os credores. O pedido parte do próprio consumidor (art. 104-A). Ele pode ser feito ao Judiciário, inclusive pelos CEJUSCs, ou aos órgãos de defesa do consumidor, como os Procons (art. 104-C).
O ponto central é o plano de pagamento. O consumidor apresenta proposta com prazo máximo de 5 anos, preservando o mínimo existencial e as garantias originais (art. 104-A, caput). O plano pode prever, entre outras medidas:
- prazos maiores e redução de encargos;
- suspensão ou extinção de ações judiciais em curso;
- data para retirada do nome dos cadastros de inadimplentes;
- compromisso de não agravar o endividamento (art. 104-A, §4º).
O pedido não é declaração de insolvência civil. Ele só pode ser repetido 2 anos depois de cumprido o plano homologado (art. 104-A, §5º).
Como funciona a audiência de conciliação com todos os credores?
A primeira fase é conciliatória. O juiz, ou o CEJUSC, designa uma audiência global, com a presença de todos os credores das dívidas incluídas (art. 104-A, caput). É ali que o consumidor apresenta a proposta de plano.
A lei prevê sanções para o credor que falta sem justificativa ou manda representante sem poderes para negociar. Nesses casos, a cobrança fica suspensa e os juros de mora são interrompidos. Se o valor devido for conhecido, o credor fica sujeito ao plano e recebe depois dos que compareceram (art. 104-A, §2º).
Havendo acordo, o juiz homologa o plano. A sentença tem força de título executivo e de coisa julgada (art. 104-A, §3º).
O banco é obrigado a aceitar a proposta?
Não. O STJ tem entendido que comparecer e recusar a proposta não gera as sanções do §2º. Na Terceira Turma (REsp 2.191.259), ficou decidido que o ônus de apresentar o plano é do consumidor. A Quarta Turma (REsp 2.188.689) decidiu no mesmo sentido em 2025.
Por isso, a proposta precisa ser bem construída. Um plano realista, com números claros, tende a ter mais chance de adesão.
| Fase | Quem conduz | O que acontece | Base legal |
|---|---|---|---|
| Conciliatória (pré-processual ou no processo) | Juiz, CEJUSC ou Procon | Audiência global; consumidor apresenta plano de até 5 anos | CDC, arts. 104-A e 104-C |
| Homologação do acordo | Juiz | Sentença com força de título executivo | CDC, art. 104-A, §3º |
| Processo por superendividamento | Juiz | Revisão dos contratos e plano judicial compulsório para os credores que não aderiram | CDC, art. 104-B |
| Resposta dos credores citados | Credores | 15 dias para juntar documentos e justificar a recusa | CDC, art. 104-B, §2º |
Sem acordo: como funciona o plano judicial compulsório?
Se a conciliação falhar com algum credor, o consumidor pode pedir a abertura do processo por superendividamento. O juiz revisa os contratos e repactua as dívidas restantes por um plano judicial compulsório, isto é, imposto pela sentença (art. 104-B).
O juiz pode nomear um administrador, sem custo para as partes, para apresentar o plano em até 30 dias (art. 104-B, §3º). O plano deve assegurar ao credor, no mínimo, o valor principal corrigido. A quitação deve ocorrer em até 5 anos, com a primeira parcela em até 180 dias da homologação (art. 104-B, §4º).
Em decisão monocrática noticiada pelo Conjur em setembro de 2026, o ministro Raul Araújo, do STJ, entendeu que um plano voluntário insuficiente não impede o plano compulsório. A questão deve ser analisada na fase judicial.
Onde pedir no Paraná? Núcleos e CEJUSCs de superendividamento
Os CEJUSCs são os Centros Judiciários de Solução de Conflitos e Cidadania dos tribunais. No Paraná, a Portaria 15.655/2024-NUPEMEC, de 21/10/2024, criou o Núcleo de Conciliação e Mediação de Conflitos oriundos de superendividamento.
O núcleo funciona no CEJUSC Pro-Endividados, antigo CEJUSC Bancário, no Foro Central de Curitiba. Nas demais comarcas, a portaria prevê o funcionamento junto aos CEJUSCs locais, quando possível.
- o consumidor preenche um formulário padrão, disponível no site do TJPR, com dados pessoais, socioeconômicos e lista de dívidas e credores;
- antes da audiência, participa de oficinas de educação financeira;
- a audiência é feita em bloco, com todos os credores;
- a carta-convite avisa os credores sobre as sanções pela ausência injustificada;
- acordos feitos nos Procons podem ser homologados pelo juiz coordenador do CEJUSC.
Antes de ir, vale confirmar com o CEJUSC da sua comarca se ele já atende pedidos de superendividamento e quais documentos pede.
O que o STJ e os tribunais têm decidido sobre superendividamento?
A jurisprudência ainda está em formação. Há decisões favoráveis e desfavoráveis ao consumidor, e é importante conhecer as duas.
Decisões que ampliam a proteção
- STJ, Segunda Seção, CC 193.066/DF (notícia de 29/03/2023): a Justiça estadual julga a repactuação mesmo quando a Caixa é credora, pela natureza concursal do processo. O CC 192.140 seguiu a mesma linha.
- STJ, Terceira Turma, REsp 2.190.810 (Migalhas, 06/10/2026): no plano compulsório, os credores não são “perdedores” e, em regra, não arcam com a sucumbência. O relator comparou o procedimento à recuperação judicial.
- TJPR, 13ª Câmara Cível, Apelação 0027049-31.2025.8.16.0030 (26/06/2026, citada no Conjur): afastou a extinção do processo de consumidor que ficava com cerca de R$ 400 por mês após as parcelas.
- TJSP, 15ª Câmara de Direito Privado (06/07/2026, mesma fonte): adotou como referência 30% da renda líquida ou um salário mínimo, o que for maior.
Decisões que favorecem os credores
- STJ, REsp 2.191.259 e REsp 2.188.689 (2025): o banco que comparece e recusa a proposta não sofre as sanções do art. 104-A, §2º.
O resultado depende muito da prova da renda, dos gastos básicos e da boa-fé.
Passo a passo: o que o consumidor superendividado deve fazer agora?
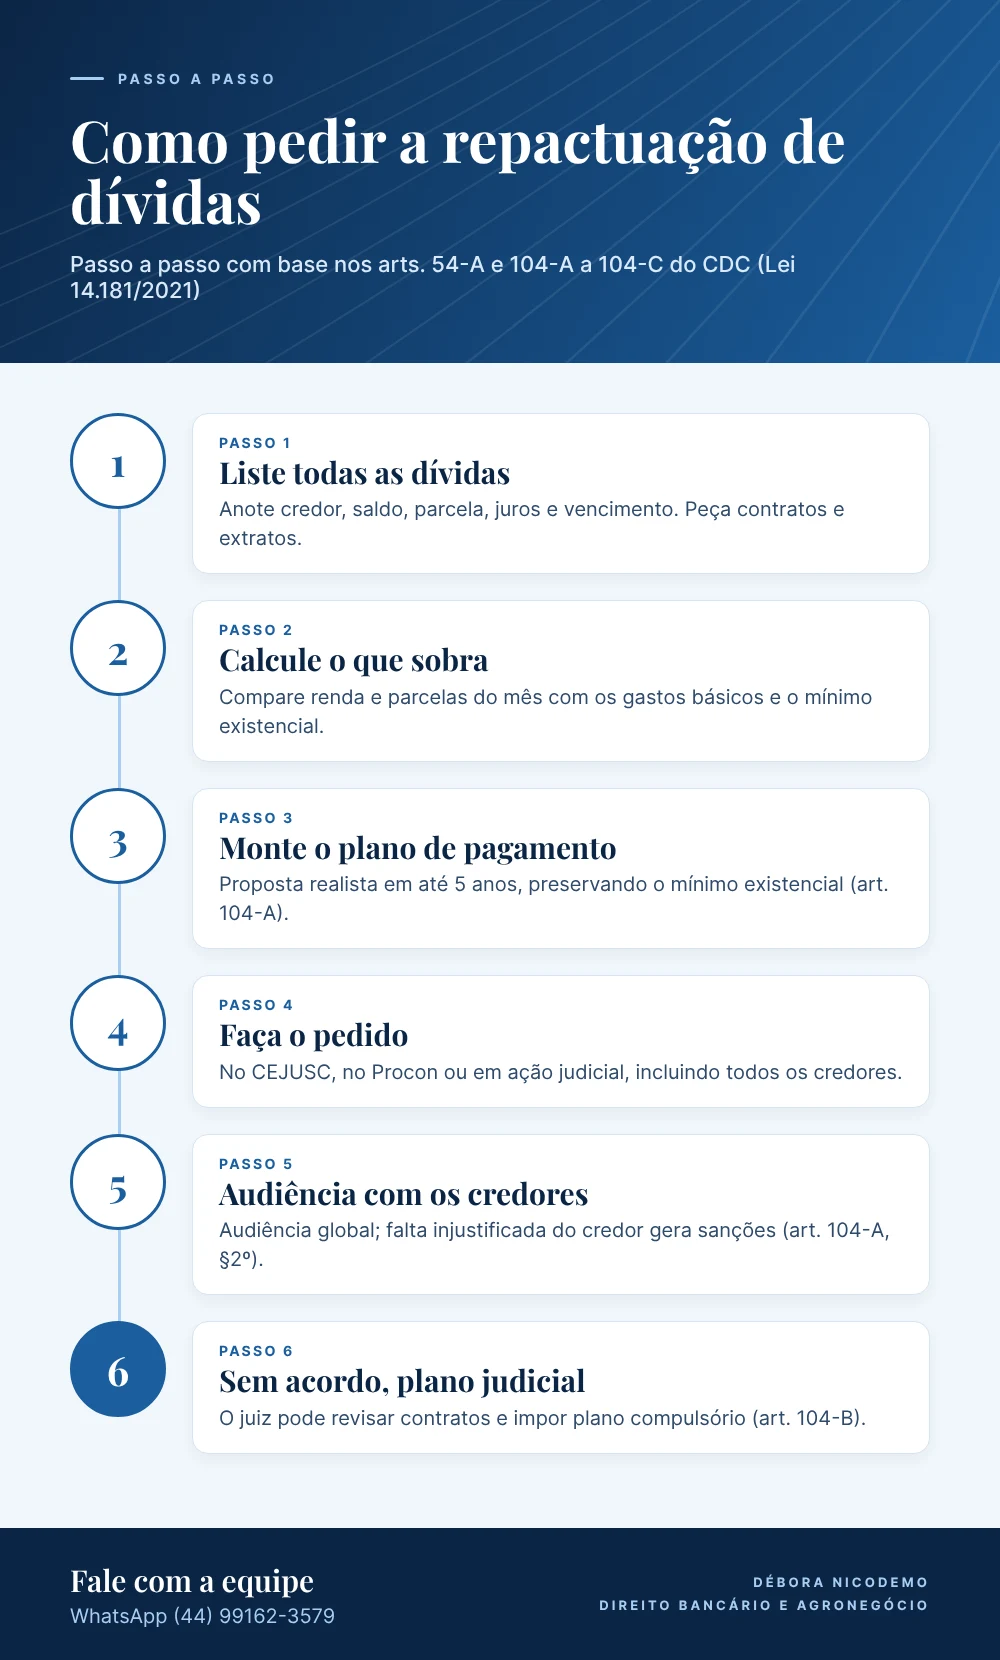
- Liste todas as dívidas. Anote credor, saldo, valor da parcela, juros e data de vencimento. Peça os contratos e extratos aos bancos.
- Some a renda e os gastos básicos. Inclua moradia, alimentação, saúde, transporte e contas da casa. Guarde comprovantes.
- Veja quanto sobra depois das parcelas. Esse cálculo mostra se o mínimo existencial está comprometido.
- Separe as dívidas que ficam fora. Financiamento imobiliário, garantia real e crédito rural seguem regras próprias.
- Monte uma proposta realista. O plano deve caber no orçamento e respeitar o prazo de até 5 anos.
- Escolha o caminho. CEJUSC, Procon ou ação judicial. Com orientação jurídica, avalie qual é o mais adequado ao seu caso.
- Evite novas dívidas. O plano pode exigir que você não agrave o endividamento (art. 104-A, §4º).
Se já houver ação de cobrança ou execução, os prazos de defesa continuam correndo. A repactuação não substitui a defesa no processo do banco.
Perguntas frequentes sobre superendividamento
Quem ganha mais de R$ 600 pode ser superendividado?
Sim. Os R$ 600 são o valor que deve sobrar, não um limite de renda. O que importa é se, depois das parcelas do mês, resta o mínimo para viver. Há tribunais adotando referências próprias no caso concreto.
O consignado entra na Lei do Superendividamento?
O consignado não está entre as dívidas excluídas da repactuação pelo art. 104-A, §1º. Além disso, o STF declarou inconstitucional a regra do decreto que o tirava do cálculo do mínimo existencial.
A Lei do Superendividamento limpa o nome?
Não automaticamente. O plano de pagamento deve indicar a data em que o consumidor sai dos cadastros de inadimplentes (art. 104-A, §4º). Isso depende do acordo ou da sentença.
A lei perdoa as dívidas?
Não. A lei reorganiza prazos e encargos. No plano compulsório, o credor recebe pelo menos o valor principal corrigido (art. 104-B, §4º).
Pedir a repactuação significa declarar falência pessoal?
Não. O pedido não importa declaração de insolvência civil (art. 104-A, §5º). Mas só pode ser repetido 2 anos depois de cumprido o plano.
Empresa ou MEI pode usar a Lei do Superendividamento?
A lei protege o consumidor pessoa natural. Dívidas de atividade empresarial ou produtiva tendem a ficar fora. Nesses casos, outras saídas, como a reestruturação de dívidas, podem ser avaliadas.
Conclusão
O superendividamento deixou de ser um problema sem saída jurídica. A Lei 14.181/2021 criou um caminho para reunir os credores, propor um plano de até 5 anos e, sem acordo, pedir ao juiz um plano compulsório.
O STF manteve os R$ 600 como referência, mas exigiu revisão periódica e incluiu o consignado no cálculo. O STJ, por sua vez, deixou claro que o banco pode recusar a proposta. Por isso, um plano bem fundamentado faz diferença. Cada caso depende de análise individual.
Precisa de orientação sobre superendividamento?
Nossa equipe analisa as suas dívidas e o seu orçamento.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale