Resposta rápida
O leilão extrajudicial de imóvel acontece quando o devedor de um financiamento com alienação fiduciária não paga as parcelas. O cartório intima para pagar em 15 dias; sem pagamento, a propriedade passa ao banco, e o leilão deve ocorrer em até 60 dias. Falta de intimação pessoal e preço vil podem levar à anulação.
A carta do cartório de registro de imóveis chegou com um prazo de 15 dias. Pouco depois, apareceu um anúncio na internet com a foto da sua casa e duas datas de leilão.
A dúvida de quem passa por isso é imediata. O leilão extrajudicial de imóvel pode mesmo acontecer sem juiz? Ainda dá para pagar? E se ninguém avisou das datas?
Pode, sim. Em 26/10/2023, o STF decidiu no Tema 982 que “é constitucional o procedimento da Lei nº 9.514/1997”. Quatro dias depois veio a Lei 14.711/2023, o Marco Legal das Garantias, que mudou prazos e valores do leilão.
Neste guia, você vai entender cada etapa, os prazos e os valores mínimos. Também verá quando o leilão pode ser anulado e o que a Justiça tem decidido.
Neste guia
- O que é o leilão extrajudicial de imóvel e por que ele acontece?
- Quais são as etapas e os prazos do leilão extrajudicial?
- O que mudou com a Lei 14.711/2023 (Marco Legal das Garantias)?
- Como funcionam o 1º e o 2º leilão e quais são os valores mínimos?
- Ainda dá para pagar a dívida e evitar o leilão do imóvel?
- Quando o leilão extrajudicial de imóvel pode ser anulado?
- O Código de Defesa do Consumidor se aplica? O que diz o Tema 1095 do STJ
- Como suspender o leilão extrajudicial: ação anulatória e tutela de urgência
- O que acontece depois do leilão: sobra, saldo e desocupação?
- Imóvel do Minha Casa Minha Vida pode ir a leilão?
- Passo a passo: o que fazer ao receber a intimação do cartório?
- Perguntas frequentes sobre leilão extrajudicial de imóvel
- Conclusão
O que é o leilão extrajudicial de imóvel e por que ele acontece?
Na alienação fiduciária, o imóvel fica em nome do banco (o credor fiduciário) até a quitação. Você, o devedor fiduciante, tem a posse e o direito de recuperar a propriedade plena ao pagar tudo. O regime está na Lei 9.514/1997.
Se as parcelas atrasam, o banco não precisa de processo judicial para retomar o bem. Tudo corre no cartório de registro de imóveis e termina em leilão público. Por isso se fala em execução extrajudicial, isto é, fora do Judiciário.
Essa garantia é usada em financiamentos habitacionais e também em empréstimos com imóvel em garantia. As regras mudam um pouco quando o financiamento é para comprar ou construir a casa onde o devedor mora (art. 26-A).
Quais são as etapas e os prazos do leilão extrajudicial?
Os prazos da Lei 9.514/1997 são curtos e correm em sequência. Conhecê-los é o primeiro passo para não perder nenhuma chance de reação.
| Etapa | O que acontece | Prazo e base legal |
|---|---|---|
| Carência | Período após o vencimento antes de o banco pedir a intimação | O previsto no contrato; se omisso, 15 dias (art. 26, §2º-A) |
| Intimação para purgar a mora | O oficial do cartório intima o devedor a pagar as parcelas vencidas e os encargos | 15 dias para pagar (art. 26, §1º) |
| Consolidação da propriedade | Sem pagamento, a propriedade passa ao banco, que recolhe o ITBI | No financiamento residencial, averbada 30 dias após o fim do prazo de purgação (art. 26-A, §1º) |
| 1º leilão | Venda pública pelo valor mínimo do imóvel | Em até 60 dias do registro da consolidação (art. 27, caput) |
| 2º leilão | Nova tentativa, com outro valor mínimo | Nos 15 dias seguintes ao 1º (art. 27, §1º) |
| Entrega da sobra | Se o lance superar a dívida e as despesas, a diferença vai ao devedor | 5 dias após a venda (art. 27, §4º) |
Purgar a mora significa pagar o atraso com juros, multa, tributos e despesas da cobrança. Feito o pagamento no prazo, o contrato continua normalmente.
A intimação é pessoal. Se houver suspeita de ocultação, a lei permite intimar familiar ou vizinho e, em condomínio fechado, o funcionário da portaria (art. 26, §§3º-A e 3º-B). Em local ignorado ou inacessível, cabe edital.
O que mudou com a Lei 14.711/2023 (Marco Legal das Garantias)?
A Lei 14.711/2023 reescreveu os arts. 26, 26-A e 27 da Lei 9.514/1997 e criou o art. 27-A, segundo os dados do Senado. As mudanças mais sentidas pelo devedor estão no 2º leilão e no saldo da dívida.
| Ponto | Como ficou após a Lei 14.711/2023 |
|---|---|
| Carência sem previsão no contrato | Passa a ser de 15 dias (art. 26, §2º-A) |
| Lance mínimo no 2º leilão | Dívida integral, despesas, seguros, encargos, tributos e condomínio; se não houver, o banco pode aceitar, a seu critério, lance de pelo menos metade da avaliação (art. 27, §2º) |
| Aviso das datas dos leilões | Por correspondência aos endereços do contrato, inclusive o eletrônico (art. 27, §2º-A) |
| Saldo que o leilão não cobre | Em regra, o devedor continua responsável e pode ser executado (art. 27, §5º-A) |
| Financiamento da casa própria | Sem lance que cubra a dívida no 2º leilão, a dívida é extinta, com quitação recíproca (art. 26-A, §4º) |
| Vários imóveis na mesma garantia | O banco pode levar a leilão um de cada vez, indicando a ordem (art. 27-A) |
Em resumo: quem financiou a moradia continua protegido contra o saldo remanescente. Já quem deu o imóvel em garantia de outro empréstimo pode seguir devendo a diferença depois do leilão.
Como funcionam o 1º e o 2º leilão e quais são os valores mínimos?
1º leilão
O lance mínimo é o valor do imóvel previsto no contrato, com as atualizações pactuadas (art. 24, VI). Se esse valor for menor que a base de cálculo do ITBI, vale a base do imposto (art. 24, parágrafo único).
Esse piso existe para evitar vendas muito abaixo do valor venal, como explica artigo publicado no Jurinews. Vale conferir se o valor do contrato foi atualizado corretamente.
2º leilão
Se ninguém der o lance mínimo, há 2º leilão em até 15 dias. Agora o piso é a dívida integral mais despesas e encargos (art. 27, §2º).
Se nenhum lance chegar a esse total, o banco pode aceitar oferta de pelo menos metade do valor de avaliação. Abaixo disso, entra a discussão sobre preço vil, tratada mais adiante.
Ainda dá para pagar a dívida e evitar o leilão do imóvel?
Depende da fase em que o procedimento está. A data do contrato também importa.
Antes da consolidação
No prazo de 15 dias da intimação, você pode purgar a mora e manter o contrato. No financiamento residencial, a lei permite pagar as parcelas vencidas e as despesas até a averbação da consolidação (art. 26-A, §2º).
Depois da consolidação: o direito de preferência
Para contratos sob a Lei 13.465/2017, o STJ entende que não cabe mais purgar a mora depois da consolidação. Resta o direito de preferência (REsp 1.649.595/RS, 3ª Turma, 13/10/2020).
Pelo direito de preferência, até o 2º leilão você pode recomprar o imóvel. Mas o preço é a dívida inteira, mais despesas, seguros, encargos, condomínio, ITBI, laudêmio e custos do leilão (art. 27, §2º-B).
Em contratos anteriores a essa lei, há decisões que admitem o pagamento do atraso até a assinatura do auto de arrematação. Foi o caso de um imóvel do Minha Casa Minha Vida no TRF-3 (5006383-62.2024.4.03.6105), noticiado em maio de 2025.
Quando o leilão extrajudicial de imóvel pode ser anulado?
O procedimento é válido, mas precisa seguir a lei à risca. Os vícios mais discutidos na Justiça são três.
Falta de intimação pessoal para purgar a mora
Sem intimação válida, a consolidação fica comprometida. Edital só cabe quando o devedor está em local ignorado, incerto ou inacessível, depois das tentativas previstas na lei.
Falta de aviso das datas dos leilões
O STJ tem afirmado ser necessária a intimação pessoal do devedor sobre as datas do leilão. A 4ª Turma anulou um procedimento por isso no AgInt no AREsp 1.876.057/CE (17/10/2023). A 3ª Turma decidiu no mesmo sentido no AgInt no AREsp 2.095.043/GO (2022).
Atenção: hoje a lei fala em correspondência aos endereços do contrato, inclusive e-mail (art. 27, §2º-A). Há tribunais que consideraram o e-mail isolado insuficiente, como o TJMG (1.0000.23.047929-7/001). O tema ainda oscila e depende das provas de envio.
Preço vil
Em 14/05/2024, a 3ª Turma do STJ decidiu que a vedação ao preço vil vale na execução extrajudicial (REsp 2.096.465/SP). Preço vil é o lance inferior a 50% da avaliação. A Corte anulou arrematação abaixo de 40%, mesmo com valor suficiente para quitar a dívida.
Em 2025, decisão monocrática no AgInt no AREsp 2.165.101/PR reformou acórdão do TJPR. O arrematante foi intimado a complementar o preço, pago a 39,8% da avaliação.
| Possível vício | O que verificar | Efeito discutido na Justiça |
|---|---|---|
| Intimação para purgar a mora | Quem assinou, em que endereço, se o edital foi precedido de tentativas | Nulidade da consolidação e dos atos seguintes |
| Aviso das datas dos leilões | Cartas, e-mails, avisos de recebimento e datas | Suspensão ou anulação do leilão |
| Valor mínimo do 1º leilão | Valor do contrato atualizado e base do ITBI | Irregularidade da venda |
| Lance no 2º leilão | Se ficou abaixo de 50% da avaliação | Anulação ou complemento do preço |
| Cálculo da dívida e da sobra | Encargos, despesas e valor devolvido | Cobrança de diferenças ou indenização |
O Código de Defesa do Consumidor se aplica? O que diz o Tema 1095 do STJ
No Tema 1095, julgado em 26/10/2022 (REsp 1.891.498/SP), a 2ª Seção do STJ fixou uma tese importante. Com contrato registrado e devedor constituído em mora, a resolução “deverá observar a forma prevista na Lei nº 9.514/97”.
A tese afasta o art. 53 do CDC, que proíbe a perda total das prestações pagas, conforme análise publicada no Jus. Na prática, o devedor inadimplente não consegue “desistir” e pedir devolução de parcelas fora do rito do leilão.
Isso não significa ausência de proteção. A devolução da sobra (art. 27, §4º) cumpre o papel de evitar a perda total, e a tese depende de contrato registrado e de mora regularmente constituída.
Como suspender o leilão extrajudicial: ação anulatória e tutela de urgência
A ação anulatória pede ao juiz que declare nulos a consolidação, os leilões ou a arrematação. Junto dela, costuma-se pedir tutela de urgência, uma decisão rápida para suspender o leilão enquanto o processo corre.
Em dezembro de 2023, o TJSP (AI 2337096-39.2023.8.26.0000) suspendeu os leilões diante da alegada falta de notificação. A decisão lembrou que o devedor não consegue provar um fato negativo. Cabe ao banco mostrar a intimação.
O tempo pesa. Depois da arrematação, a lei manda resolver em perdas e danos as discussões sobre cláusulas e requisitos do procedimento (art. 30, parágrafo único). A exceção é justamente a falta de notificação do devedor.
O que acontece depois do leilão: sobra, saldo e desocupação?
Sobra: se o lance superar a dívida, as despesas e os encargos, o banco entrega a diferença em 5 dias (art. 27, §4º). Guarde o edital e o valor da arrematação para conferir a conta.
Saldo: se o valor não bastar, o devedor segue respondendo pela diferença, salvo no financiamento da casa própria (art. 27, §5º-A, e art. 26-A, §4º).
Desocupação: o banco ou o arrematante podem pedir reintegração de posse (art. 30). Da consolidação até a imissão na posse, pode ser cobrada taxa de ocupação de 1% ao mês sobre o valor de referência (art. 37-A).
Imóvel do Minha Casa Minha Vida pode ir a leilão?
Quando o imóvel do programa é financiado com alienação fiduciária, em regra se aplicam as mesmas etapas da Lei 9.514/1997. O caso do TRF-3 citado acima envolvia um contrato do Minha Casa Minha Vida com a Caixa.
Nas operações com recursos do Fundo de Arrendamento Residencial (FAR), da faixa mais subsidiada, existem regras próprias de cobrança e retomada do imóvel. Nesses casos, vale analisar o contrato e as normas do programa antes de qualquer medida.
Por isso, o primeiro passo é ler o contrato e identificar a origem dos recursos. Cada caso depende de análise individual.
Passo a passo: o que fazer ao receber a intimação do cartório?
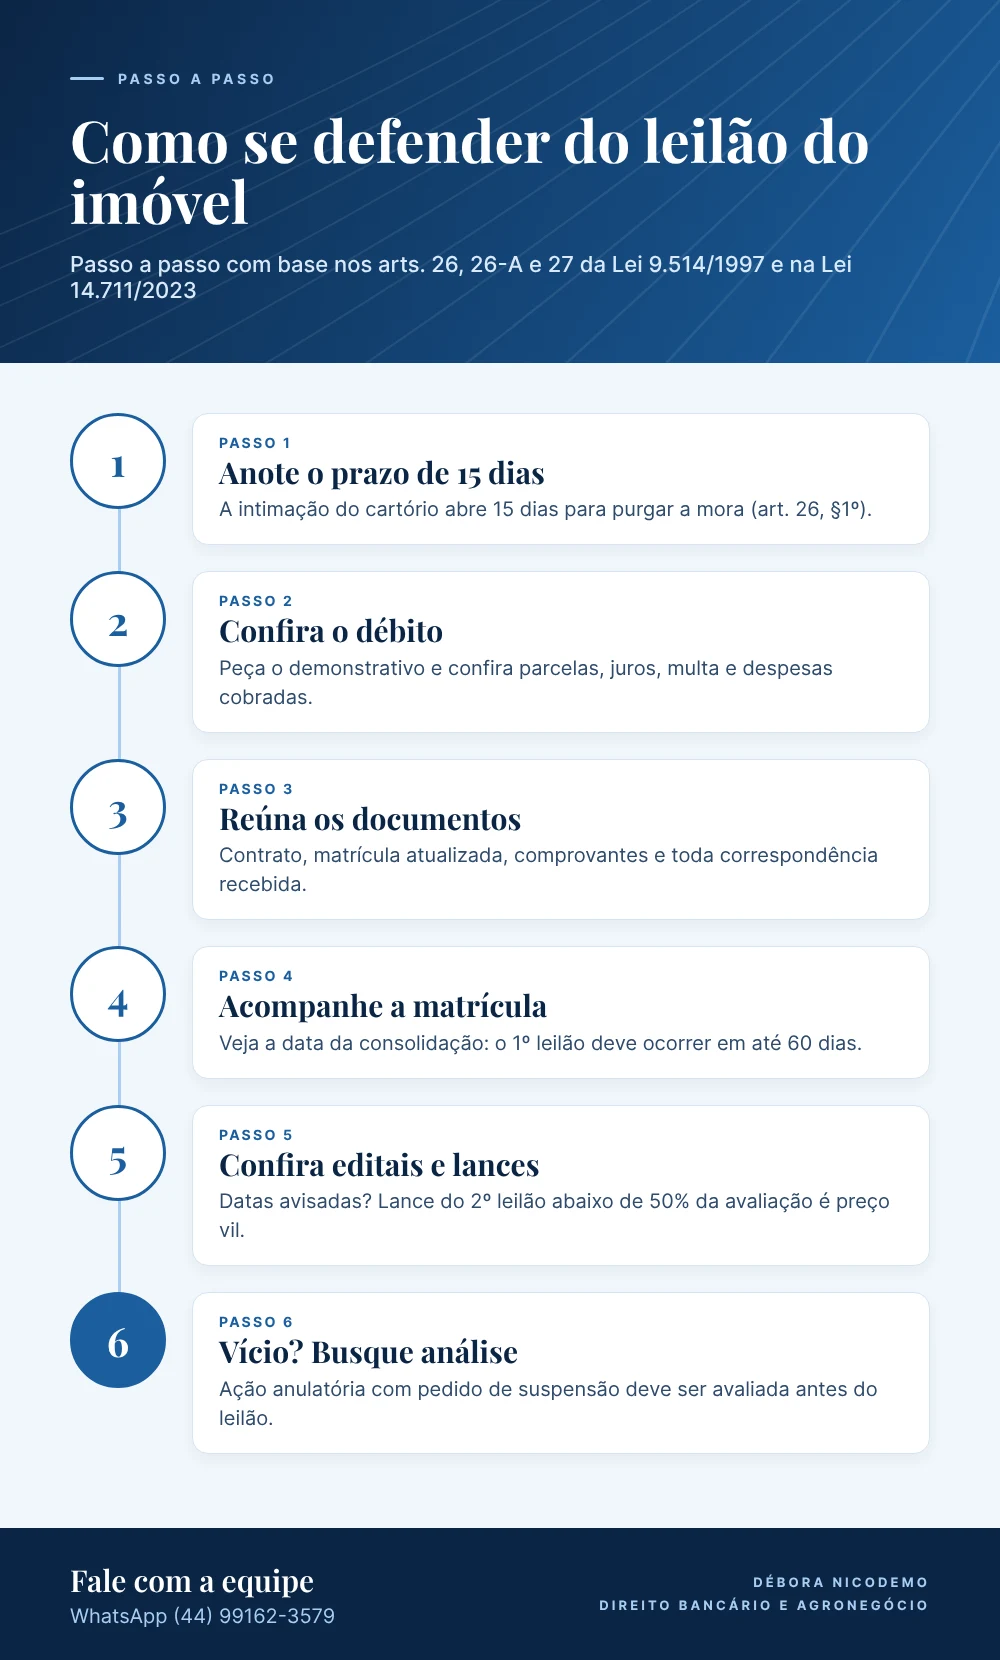
- Anote a data de recebimento. O prazo de 15 dias para purgar a mora começa a correr.
- Peça o demonstrativo do débito. Confira parcelas, juros, multa e despesas cobradas.
- Reúna os documentos. Contrato, matrícula atualizada, comprovantes de pagamento e toda correspondência recebida.
- Avalie o pagamento ou um acordo. Purgar a mora no prazo mantém o contrato.
- Acompanhe a matrícula e os editais. Verifique a consolidação, as datas dos leilões e os valores mínimos.
- Se houver vício, aja rápido. Com orientação jurídica, avalie a ação anulatória e o pedido de suspensão antes do leilão.
Perguntas frequentes sobre leilão extrajudicial de imóvel
O banco pode leiloar meu imóvel sem processo judicial?
Sim. O STF considerou constitucional o procedimento da Lei 9.514/1997 (Tema 982). Mas o devedor pode levar ao Judiciário qualquer irregularidade do procedimento.
Quantos dias tenho para pagar depois da intimação?
São 15 dias contados da intimação feita pelo cartório (art. 26, §1º). No financiamento residencial, a lei permite pagar o atraso até a averbação da consolidação.
Posso recomprar o imóvel depois da consolidação?
Sim, pelo direito de preferência, até a data do 2º leilão (art. 27, §2º-B). O valor inclui a dívida inteira, despesas, tributos e custos do leilão.
O leilão pode ser anulado se eu não fui avisado das datas?
A Justiça tem anulado ou suspendido leilões por falta de aviso ao devedor. Hoje a lei aceita correspondência e e-mail, então a análise depende das provas de envio.
Se o imóvel for arrematado por menos da metade da avaliação, o que acontece?
O STJ entende que lance abaixo de 50% da avaliação é preço vil (REsp 2.096.465/SP). Isso pode levar à anulação da arrematação ou ao complemento do preço.
Continuo devendo depois do leilão?
No financiamento da casa própria, se o 2º leilão não cobrir a dívida, ela é extinta. Nos demais casos, o saldo pode ser cobrado do devedor.
Conclusão
O leilão extrajudicial de imóvel é rápido: 15 dias para purgar a mora, 60 dias para o 1º leilão e 15 dias para o 2º. A Lei 14.711/2023 trouxe a regra da metade da avaliação e o saldo remanescente fora da casa própria.
Ao mesmo tempo, a Justiça tem exigido intimação regular e rejeitado o preço vil. Quem age logo ao receber a intimação tem mais opções. Cada caso depende de análise individual.
Recebeu intimação ou edital de leilão do seu imóvel?
Nossa equipe analisa o seu contrato e o procedimento do cartório.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale