Resposta rápida
A busca e apreensão de veículo é a retomada do carro financiado com alienação fiduciária quando há atraso comprovado. Depois da apreensão, você tem 5 dias para pagar a dívida integral e recuperar o bem, e 15 dias para apresentar defesa. Desde a Lei 14.711/2023, a retomada também pode correr em cartório.
O carro sai para o trabalho e não volta. Ou chega uma carta do cartório avisando que o veículo financiado será retomado. Em poucos dias, a família perde o meio de transporte.
Nessa hora, as dúvidas se acumulam. A busca e apreensão de veículo pode acontecer com uma parcela atrasada? O banco pode tomar o carro sem juiz? Dá para recuperar o bem ou revisar os juros do financiamento?
A base de tudo é o Decreto-Lei 911/1969, que regula a alienação fiduciária (o carro fica em nome do banco como garantia até a quitação). Em 2025, o STF validou a busca e apreensão extrajudicial criada pela Lei 14.711/2023, com cautelas obrigatórias.
Neste guia, você vai entender os prazos, a notificação, a defesa e o que acontece com o carro vendido. Também verá, com franqueza, quando a revisional de financiamento tem chance real.
Neste guia
- O que é busca e apreensão de veículo financiado e quando ela acontece?
- Como o banco precisa notificar o atraso antes da busca e apreensão?
- Como funciona a liminar de busca e apreensão de veículo na Justiça?
- Busca e apreensão extrajudicial: o banco pode retomar o carro sem juiz?
- Como recuperar o veículo apreendido pagando a dívida?
- Como se defender na ação de busca e apreensão de veículo?
- Paguei quase tudo: o adimplemento substancial impede a apreensão?
- O que acontece depois que o banco vende o carro?
- A revisional de financiamento de veículo vale a pena?
- Passo a passo: o que fazer agora diante da busca e apreensão?
- Perguntas frequentes sobre busca e apreensão de veículo
- Conclusão
O que é busca e apreensão de veículo financiado e quando ela acontece?
Na alienação fiduciária, você fica com a posse e o uso do carro, mas a propriedade é do credor até a última parcela. Se houver atraso, o credor pode pedir a retomada do bem para vendê-lo e abater a dívida.
Esse pedido é a ação de busca e apreensão, prevista no Decreto-Lei 911/1969. A lei passou por mudanças importantes: a Lei 10.931/2004 endureceu a regra de pagamento, a Lei 13.043/2014 alterou a notificação e a Lei 14.711/2023 criou a via em cartório.
Quantas parcelas atrasadas levam à busca e apreensão?
As fontes consultadas não apontam número mínimo de parcelas. O que a lei exige é a mora comprovada, ou seja, o atraso documentado. No caso julgado pelo STJ sobre adimplemento substancial, a ação foi admitida com 4 de 48 parcelas em aberto.
Como o banco precisa notificar o atraso antes da busca e apreensão?
Sem prova da mora, não há busca e apreensão. Diz a Súmula 72 do STJ: “A comprovação da mora é imprescindível à busca e apreensão do bem alienado fiduciariamente” (STJ).
A mora pode ser comprovada por carta registrada com aviso de recebimento. Desde a Lei 13.043/2014, não se exige que a assinatura no aviso seja do próprio devedor (DL 911/1969, art. 2º, §2º), como explica artigo no Migalhas.
O que decidiu o STJ no Tema 1132
Em 2023, a Segunda Seção do STJ fixou que basta enviar a notificação ao endereço do devedor indicado no contrato. Não é preciso provar o recebimento, nem pelo devedor nem por terceiros (Tema 1132, REsp 1.951.662/RS).
Por isso, manter o endereço atualizado com o banco faz diferença.
E a notificação por e-mail?
Em maio de 2025, o STJ admitiu a notificação por meio eletrônico. A condição é que ela seja enviada ao e-mail indicado no contrato e que o recebimento seja comprovado (REsp 2.183.860/DF, Segunda Seção, 08/05/2025).
Como funciona a liminar de busca e apreensão de veículo na Justiça?
Na via judicial, o banco ajuíza a ação com o contrato e a prova da mora. O juiz costuma conceder a liminar, que é a ordem para apreender o veículo logo no início do processo, antes de ouvir o devedor.
Cumprida a liminar, correm dois prazos curtos, que definem se você recupera o carro e como se defende.
| Prazo | O que acontece | Base |
|---|---|---|
| 5 dias após a execução da liminar | Pagar a integralidade da dívida para ter o carro de volta; sem pagamento, a propriedade se consolida no credor | DL 911/1969, art. 3º, §§1º e 2º; Tema 722 do STJ |
| 15 dias da execução da liminar | Apresentar resposta (contestação) | DL 911/1969, art. 3º, §3º |
| 20 dias da notificação do cartório (via extrajudicial) | Pagar ou mostrar que a cobrança é indevida | DL 911/1969, art. 8º-B (Lei 14.711/2023) |
| 5 dias úteis após a apreensão extrajudicial | Pagar a dívida integral e reverter a consolidação | Provimento CNJ 196/2025 |
A contestação pode ser protocolada antes, mas o juiz só a examina depois da apreensão. Foi o que decidiu o STJ no Tema 1040 (REsp 1.892.589/MG, 2021).
Busca e apreensão extrajudicial: o banco pode retomar o carro sem juiz?
Pode, desde que o contrato traga cláusula expressa e em destaque autorizando essa via. A Lei 14.711/2023, o Marco Legal das Garantias, incluiu os arts. 8º-B a 8º-E no DL 911/1969, segundo o texto da lei.
O pedido corre no cartório de Registro de Títulos e Documentos. O oficial notifica o devedor, de preferência por meio eletrônico. Sem confirmação em 3 dias úteis, a notificação segue por carta com aviso de recebimento.
O que você pode fazer na via extrajudicial
- pagar em 20 dias e manter o contrato;
- apresentar documentos que mostrem cobrança total ou parcialmente indevida;
- se alegar excesso parcial, declarar e pagar o valor que entende correto no prazo.
Sem pagamento, a propriedade é consolidada e o devedor deve entregar o bem, sob pena de multa de 5% da dívida. Se a cobrança for indevida, o credor responde por multa e indenização (art. 8º-D).
O Provimento CNJ 196/2025 regulamentou o rito. A impugnação é decidida pelo cartório em até 5 dias úteis, e o procedimento “não terá força coercitiva”.
O que o STF decidiu
Nas ADIs 7.600, 7.601 e 7.608, julgadas em 30/06/2025, o STF declarou os arts. 8º-B a 8º-E constitucionais (tese da ADI 7.601). Na apreensão extrajudicial, porém, exigiu cautelas obrigatórias para proteger o devedor.
Segundo o Conjur, devem ser respeitados a privacidade, a honra, o domicílio e o sigilo de dados. Fica vedado o uso privado da violência, e o acesso ao Judiciário continua garantido.
Há um ponto em aberto. O art. 8º-E permite que o credor use os Detrans como alternativa. Em embargos, o relator votou pela inconstitucionalidade dessa via, mas o julgamento foi suspenso por pedido de vista em 13/10/2025 (Migalhas).
| Ponto | Busca e apreensão judicial | Busca e apreensão extrajudicial |
|---|---|---|
| Onde corre | Vara cível | Cartório de Títulos e Documentos (Detran em discussão no STF) |
| Requisito | Contrato e prova da mora | Cláusula expressa em destaque e prova da mora |
| Prazo para pagar | 5 dias após a apreensão, dívida integral | 20 dias após a notificação; depois, 5 dias úteis após a apreensão |
| Defesa | Contestação em 15 dias | Impugnação no cartório e acesso ao Judiciário |
| Uso de força | Por ordem judicial | Sem força coercitiva; violência privada vedada |
Como recuperar o veículo apreendido pagando a dívida?
Pagar para reaver o bem se chama purgar a mora. Desde a Lei 10.931/2004, não basta quitar as parcelas atrasadas: é preciso pagar a integralidade da dívida pendente (DL 911/1969, art. 3º, §2º).
O STJ confirmou isso no Tema 722. A dívida integral corresponde aos valores apresentados e comprovados pelo credor na petição inicial, incluindo as parcelas a vencer (REsp 1.418.593/MS, Segunda Seção, 2014).
Os 5 dias contam da data em que a liminar é efetivamente cumprida, e não da juntada do mandado. A Segunda Seção definiu esse ponto em agosto de 2025 (REsp 2.126.264/MS, Informativo 860).
Quem paga e entende que pagou a mais ainda pode contestar e pedir a devolução da diferença (art. 3º, §4º), como transcreve este artigo.
Como se defender na ação de busca e apreensão de veículo?
A defesa é a contestação, apresentada em 15 dias da execução da liminar (art. 3º, §3º). Nela, é possível discutir falhas na notificação, valores cobrados a mais, encargos abusivos e a própria existência da mora.
Alguns pontos costumam ser examinados:
- Notificação: foi enviada ao endereço ou e-mail do contrato? No e-mail, há prova de recebimento?
- Valor: a planilha do banco bate com o contrato e com o que já foi pago?
- Encargos: há tarifas ou seguros cobrados contra a jurisprudência do STJ?
- Via extrajudicial: havia cláusula em destaque e foram respeitadas as cautelas do STF?
Se a ação for improcedente e o carro já tiver sido vendido, o credor paga multa de 50% do valor financiado, atualizado (art. 3º, §6º). Ela não exclui perdas e danos (art. 3º, §7º).
Paguei quase tudo: o adimplemento substancial impede a apreensão?
Pela teoria do adimplemento substancial, quem cumpriu quase todo o contrato não perderia o bem por pouco atraso. Na alienação fiduciária, o STJ não aceita essa tese.
No REsp 1.622.555, a Segunda Seção decidiu, por seis votos a dois, que o DL 911/1969 prevalece. No caso, o devedor havia pago 92% do contrato.
É preciso ser honesto: ter pago a maior parte não impede a busca e apreensão. O que pode ajudar é negociar, purgar a mora ou discutir valores cobrados indevidamente.
O que acontece depois que o banco vende o carro?
Consolidada a propriedade, o credor pode vender o veículo a terceiros, sem leilão ou avaliação prévia, salvo disposição contratual em contrário (DL 911/1969, art. 2º).
A lei manda aplicar o preço da venda no crédito e nas despesas. Se sobrar dinheiro, o saldo deve ser entregue ao devedor “com a devida prestação de contas”, conforme a redação da Lei 13.043/2014 transcrita em voto no STF.
Vale pedir a prestação de contas e conferir o valor de venda. Se ela não cobrir a dívida, o credor costuma cobrar o restante, o que também pode ser discutido.
A revisional de financiamento de veículo vale a pena?
A revisional é a ação que discute cláusulas e encargos do contrato. É preciso separar o que a Justiça tem aceitado do que raramente prospera.
Juros: o êxito na revisional pura é baixo
A Súmula 382 do STJ diz que juros acima de 12% ao ano, “por si só, não indica abusividade” (STJ). No REsp 1.061.530/RS, repetitivo, a revisão só cabe quando a abusividade é “cabalmente demonstrada”.
Em 2023, a Terceira Turma afirmou que juros 1,5, 2 ou 3 vezes acima da média não são abusivos por si só (REsp 2.015.514). Se houver abuso, aplica-se a taxa média do Banco Central para operações equivalentes.
O tema está de novo em julgamento no STJ. No Tema 1378, afetado em 09/09/2025, a Corte decidirá se a taxa média basta para provar abuso. Há recursos suspensos até lá.
Tarifas e seguro: onde há mais chance
As tarifas acessórias têm regras mais claras nos repetitivos do STJ, reunidas pelo TJMG e pelo Informativo 639. No seguro, o consumidor não pode ser obrigado a contratar com o banco ou seguradora indicada (Tema 972, segundo o Migalhas).
| Cobrança | O que o STJ decidiu | Referência |
|---|---|---|
| TAC e TEC (abertura de crédito e emissão de carnê) | Válidas só em contratos anteriores a 30/04/2008, ressalvado abuso no caso concreto | Temas 618 e 619; Súmula 565 |
| Tarifa de cadastro | Válida se prevista em norma e cobrada só no início do relacionamento | Tema 620; Súmula 566 |
| IOF financiado | Pode ser incluído no financiamento, com os mesmos encargos | Tema 621 |
| Registro do contrato e avaliação do bem | Válidos, salvo serviço não prestado ou onerosidade excessiva | Tema 958 (REsp 1.578.553/SP) |
| Serviços de terceiros sem especificação | Abusivo | Tema 958 |
| Comissão do correspondente bancário | Abusiva em contratos a partir de 25/02/2011 | Tema 958 |
| Seguro de proteção financeira | Consumidor não pode ser obrigado a contratar com o banco ou seguradora indicada | Tema 972 (REsp 1.639.320/SP) |
Atenção ao Tema 1268 (2025): quem já obteve a declaração de ilegalidade de tarifas não pode ajuizar nova ação só para reaver os juros sobre elas. Convém reunir os pedidos de uma vez.
Passo a passo: o que fazer agora diante da busca e apreensão de veículo?
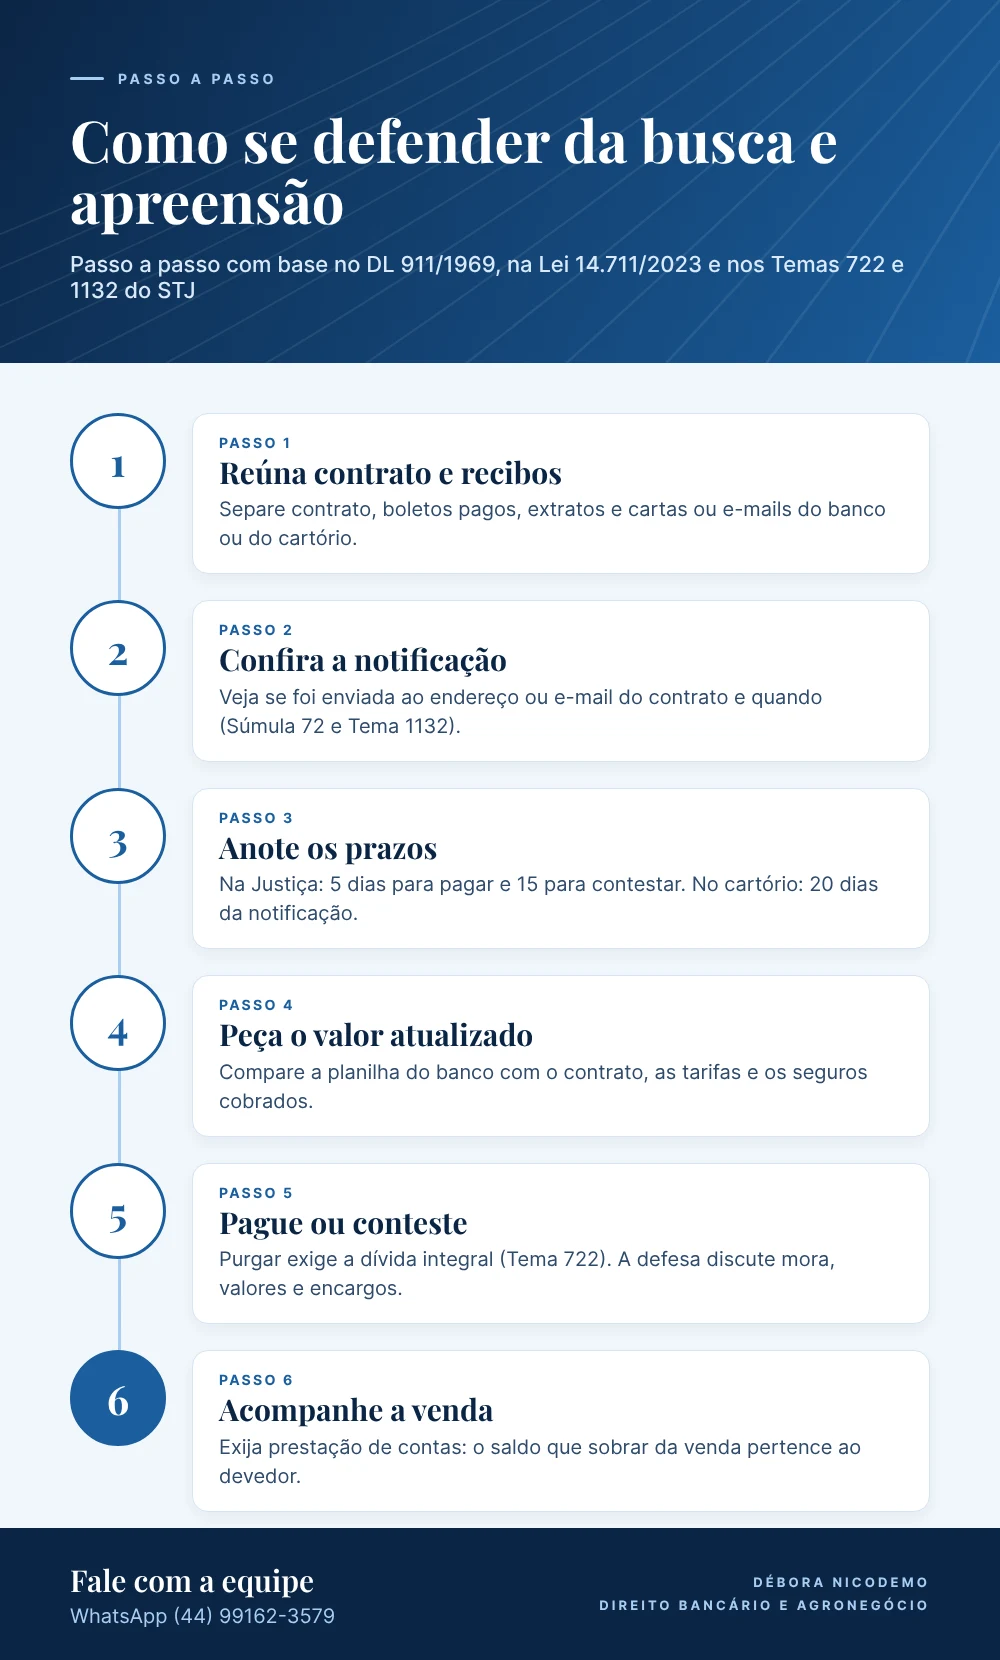
- Reúna os documentos. Contrato, boletos pagos, extratos e qualquer carta ou e-mail recebido do banco ou do cartório.
- Confira a notificação. Veja para qual endereço ou e-mail ela foi enviada e em que data.
- Anote os prazos. Via judicial: 5 dias para pagar e 15 para contestar, contados da apreensão. Via cartório: 20 dias da notificação.
- Peça o valor atualizado da dívida. Compare com o contrato e veja se há tarifas ou seguros questionáveis.
- Avalie a negociação. Um acordo antes da apreensão costuma sair mais barato que a perda do carro.
- Busque orientação jurídica cedo. Os prazos são curtos e cada caso depende de análise do contrato.
Esconder o veículo não é saída e pode agravar a situação. O caminho mais seguro é conhecer os prazos e agir dentro deles.
Perguntas frequentes sobre busca e apreensão de veículo
O banco pode tomar o carro com uma parcela atrasada?
As fontes consultadas não fixam número mínimo de parcelas. O requisito é a mora comprovada por notificação.
Se eu não recebi a carta, a busca e apreensão é nula?
Nem sempre. Pelo Tema 1132 do STJ, basta o envio ao endereço do contrato. Já no e-mail, o STJ exige prova de recebimento.
Posso pagar só as parcelas atrasadas para recuperar o carro?
Na via judicial, não. O Tema 722 exige o pagamento da integralidade da dívida apresentada pelo credor, em 5 dias da apreensão. Fora desse prazo, um acordo depende do banco.
Ingressar com revisional suspende a busca e apreensão?
Não automaticamente. A suspensão depende de decisão do juiz, conforme o caso. Discutir o contrato não substitui o cumprimento dos prazos da busca e apreensão.
O oficial do cartório pode entrar na minha casa para pegar o carro?
O STF exigiu respeito à inviolabilidade do domicílio e vedou a violência privada. O Provimento CNJ 196/2025 diz que o procedimento não terá força coercitiva.
Tenho direito ao dinheiro que sobrar da venda?
Sim. A lei manda entregar ao devedor o saldo apurado, se houver, com prestação de contas. Peça os documentos da venda.
Conclusão
A busca e apreensão de veículo segue regras rígidas e prazos curtos, na Justiça ou no cartório. A notificação ao endereço do contrato basta, o adimplemento substancial não protege o devedor e a purgação exige a dívida integral.
Ainda assim, há espaço para defesa: falhas na notificação, cobranças a mais, tarifas e seguros indevidos e as cautelas fixadas pelo STF. A revisional só de juros raramente prospera, enquanto o Tema 1378 não for julgado. Cada caso depende de análise individual.
Precisa de orientação sobre a busca e apreensão?
Nossa equipe analisa o seu contrato e os seus prazos.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale