Resposta rápida
O cartão consignado RMC é um cartão de crédito cujo pagamento mínimo é descontado direto do benefício do INSS. Muita gente o contratou achando que era um empréstimo comum. Desde março de 2026, o STJ suspendeu os processos sobre o tema até julgar o Tema 1.414. Mesmo assim, você pode conferir os descontos, reclamar e reunir provas.
Dona Maria pediu um empréstimo no banco para ajudar o neto. Anos depois, percebeu que o desconto no benefício continuava todo mês, sempre do mesmo valor. No extrato do INSS, aparecia uma sigla estranha: RMC.
Essa é a dúvida de muitos aposentados e pensionistas. O cartão consignado RMC é legal? Dá para parar o desconto e pedir o dinheiro de volta? E se aparecer um empréstimo que você nunca fez?
O assunto chegou ao Superior Tribunal de Justiça (STJ). Em 2026, o tribunal afetou o Tema 1.414 para definir quando esse contrato é válido e determinou a suspensão nacional dos processos sobre a questão.
Neste guia, você vai entender como funcionam o RMC e o RCC e o que fazer diante de descontos indevidos. Verá também como está o ressarcimento dos descontos de associações. Também verá, com franqueza, o que a Justiça tem decidido e o que ela tem exigido de quem processa o banco.
Neste guia
- O que é o cartão consignado RMC e o RCC do INSS?
- Qual a diferença entre cartão consignado RMC e empréstimo consignado?
- Por que a dívida do cartão consignado RMC parece nunca acabar?
- Apareceu um empréstimo consignado que eu não fiz. E agora?
- Descontos de associação no INSS: ainda dá para pedir o dinheiro de volta?
- Como contestar o cartão consignado RMC e os descontos indevidos?
- O que a Justiça tem decidido sobre o cartão consignado RMC?
- Tenho direito à devolução em dobro e a dano moral?
- Por que a Justiça está pedindo tantos documentos nessas ações?
- Passo a passo: o que fazer agora?
- Perguntas frequentes sobre cartão consignado RMC
- Conclusão
O que é o cartão consignado RMC e o RCC do INSS?
RMC significa Reserva de Margem Consignável. É a parte do benefício que fica separada para pagar um cartão de crédito consignado. Todo mês, o valor mínimo da fatura sai direto da aposentadoria ou pensão.
O RCC é o cartão consignado de benefício, uma modalidade parecida, com reserva própria. Os dois são produtos de banco, e não do INSS. O INSS apenas faz o desconto e repassa o valor à instituição.
O ConJur explicou o modelo ao noticiar o Tema 1.414: é um produto híbrido. Ele mistura um cartão comum com a reserva de parte do benefício para pagar o mínimo da fatura.
Qual a diferença entre cartão consignado RMC e empréstimo consignado?
No empréstimo consignado comum, você sabe desde o início quantas parcelas vai pagar. No cartão consignado RMC, o desconto paga só o mínimo da fatura. O restante continua devendo, com juros.
A margem consignável é o limite do benefício que pode ser comprometido com descontos. A Lei 14.431/2022 fixou esse limite em 45% do benefício (Lei 8.213/1991, art. 115, VI):
| Modalidade | Parte da margem | Como é pago | Quando termina |
|---|---|---|---|
| Empréstimo consignado comum | Até 35% do benefício | Parcelas fixas descontadas do benefício | No número de parcelas contratado |
| Cartão de crédito consignado (RMC) | Até 5% do benefício | Desconto do valor mínimo da fatura | Só quando o saldo da fatura é quitado |
| Cartão consignado de benefício (RCC) | Até 5% do benefício | Desconto das despesas do cartão | Depende do uso e do saldo do cartão |
Na prática, muitos aposentados assinaram um cartão pensando que faziam um empréstimo. O dinheiro caiu na conta como um “saque” do cartão. A partir daí, começou um desconto mensal sem data para acabar.
Por que a dívida do cartão consignado RMC parece nunca acabar?
O desconto mensal cobre só o mínimo. O saldo que sobra é refinanciado com juros rotativos (juros do cartão quando a fatura não é paga inteira). Assim, a dívida pode virar uma “bola de neve”, como descreveu o ConJur.
O próprio STJ reconheceu esse ponto. Uma das questões do Tema 1.414 é o “prolongamento indeterminado da dívida”, diante da aparente insuficiência dos descontos mensais, segundo a decisão de afetação.
Por isso, vale pedir ao banco as faturas e o contrato. Só com eles é possível saber quanto já foi pago e quanto ainda é cobrado.
Apareceu um empréstimo consignado que eu não fiz. E agora?
Empréstimo consignado não reconhecido é aquele que aparece no seu extrato sem que você o tenha contratado. Pode ser fraude ou contratação feita sem as formalidades exigidas.
A regra mudou em 2026. A Lei 15.327/2026 alterou a Lei 8.213/1991 (art. 115, §§ 9º a 13). Agora:
- todos os benefícios ficam bloqueados para consignado;
- o desbloqueio exige biometria (rosto ou digital) ou assinatura eletrônica qualificada;
- depois de cada contratação, o benefício volta a ser bloqueado;
- é proibido contratar ou desbloquear por procuração ou por telefone;
- o segurado deve ser informado antes do primeiro desconto e pode contestar pelos canais do INSS.
Pela Agência Senado, a nova lei também prevê devolução integral do desconto indevido, em até 30 dias após a notificação ou a decisão administrativa definitiva.
O banco responde pela fraude?
A Súmula 479 do STJ trata disso (STJ). Os bancos “respondem objetivamente pelos danos gerados por fortuito interno relativo a fraudes e delitos praticados por terceiros”. Responder objetivamente significa responder sem que seja preciso provar culpa do banco.
E quando a pessoa não sabe ler?
Em 2026, a Terceira Turma do STJ anulou contratos feitos por um analfabeto em caixa eletrônico (REsp 2.016.029). Para o tribunal, cartão e senha não substituem a assinatura a rogo e as duas testemunhas. A devolução foi simples, descontado o que o banco havia liberado.
Descontos de associação no INSS: ainda dá para pedir o dinheiro de volta?
Em 2025, veio à tona um esquema de descontos de mensalidades de associações e sindicatos feitos sem autorização. O governo abriu um acordo para devolver os valores descontados entre março de 2020 e março de 2025.
O prazo para contestar esses descontos foi prorrogado algumas vezes e terminou em 20/06/2026, segundo o Metrópoles. Em outubro de 2026, o balanço apontava R$ 3,6 bilhões devolvidos a 5,1 milhões de pessoas (Previdenciarista).
| Sua situação | O que acontece agora |
|---|---|
| Contestou no prazo e a entidade não respondeu | Pode aderir ao acordo no Meu INSS (“Consultar pedidos” → “Cumprir exigência” → “Aceito receber”) ou nos Correios |
| Contestou e a entidade apresentou documentos | O caso pode ir para análise judicial; cerca de 1,6 milhão de casos aguardavam essa etapa em outubro de 2026 |
| Não contestou até 20/06/2026 | Não é possível abrir novo pedido pela via administrativa; resta avaliar outras vias |
| Herdeiro de beneficiário falecido | Pode receber se o cadastro de herdeiro já tiver sido iniciado |
Desde a Lei 15.327/2026, desconto de mensalidade associativa no benefício é proibido, mesmo com autorização. Se ainda aparecer algum, ele merece atenção imediata.
Cuidado com golpes: o INSS informa que não liga nem envia SMS ou WhatsApp com links sobre o ressarcimento. A adesão ao acordo não tem custo.
Como contestar o cartão consignado RMC e os descontos indevidos?
O primeiro passo é saber exatamente o que está sendo descontado. No Meu INSS, busque “Extrato de empréstimo”. Ali aparecem os contratos e cartões consignados ativos, com banco, valor e data, segundo orientação publicada pelo TNH1.
Depois, use os canais oficiais. Eles não custam nada e deixam registro da sua reclamação:
- Central 135 do INSS: para registrar a reclamação e contestar o desconto;
- Consumidor.gov.br: o banco é notificado e tem prazo para responder;
- Banco Central: reclamação pelo site ou pelo telefone 145, como orienta a cartilha do MPMG;
- Procon: atendimento presencial para quem tem dificuldade com a internet;
- Delegacia: boletim de ocorrência, se houver suspeita de golpe.
Peça também ao banco, por escrito, a cópia do contrato, as faturas e o comprovante do valor depositado. Esses papéis mostram se você foi informado de que contratava um cartão.
O que a Justiça tem decidido sobre o cartão consignado RMC?
A resposta honesta é: depende do tribunal, da câmara e da prova. Segundo o ConJur, sete Tribunais de Justiça criaram IRDRs (incidentes que fixam uma tese para casos repetidos) com posições divergentes.
O STJ vai uniformizar o tema
No Tema 1.414 (REsps 2.215.851, 2.215.853, 2.224.598 e 2.224.599), relator ministro Raul Araújo, o STJ vai definir parâmetros para a validade do contrato. Vai decidir também a consequência da invalidação: volta ao estado anterior, conversão em consignado comum ou revisão.
O Tema 1.328 (REsp 2.145.244/SC) discute se há dano moral presumido quando o RMC é anulado. A suspensão nacional dos processos foi referendada pela Segunda Seção em 08/04/2026 e não alcança cumprimentos de sentença (TRF3). Até a data desta publicação, não havia tese firmada.
No Paraná, a jurisprudência oscila
O TJPR não admitiu um IRDR sobre o RMC em 2021 (0016312-98.2021.8.16.0000). Por isso, as câmaras decidem caso a caso, e o resultado varia.
- Favorável ao consumidor: a 14ª Câmara Cível anulou o RMC de um idoso semianalfabeto que queria empréstimo comum. Manteve dano moral de R$ 10.000 (0003303-57.2021.8.16.0101, 10/09/2025).
- Favorável ao banco: a mesma câmara validou um RMC contratado com biometria facial e geolocalização, com saques e compras comprovados (0002750-65.2024.8.16.0081, 06/05/2026).
| Tribunal | Precedente | O que foi fixado (resumo) |
|---|---|---|
| STJ | Temas 1.414 e 1.328 | Afetados; processos suspensos; sem tese até a publicação |
| TJPR | IRDR 0002451-50.2018.8.16.0000 | Prescrição de 5 anos, desde a última parcela, em consignado fraudulento contra indígena ou analfabeto |
| TJMG | IRDR Tema 73 | Anulação quando o consumidor contratou cartão achando que era empréstimo |
| TJRS | IRDR Tema 28 | Anulação por erro e possível conversão em consignado; dano moral não presumido |
| TJSC | IRDR Tema 26 | Anular o RMC não gera, por si só, dano moral presumido |
Os resumos dos IRDRs de MG, RS e SC são do Cálculo Jurídico. O do TJPR é da decisão de mérito.
Tenho direito à devolução em dobro e a dano moral?
O Código de Defesa do Consumidor (CDC) prevê devolução em dobro de quem pagou valor cobrado indevidamente (art. 42, parágrafo único). A questão sempre foi saber quando ela cabe.
Em 2020, a Corte Especial do STJ (EAREsp 676.608) decidiu que basta a cobrança contrariar a boa-fé objetiva. Não é preciso provar má-fé. Para contratos privados, porém, houve modulação, e muitos tribunais aplicaram o dobro só aos descontos após 30/03/2021.
Em setembro de 2026, a Corte Especial julgou o Tema 929 (REsp 1.963.770/CE). Segundo o Migalhas e o Jusdocs, a tese saiu sem modulação. O acórdão ainda não havia sido publicado.
Há uma ressalva importante na nova tese. Cláusula declarada nula depois, ou divergência nos tribunais, pode configurar “engano justificável” e afastar o dobro, o que pesa justamente nos casos de RMC.
E o dano moral?
O STJ ainda vai decidir se há dano moral presumido no RMC anulado (Tema 1.328). Também afetou o Tema 1.435, sobre descontos indevidos em benefício previdenciário em geral. Hoje, alguns tribunais concedem a indenização e outros exigem prova de prejuízo concreto.
Por que a Justiça está pedindo tantos documentos nessas ações?
Ações sobre consignado se multiplicaram, e parte delas foi proposta em massa, sem cuidado. Os tribunais reagiram. Em 2025, o STJ julgou o Tema 1.198 (REsp 2.021.665/MS), sobre litigância abusiva.
A tese começa assim: “Constatados indícios de litigância abusiva, o juiz pode exigir, de modo fundamentado”. Ele pode pedir que a petição inicial seja completada, com razoabilidade, para mostrar o interesse de agir e a autenticidade do pedido.
No acórdão, aparecem como exemplos procuração atualizada, extratos da conta do benefício, comprovante de residência e cópias de contratos. Essa lista ficou fora da tese, para não virar exigência automática: os documentos pedidos dependem do caso concreto.
Na prática, quem chega com documentos organizados evita atrasos. E ações sem base real não fazem bem a ninguém: atrasam quem tem razão.
Passo a passo: o que fazer agora?
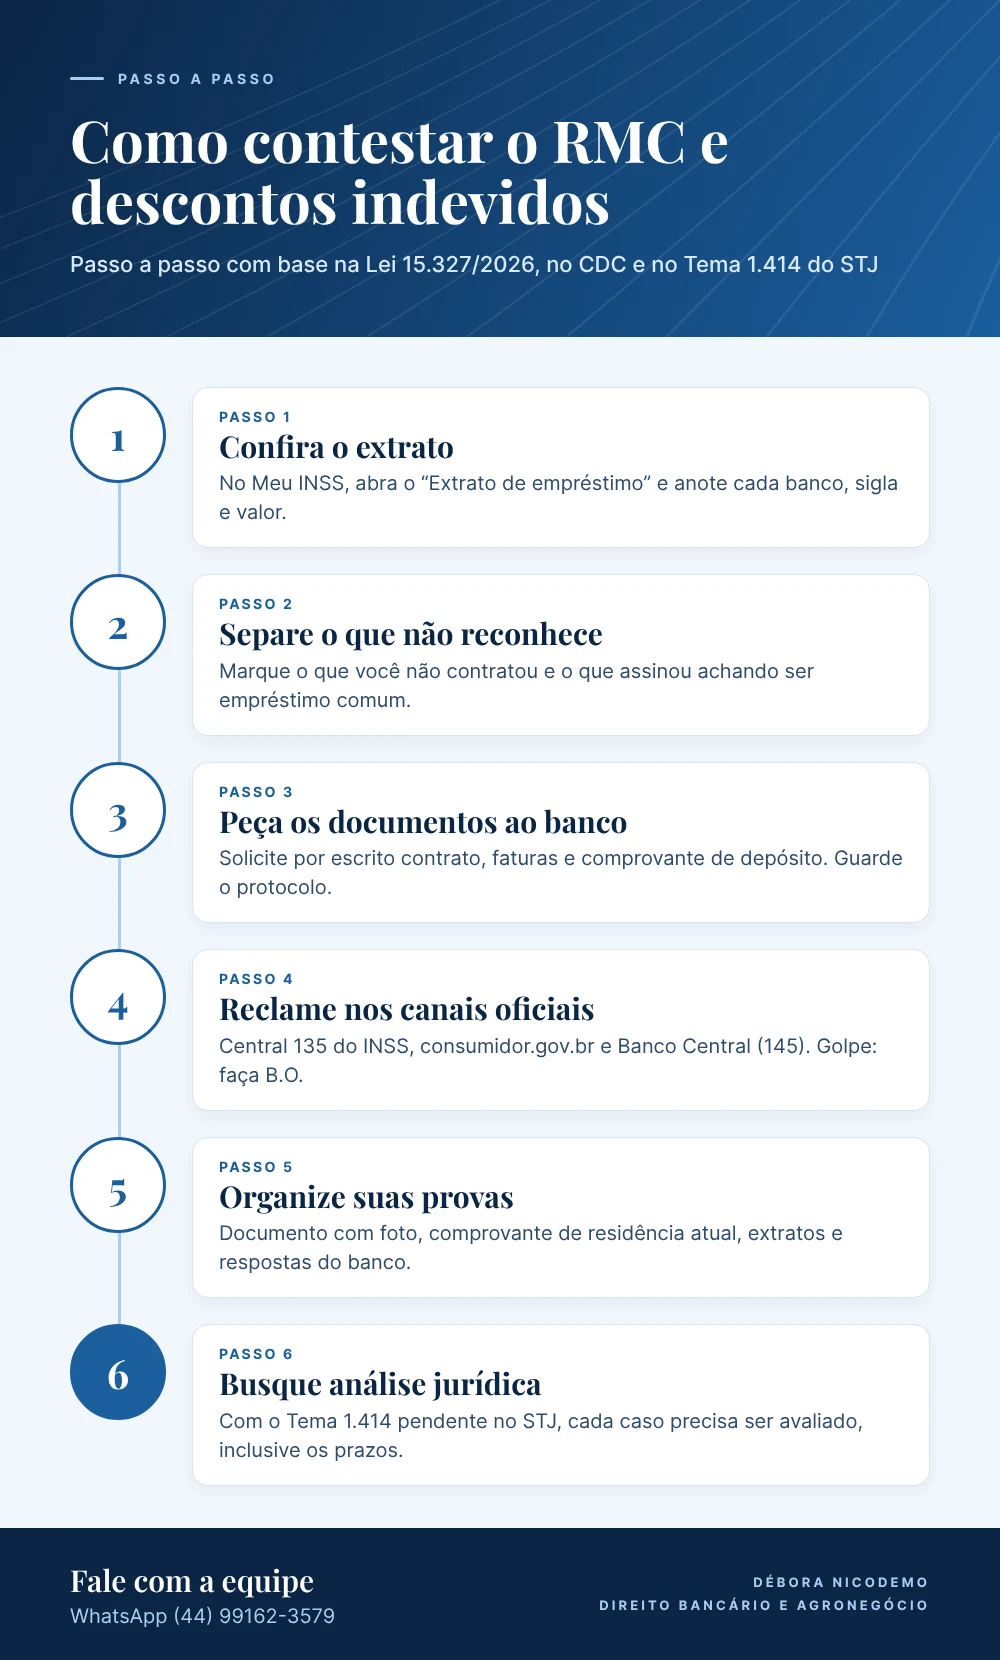
- Confira o extrato. No Meu INSS, abra o “Extrato de empréstimo” e o extrato de pagamento. Anote cada sigla, banco e valor.
- Separe o que reconhece. Marque o que você contratou, o que não reconhece e o que contratou achando ser outra coisa.
- Peça os documentos ao banco. Solicite por escrito contrato, faturas e comprovante de depósito. Guarde o protocolo.
- Reclame nos canais oficiais. Use a Central 135, o consumidor.gov.br e o Banco Central. Se suspeitar de golpe, registre boletim de ocorrência.
- Organize sua documentação. Documento com foto, comprovante de residência atual, extratos bancários e respostas do banco.
- Busque análise jurídica. Com o Tema 1.414 pendente, cada caso precisa ser avaliado, inclusive quanto aos prazos para agir.
Perguntas frequentes sobre cartão consignado RMC
Ainda vale a pena entrar na Justiça com o Tema 1.414 suspenso?
A suspensão atinge processos em andamento sobre a mesma questão. Segundo análise do Jusdocs, ela não impede novas ações nem o exame de pedidos urgentes. Ainda assim, o julgamento final pode demorar.
O RMC pode ser convertido em empréstimo consignado comum?
Alguns tribunais admitem a conversão, como prevê o IRDR 28 do TJRS. O STJ vai decidir no Tema 1.414 se essa deve ser a consequência. Hoje, depende do tribunal e da prova.
Preciso devolver o dinheiro que caiu na minha conta?
Em regra, os tribunais descontam o valor que o banco liberou, para evitar enriquecimento sem causa. Foi o que fez o STJ no REsp 2.016.029, com compensação dos valores recebidos.
Existe prazo para reclamar na Justiça?
Para consignado fraudulento contra indígena ou analfabeto, o TJPR fixou cinco anos, contados da última parcela (CDC, art. 27). Em outros casos, a contagem pode variar. Não deixe para depois.
Perdi o prazo do acordo dos descontos associativos. Perdi tudo?
Pela via administrativa, não há novo pedido depois de 20/06/2026. Outras vias podem existir, mas dependem de análise do caso e dos documentos.
Posso bloquear meu benefício para evitar novos empréstimos?
Com a Lei 15.327/2026, todo benefício fica bloqueado para consignado, e o desbloqueio exige biometria ou assinatura eletrônica qualificada. Confira no Meu INSS a situação do seu benefício.
Conclusão
O cartão consignado RMC não é ilegal por si só, mas muitos aposentados o contrataram sem entender o que assinavam. A lei de 2026 deixou o benefício mais protegido, e o STJ vai fixar regras para os contratos antigos.
Enquanto isso, conferir o extrato, reclamar nos canais oficiais e guardar provas faz diferença. A Justiça tem exigido documentos e decidido de formas diferentes. Cada caso depende de análise individual.
Precisa de orientação sobre descontos no seu benefício?
Nossa equipe analisa o seu extrato e os seus contratos.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale