Resposta rápida
O reajuste abusivo do plano de saúde é o aumento sem base no contrato, nas regras da ANS ou em cálculo transparente. Nos planos individuais, o teto de maio/2026 a abril/2027 é de 5,11%. Nos coletivos, você pode pedir a memória de cálculo, reclamar na ANS e, se preciso, buscar a revisão na Justiça.
Será que você tem esse direito?
As regras mudam conforme o tipo de plano, a data do contrato, a sua idade e o percentual aplicado. Antes de cancelar o plano ou aceitar uma troca de contrato, tire suas dúvidas com a advogada para confirmar o melhor caminho no seu caso.
(44) 99162-3579 · @adv.deboranicodemo
O boleto chega e o valor subiu 20%, 30%, às vezes mais. Quem tem plano pela empresa, por uma associação ou acabou de fazer 59 anos conhece esse susto. E surge a dúvida: o reajuste abusivo do plano de saúde pode ser contestado?
A operadora pode aumentar quanto quiser? Existe limite? Dá para pedir de volta o que foi pago a mais?
A Lei 9.656/1998 exige que o contrato traga os critérios de reajuste (art. 16, XI). A ANS (Agência Nacional de Saúde Suplementar, que regula os planos) fixou o teto de 5,11% para os planos individuais e familiares. Ele vale de maio de 2026 a abril de 2027, segundo a nota técnica da ANS.
Neste guia, você vai entender os tipos de reajuste, o teto de 2026, os planos coletivos e o reajuste por idade. Também verá as teses do STJ, os sinais de abuso, como contestar e o prazo para pedir valores de volta.
Neste guia
- O que é reajuste abusivo do plano de saúde?
- Quais são os tipos de reajuste do plano de saúde?
- Reajuste do plano de saúde 2026: qual o teto da ANS?
- Como funciona o reajuste do plano coletivo empresarial e por adesão?
- Como funciona o reajuste por faixa etária do plano de saúde?
- Aumento do plano de saúde para idoso: o que diz a lei?
- O que o STJ decidiu sobre o reajuste por idade?
- Como identificar um reajuste abusivo do plano de saúde?
- Como contestar o reajuste do plano de saúde?
- Reajuste abusivo do plano de saúde: dá para pedir o dinheiro de volta?
- Quais documentos reunir e que cuidados tomar?
- Passo a passo: o que fazer diante do reajuste?
- Perguntas frequentes sobre reajuste abusivo do plano de saúde
- Conclusão
O que é reajuste abusivo do plano de saúde?
É o aumento da mensalidade que não respeita o contrato, as normas da ANS ou o dever de informar o consumidor. Também pode ser abusivo o percentual sem justificativa técnica, que pesa demais no bolso.
O Código de Defesa do Consumidor (CDC) proíbe elevar o preço sem justa causa (Lei 8.078/1990, art. 39, inciso X). Também é nula a cláusula que permite variar o preço de forma unilateral (art. 51, inciso X).
Nem todo aumento é ilegal: o reajuste existe para recompor custos. A análise depende do tipo de plano e do contrato.
Quais são os tipos de reajuste do plano de saúde?
Segundo a cartilha de reajuste da ANS, existem dois tipos. O reajuste anual acontece uma vez por ano, no aniversário do contrato. O reajuste por faixa etária ocorre quando você muda de faixa de idade prevista no contrato.
O reajuste anual muda conforme a forma de contratação:
| Tipo de plano | Quem contrata | Como é o reajuste anual |
|---|---|---|
| Individual ou familiar | A própria pessoa, para si e a família | Limitado ao teto fixado pela ANS a cada ano |
| Coletivo empresarial | A empresa, para os empregados | Negociado entre a empresa e a operadora |
| Coletivo por adesão | Associação, sindicato ou entidade de classe | Negociado entre a entidade e a operadora |
| Coletivo com menos de 30 vidas | Empresas pequenas ou grupos menores | Percentual único para o agrupamento de contratos da operadora |
O plano coletivo por adesão é o contratado por meio de associação, sindicato ou entidade de classe.
Reajuste do plano de saúde 2026: qual o teto da ANS?
Nos planos individuais e familiares, o índice máximo é de 5,11%. Ele vale de 1º de maio de 2026 a 30 de abril de 2027, conforme a nota técnica da ANS.
O teto alcança contratos assinados a partir de 1º/1/1999 ou adaptados à Lei 9.656/1998. Contratos antigos não adaptados seguem o próprio contrato, segundo a ANS.
Quando o novo valor pode ser cobrado
O reajuste só vale a partir do mês de aniversário do contrato. Pelo guia da ANS, aniversários em maio ou junho podem ser cobrados até agosto, com retroativo.
Nos demais meses, a cobrança pode começar até dois meses depois, também com retroativo. Percentual acima de 5,11% num plano individual merece explicação.
Como funciona o reajuste do plano coletivo empresarial e por adesão?
Nos coletivos com 30 ou mais beneficiários, o aumento é negociado todo ano entre a contratante e a operadora, sem teto da ANS. Segundo a Agência Brasil, 84 de cada 100 vínculos são coletivos, e a média de reajuste no início de 2026 foi de 9,9%.
O que é sinistralidade
Sinistralidade é a relação entre o que a operadora gastou com o grupo e o que recebeu em mensalidades. Pela RN 565/2022, ela só entra de forma complementar ao índice do contrato, sem acumular índices, segundo relatório técnico da ANS.
Contratos com menos de 30 vidas: o agrupamento
Nos coletivos com menos de 30 beneficiários, os contratos da mesma operadora são agrupados e recebem um percentual único por ano (RN 565/2022). A ideia é diluir o risco.
Ainda assim, a média foi de 13,48% nesses planos e de 8,71% nos maiores, segundo a Agência Brasil.
Dever de informar o cálculo
A operadora deve informar à contratante o cálculo pelo menos 30 dias antes. Depois, deve explicá-lo ao consumidor em até 10 dias do pedido, segundo a cartilha da ANS.
A ANS discute mudanças, como ampliar o agrupamento. Em agosto de 2026, as propostas ainda não eram regras em vigor.
Como funciona o reajuste por faixa etária do plano de saúde?
O reajuste por faixa etária é o aumento ao entrar numa nova faixa de idade. Ele exige que o contrato inicial traga as faixas e os percentuais (Lei 9.656/1998, art. 15).
Para contratos firmados a partir de 1º de janeiro de 2004, a RN 63/2003 da ANS fixou dez faixas (art. 2º):
| Faixa | Idade | Faixa | Idade |
|---|---|---|---|
| 1ª | 0 a 18 anos | 6ª | 39 a 43 anos |
| 2ª | 19 a 23 anos | 7ª | 44 a 48 anos |
| 3ª | 24 a 28 anos | 8ª | 49 a 53 anos |
| 4ª | 29 a 33 anos | 9ª | 54 a 58 anos |
| 5ª | 34 a 38 anos | 10ª | 59 anos ou mais |
Os dois limites da ANS
O valor da última faixa não pode passar de seis vezes o da primeira (RN 63/2003, art. 3º, inciso I). Se a primeira custa R$ 100, a última não passa de R$ 600, exemplifica a ANS.
E a variação acumulada da 7ª à 10ª faixa não pode superar a da 1ª à 7ª (art. 3º, inciso II). Isso evita concentrar aumentos nas idades altas.
Aumento do plano de saúde para idoso: o que diz a lei?
A última faixa começa aos 59 anos porque, aos 60, vale o Estatuto da Pessoa Idosa (Lei 10.741/2003, art. 1º). O art. 15, § 3º, diz:
“É vedada a discriminação da pessoa idosa nos planos de saúde pela cobrança de valores diferenciados em razão da idade.”
Por isso, o último reajuste por idade costuma ser o dos 59 anos, que gera muitas dúvidas por ser alto.
A Lei 9.656/1998 também veda a variação por idade aos maiores de 60 anos no plano há mais de dez anos (art. 15, parágrafo único). Se isso alcança o seu contrato, depende de análise com a advogada.
O que o STJ decidiu sobre o reajuste por idade?
O Superior Tribunal de Justiça (STJ) julgou o tema em recursos repetitivos, que orientam os demais tribunais.
Tema 952: planos individuais e familiares
No Tema 952 (REsp 1.568.244/RJ), o STJ admitiu o reajuste por idade com três condições: previsão no contrato e respeito às normas da ANS. Além disso, os percentuais não podem ser desarrazoados, onerar demais o consumidor ou discriminar o idoso, como reúne o TJDFT.
Tema 1.016: planos coletivos
No Tema 1.016 (REsp 1.716.113/DF), o STJ estendeu essas condições aos coletivos. Só ressalvou que o CDC não vale para autogestões (planos geridos pela própria entidade).
O tribunal ainda definiu que a “variação acumulada” da RN 63/2003 se calcula pela fórmula matemática, não pela soma dos percentuais, noticiou o Migalhas. Esse detalhe pode mudar o resultado da conta no seu contrato.
Como identificar um reajuste abusivo do plano de saúde?
O CDC garante informação clara sobre o serviço e o preço (art. 6º, inciso III). Sem explicação, não há como saber se o aumento é justo. Fique atento a estes sinais:
| Sinal de alerta | Por que preocupa |
|---|---|
| Plano individual com percentual acima de 5,11% no ciclo 2026/2027 | Passa do teto fixado pela ANS |
| Operadora não entrega a memória de cálculo | Sem o cálculo, não há como conferir a justificativa |
| Percentual muito acima da média do mercado, sem explicação | Pode indicar índice sem base técnica |
| Faixa etária sem percentual previsto no contrato | A lei exige as faixas e os percentuais no contrato inicial |
| Aumentos sucessivos, ano após ano, em percentuais altos | Podem tornar o plano impagável e merecem revisão |
| Reajuste após os 60 anos apenas por causa da idade | O Estatuto da Pessoa Idosa veda a diferença de preço por idade |
A memória de cálculo mostra os números usados no reajuste. Um sinal isolado não prova abuso, mas orienta a conversa com a advogada.
Como contestar o reajuste do plano de saúde?
O caminho começa pelo diálogo e avança se for preciso:
1. Peça a explicação à operadora
Peça por escrito o percentual, o índice e a memória de cálculo. Nos coletivos, peça também à empresa ou entidade contratante. Anote os protocolos.
2. Reclame na ANS
Sem solução, reclame na ANS, que abre a NIP (Notificação de Intermediação Preliminar) junto à operadora. Pela cartilha da NIP, reajuste é tema não assistencial, e a operadora tem 10 dias úteis para responder.
Use o Fale Conosco do gov.br/ans (conta gov.br prata ou ouro) ou o Disque ANS: 0800 701 9656. Para deficientes auditivos: 0800 021 2105.
3. Procon e consumidor.gov.br
Você também pode reclamar no Procon ou no consumidor.gov.br. Os registros provam que você tentou resolver.
4. Via judicial
Persistindo o aumento sem justificativa, é possível pedir à Justiça a revisão e a devolução do que foi pago a mais. Pode-se pedir uma liminar (tutela de urgência), decisão provisória no início do processo, que depende das provas e do juiz.
Reajuste abusivo do plano de saúde: dá para pedir o dinheiro de volta?
A lei prevê a devolução do que foi cobrado indevidamente. O CDC fala em devolução em dobro, salvo engano justificável (art. 42, parágrafo único). A aplicação ao seu caso depende de análise.
Qual o prazo para pedir
No Tema 610 (REsp 1.361.182/RS), o STJ fixou em três anos o prazo para pedir valores de cláusula de reajuste nula (Código Civil, art. 206, § 3º, inciso IV). Veja a tese no TJDFT.
Na prática, voltam só os valores dos últimos três anos. Segundo o Idec, a cláusula pode ser questionada enquanto o contrato vigorar. Quanto antes você agir, menos fica para trás.
Quais documentos reunir e que cuidados tomar?
Separe:
| Documento | Para que serve |
|---|---|
| Contrato e aditivos, com a tabela de faixas etárias | Mostram o tipo de plano, a data e os critérios de reajuste |
| Boletos ou extratos dos últimos anos | Permitem calcular o percentual e o valor pago a mais |
| Cartas e e-mails sobre o reajuste | Indicam o índice informado e a data da comunicação |
| Memória de cálculo ou pedido feito por escrito | Prova a justificativa, ou a falta dela |
| Protocolos da operadora, da ANS e do Procon | Mostram as tentativas de solução |
Não deixe de pagar
Continue pagando enquanto contesta. A lei permite rescindir o plano por atraso de mais de 60 dias, seguidos ou não, nos últimos 12 meses. Exige-se notificação até o 50º dia (Lei 9.656/1998, art. 13, parágrafo único, inciso II).
Nos coletivos, confira o contrato. E não troque de plano às pressas sem comparar carências e coberturas.
Quando o orçamento aperta
Famílias com doenças crônicas ou deficiência sentem mais o aumento. Outros direitos aliviam o orçamento, como a isenção de IR para aposentado com doença grave e o saque do FGTS para tratamento. Com terapias para autismo, veja os direitos dos autistas.
Passo a passo: o que fazer diante do reajuste?
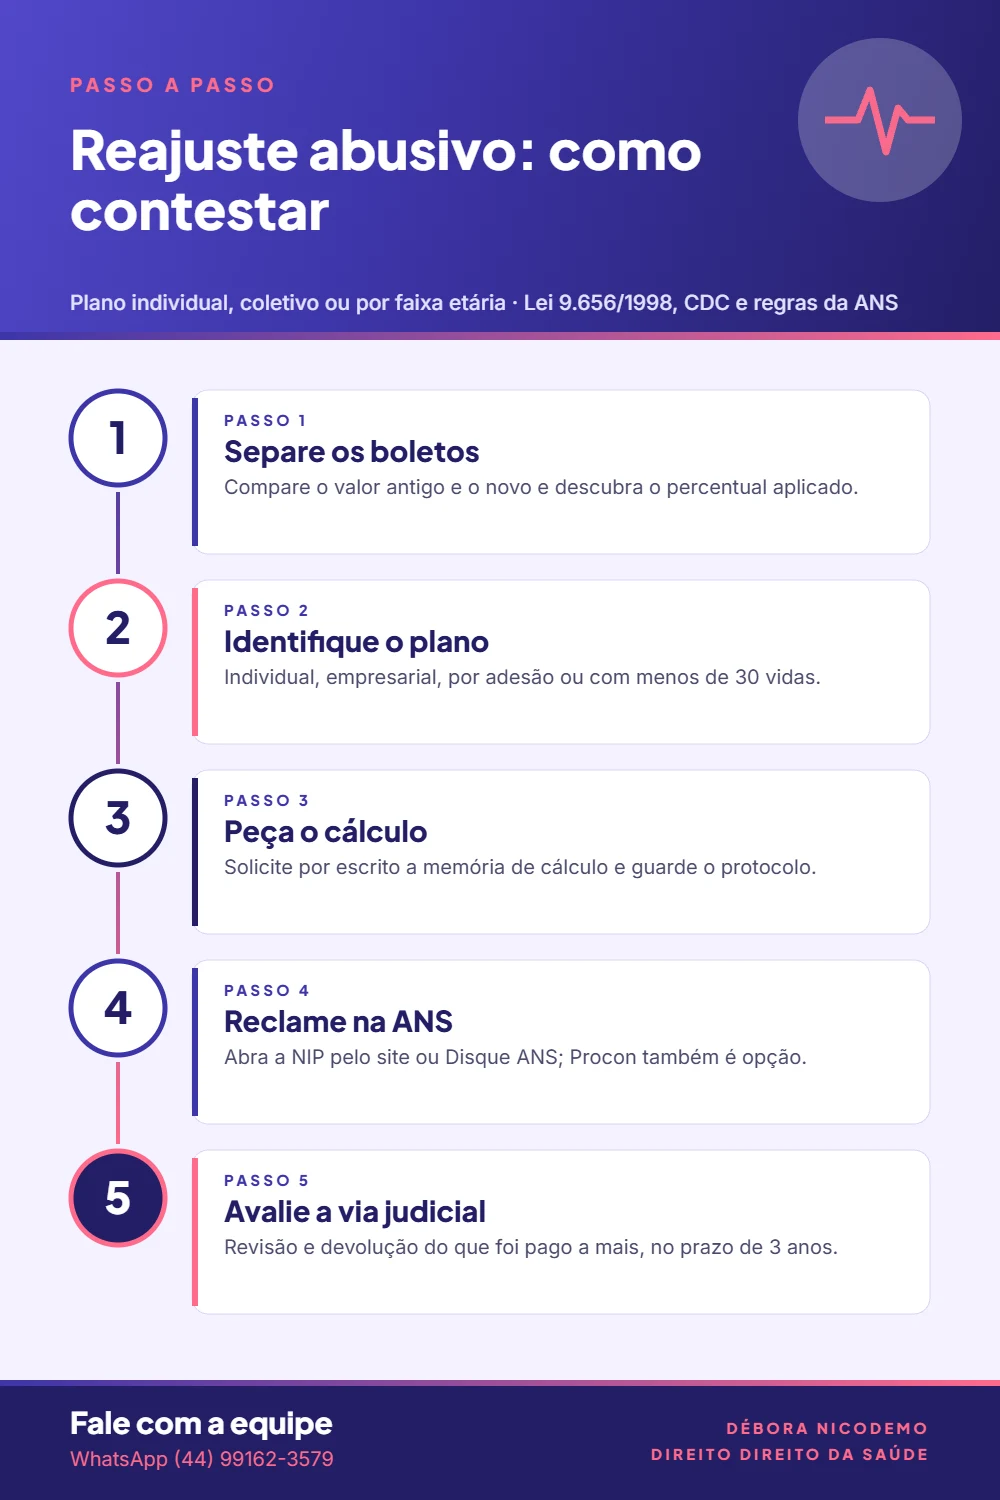
- Separe os boletos e compare o valor antigo com o novo para saber o percentual aplicado.
- Identifique o seu plano: individual, coletivo empresarial, por adesão ou com menos de 30 vidas.
- Peça a memória de cálculo à operadora, por escrito, e guarde o protocolo.
- Reclame na ANS pela NIP e, se quiser, no Procon ou no consumidor.gov.br.
- Avalie a via judicial com a advogada, lembrando o prazo de três anos para pedir a devolução.
Ficou com dúvida? As regras mudam conforme o tipo de plano, a data do contrato, a sua idade e o percentual aplicado. Converse com a advogada para confirmar o melhor caminho antes de cancelar o plano ou decidir pela ação: WhatsApp (44) 99162-3579 ou Instagram @adv.deboranicodemo.
Perguntas frequentes sobre reajuste abusivo do plano de saúde
Qual o reajuste do plano de saúde em 2026?
Nos individuais e familiares, o teto da ANS é de 5,11% (maio/2026 a abril/2027). Nos coletivos, o percentual é negociado.
O teto de 5,11% vale para o plano coletivo por adesão?
Não diretamente. No coletivo por adesão, o reajuste é negociado, mas precisa ser justificado e informado.
O plano pode aumentar quando faço 59 anos?
Pode, se o contrato previr o percentual e respeitar a ANS. Pelo Tema 952 do STJ, ele não pode ser desarrazoado.
Como pedir a memória de cálculo?
Por escrito, guardando o protocolo. A operadora deve responder em até 10 dias, segundo a ANS.
Posso parar de pagar até resolver?
Não. O atraso de mais de 60 dias pode levar ao cancelamento (Lei 9.656/1998).
Conclusão
O reajuste abusivo do plano de saúde pode surgir no aumento anual, no coletivo sem explicação ou na faixa etária. Conhecer o tipo de plano, o teto da ANS e as teses do STJ ajuda a separar o legítimo do excessivo.
Peça o cálculo, registre as reclamações e fique atento ao prazo de três anos. A confirmação dos seus direitos depende da análise do contrato com a advogada.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Débora Nicodemo, advogada (OAB/PR 114.262), com atuação em direito da saúde (planos de saúde e SUS), direitos da pessoa com deficiência e direito previdenciário. Advoga desde 2019. Escritório em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito da saúde
- Cirurgia robótica pelo SUS: quem tem direito e como pedir
- Cirurgia robótica pelo plano de saúde: o que cobre em 2026
- Tratamento fora do rol da ANS: IMRT, HIPEC, CAR-T e câncer
- Plano de saúde negou exame: prazos da ANS e o que fazer
- Diretriz de utilização da ANS: o plano negou? Veja o que fazer
- Medicamento de uso domiciliar no plano de saúde: regras 2026
- Medicamento fora do rol da ANS: quando o plano deve cobrir