Resposta rápida
A holding familiar é uma empresa, em geral uma LTDA, que recebe os bens da família como capital social. Ela faz sentido para organizar a sucessão, a gestão e a governança de um patrimônio relevante. Não faz sentido para patrimônio pequeno, família em conflito ou fuga de credores: a holding não protege bens contra dívidas que já existem.
O pai tem 68 anos, três áreas de lavoura, dois barracões alugados na cidade e quotas na cerealista da família. Os filhos já discutem quem fica com o quê. Na cooperativa, um vizinho garante que “abriu uma holding e nunca mais vai pagar imposto”.
A dúvida é comum entre famílias empresárias e produtores rurais. A holding familiar vale a pena para todo mundo? Ela reduz tributos, evita brigas e protege os bens de credores?
A conta mudou em 2026. A LC 227/2026 fixou um piso de valor de mercado para o ITCMD sobre quotas, e a Lei 15.270/2025 passou a tributar dividendos. Em 19/10/2026, o STF concluiu o Tema 1.348, sobre ITBI na integralização.
Neste guia, você vai entender o que é a holding, quando ela faz sentido e quando não faz. Também verá os tributos envolvidos, os limites contra credores e os passos para avaliar e montar a estrutura.
Neste guia
- O que é holding familiar e como ela funciona?
- Quais são os tipos de holding, inclusive a holding rural?
- Quando a holding familiar vale a pena?
- Quando a holding familiar não vale a pena?
- A holding familiar protege o patrimônio de dívidas?
- Paga ITBI para colocar imóveis na holding?
- Como fica o ITCMD na doação de quotas depois da reforma tributária?
- Holding paga menos imposto sobre aluguel e lucros?
- Como montar uma holding familiar passo a passo?
- Perguntas frequentes sobre holding familiar
- Conclusão
O que é holding familiar e como ela funciona?
Holding é uma sociedade criada para ser dona de bens ou de participações em outras empresas. Na holding familiar, os sócios são membros da mesma família, e o tipo mais usado é a sociedade limitada (LTDA).
Os bens entram na empresa por integralização de capital: o sócio transfere imóveis, quotas ou aplicações e recebe, em troca, quotas da holding. A partir daí, o imóvel passa a ser da pessoa jurídica, e a família passa a ter quotas.
Depois, os pais costumam doar essas quotas aos filhos e manter o usufruto, ou seja, o direito de administrar e receber os rendimentos. Assim, a sucessão começa em vida, segundo as regras do contrato social.
Quais são os tipos de holding, inclusive a holding rural?
Não existe um tipo jurídico chamado “holding”. O nome descreve a função da empresa, e a mesma família pode combinar mais de uma estrutura.
| Tipo | O que concentra | Uso mais comum |
|---|---|---|
| Holding patrimonial ou imobiliária | Imóveis urbanos, salas, barracões e aplicações | Administrar aluguéis e organizar a sucessão |
| Holding rural | Terras, benfeitorias e, às vezes, máquinas | Manter as áreas unidas entre gerações e separar a terra da operação |
| Holding de participações | Quotas ou ações de outras empresas da família | Centralizar o controle e as decisões do grupo |
| Holding mista | Bens e participações, com alguma atividade própria | Grupos familiares com negócios e imóveis ao mesmo tempo |
Como funciona a holding rural
Na holding rural, a terra costuma ficar na empresa, e a produção pode continuar com os pais ou filhos. A ligação entre eles se faz por arrendamento, parceria ou comodato (empréstimo de uso, sem pagamento), como explica artigo do Compre Rural.
A escolha entre esses contratos depende de estudo tributário, tanto da pessoa física produtora quanto da holding. Convém verificar também o efeito sobre garantias de crédito rural já existentes.
Quando a holding familiar vale a pena?
A holding tende a fazer sentido quando há patrimônio relevante, família minimamente alinhada e um objetivo legítimo. Os principais são estes.
Planejamento sucessório
Com as quotas doadas em vida, a divisão já está definida. Isso reduz o peso do inventário e evita o condomínio entre herdeiros. É quando vários irmãos são donos do mesmo imóvel e tudo depende de acordo.
Gestão, governança e acordo de sócios
O contrato social e o acordo de sócios definem quem administra, como se vota e como um sócio entra ou sai. Também podem prever regras para cônjuges, venda de quotas a terceiros e solução de conflitos.
Cláusulas de proteção na doação de quotas
Na doação com reserva de usufruto, os pais ficam com a renda e a gestão. Os filhos recebem a nua-propriedade. Segundo este artigo, a inalienabilidade implica impenhorabilidade e incomunicabilidade (CC, art. 1.911). Se o bem integra a legítima, é preciso declarar justa causa (CC, art. 1.848).
A cláusula de reversão permite que as quotas voltem ao doador se ele sobreviver ao filho. Não vale em favor de terceiro (CC, art. 547, conforme transcrição neste artigo).
Quando a holding familiar não vale a pena?
A holding é uma empresa de verdade, com custos permanentes. Em muitos casos, um testamento, doações bem feitas ou um acordo familiar resolvem melhor e gastam menos.
| Quando faz sentido | Quando não faz |
|---|---|
| Patrimônio relevante, com vários imóveis ou empresas | Patrimônio pequeno, em que os custos anuais superam o ganho |
| Família que conversa e aceita regras comuns | Família em conflito, que vai levar a briga para dentro da empresa |
| Imóveis que geram renda e exigem gestão profissional | Único imóvel, usado como moradia da família |
| Desejo de definir a sucessão ainda em vida | Pais que não querem abrir mão do controle formal dos bens |
| Estrutura feita com o devedor solvente e sem dívidas em cobrança | Objetivo de esconder bens de credores ou de uma execução em curso |
| Análise tributária feita antes, com números reais | Decisão tomada só por “ouvi dizer que economiza” |
Há ainda o risco tributário. Holding sem propósito negocial ou sem escrituração rigorosa pode ser recaracterizada pelo Fisco, como alerta artigo publicado pelo IBDFAM.
A holding familiar protege o patrimônio de dívidas?
É preciso ser claro: a holding não blinda patrimônio contra dívidas que já existem. Transferir bens para a empresa quando há credores pode ser anulado ou declarado ineficaz, e o bem volta a responder pela dívida.
Fraude contra credores e fraude à execução
Há fraude contra credores quando o devedor se desfaz de bens e fica sem como pagar (CC, arts. 158 e 159). A fraude à execução ocorre quando isso acontece com processo já em curso (CPC, art. 792), segundo artigo no Migalhas.
O STJ tem endurecido o tema nas transferências familiares. A 2ª Seção dispensou o registro da penhora quando a doação a descendentes configura blindagem patrimonial (REsp 1.896.456, notícia de 05/03/2025). A 4ª Turma seguiu linha semelhante no AREsp 2.847.102/GO (16/03/2026).
Na 3ª Turma, o REsp 2.134.847 (05/11/2024) afirmou que a proteção do bem de família não serve de “subterfúgio para práticas fraudulentas”.
Desconsideração da personalidade jurídica
Havendo desvio de finalidade ou confusão patrimonial, o juiz pode estender a dívida a quem se beneficiou (CC, art. 50, com redação da Lei 13.874/2019, segundo a Capital Aberto). Na versão inversa, é a empresa que responde pela dívida do sócio.
No REsp 2.095.942 (18/06/2024), a 3ª Turma admitiu, por maioria, a desconsideração inversa de uma empresa agropecuária. O imóvel tinha sido usado para integralizar seu capital, e houve votos divergentes.
E o imóvel em que a família mora?
Há um ponto favorável. Para o STJ, o imóvel da holding que serve de residência aos sócios pode ser bem de família impenhorável (AgInt no AREsp 2.360.631/RJ, 08/04/2024). Mas essa proteção cede diante da fraude.
Paga ITBI para colocar imóveis na holding?
O ITBI é o imposto municipal sobre a transmissão de imóveis. A Constituição prevê imunidade na transmissão de bens incorporados ao patrimônio da empresa “em realização de capital” (CF, art. 156, § 2º, I).
No Tema 796 (RE 796.376), o STF fixou: “a imunidade em relação ao ITBI não alcança o valor dos bens que exceder o limite do capital social a ser integralizado”. Se o imóvel vale mais que o capital subscrito, o excedente pode ser tributado.
Em 19/10/2026, no Tema 1.348 (RE 1.495.108/SP), o STF decidiu que a imunidade é “incondicionada”, ainda que a atividade seja preponderantemente imobiliária. Segundo a Machado Meyer, o limite do Tema 796 foi mantido e o acórdão ainda não foi publicado.
A tese divulgada ressalva os casos de simulação ou fraude à lei. Ainda cabem embargos de declaração, inclusive com pedido de modulação.
Como fica o ITCMD na doação de quotas depois da reforma tributária?
O ITCMD é o imposto estadual sobre herança e doação. A reforma tributária (EC 132/2023) tornou obrigatórias as alíquotas progressivas. O teto de 8% segue na Resolução do Senado 9/1992, segundo o Portal CPA.
A LC 227/2026, sancionada em 13/01/2026, trouxe normas gerais do ITCMD. Para quotas fora da bolsa, o piso é o patrimônio líquido ajustado a valor de mercado, mais o fundo de comércio (art. 154, II, segundo o IBDFAM).
Na prática, doar quotas pelo valor contábil antigo dos imóveis tende a deixar de ser aceito. A lei também permite que os estados somem doações sucessivas entre as mesmas pessoas.
Quando a nova regra começa a valer
A LC 227/2026 não se aplica sozinha: cada estado precisa ajustar sua lei. Pelas anterioridades (CF, art. 150, III, “b” e “c”), lei estadual publicada em 2026 só produz efeitos em 2027, segundo a Escola Superior de Contabilidade. Confira a lei do seu estado na data da doação.
No STJ, o Tema Repetitivo 1.371 tratou do arbitramento do valor pelo Fisco (CTN, art. 148) como medida excepcional, conforme o mesmo artigo do IBDFAM.
Holding paga menos imposto sobre aluguel e lucros?
Às vezes paga, às vezes não. A resposta depende do tamanho da renda, do regime tributário e de como os lucros serão distribuídos.
Ganho de capital na integralização
Pela Lei 9.249/1995 (art. 23), o sócio pode integralizar o bem pelo valor da sua declaração de bens, sem ganho a tributar. Se usar o valor de mercado, a diferença é ganho de capital, com IR de 15% a 22,5%, segundo o Tributário nos Bastidores.
O valor histórico evita o imposto agora, mas pode aumentar o ganho tributável numa venda futura pela holding. É uma escolha que precisa de cálculo.
Aluguéis e dividendos
Na pessoa física, o aluguel pode pagar até 27,5% de IR. Na holding do lucro presumido, a carga sobre a receita fica entre 11,33% e 14,53%, segundo outro artigo do IBDFAM.
A partir de 2027, IBS e CBS incidem sobre locação, com redução de 70% das alíquotas (LC 214/2025, art. 261, parágrafo único, segundo a Escola Superior de Contabilidade). A pessoa física só vira contribuinte acima de limites de receita e de número de imóveis.
Desde 1º/01/2026, a Lei 15.270/2025 exige retenção de 10% quando uma empresa paga mais de R$ 50 mil por mês a uma mesma pessoa física. Há ainda o imposto mínimo para rendas anuais acima de R$ 600 mil (Contábeis).
| Item | Bens na pessoa física | Bens na holding |
|---|---|---|
| Transferência dos imóveis | Não há | ITBI imune até o capital integralizado; excedente tributável (Temas 796 e 1.348) |
| Ganho de capital na entrada | Não há | Zero pelo valor declarado; tributado se usar valor de mercado (Lei 9.249/1995, art. 23) |
| Renda de aluguel | IR de até 27,5% | Cerca de 11,33% a 14,53% no lucro presumido |
| IBS/CBS sobre aluguel (a partir de 2027) | Só acima dos limites legais | Incide, com redução de 70% |
| Distribuição de lucros | Não se aplica | Retenção de 10% acima de R$ 50 mil/mês por empresa (Lei 15.270/2025) |
| Transmissão aos herdeiros | ITCMD no inventário, sobre os bens | ITCMD na doação de quotas, com piso de valor de mercado (LC 227/2026) |
| Custos fixos | Baixos | Contador, escrituração, obrigações acessórias e alterações contratuais |
Custos de manutenção e planejamento abusivo
A holding exige contabilidade regular, declarações fiscais e registro na Junta Comercial a cada alteração. Se a estrutura existe só no papel, com confusão entre contas da família e da empresa, ela perde força contra o Fisco e contra credores.
Como montar uma holding familiar passo a passo?
A ordem dos passos importa. Montar a empresa antes de fazer as contas é o erro mais caro.
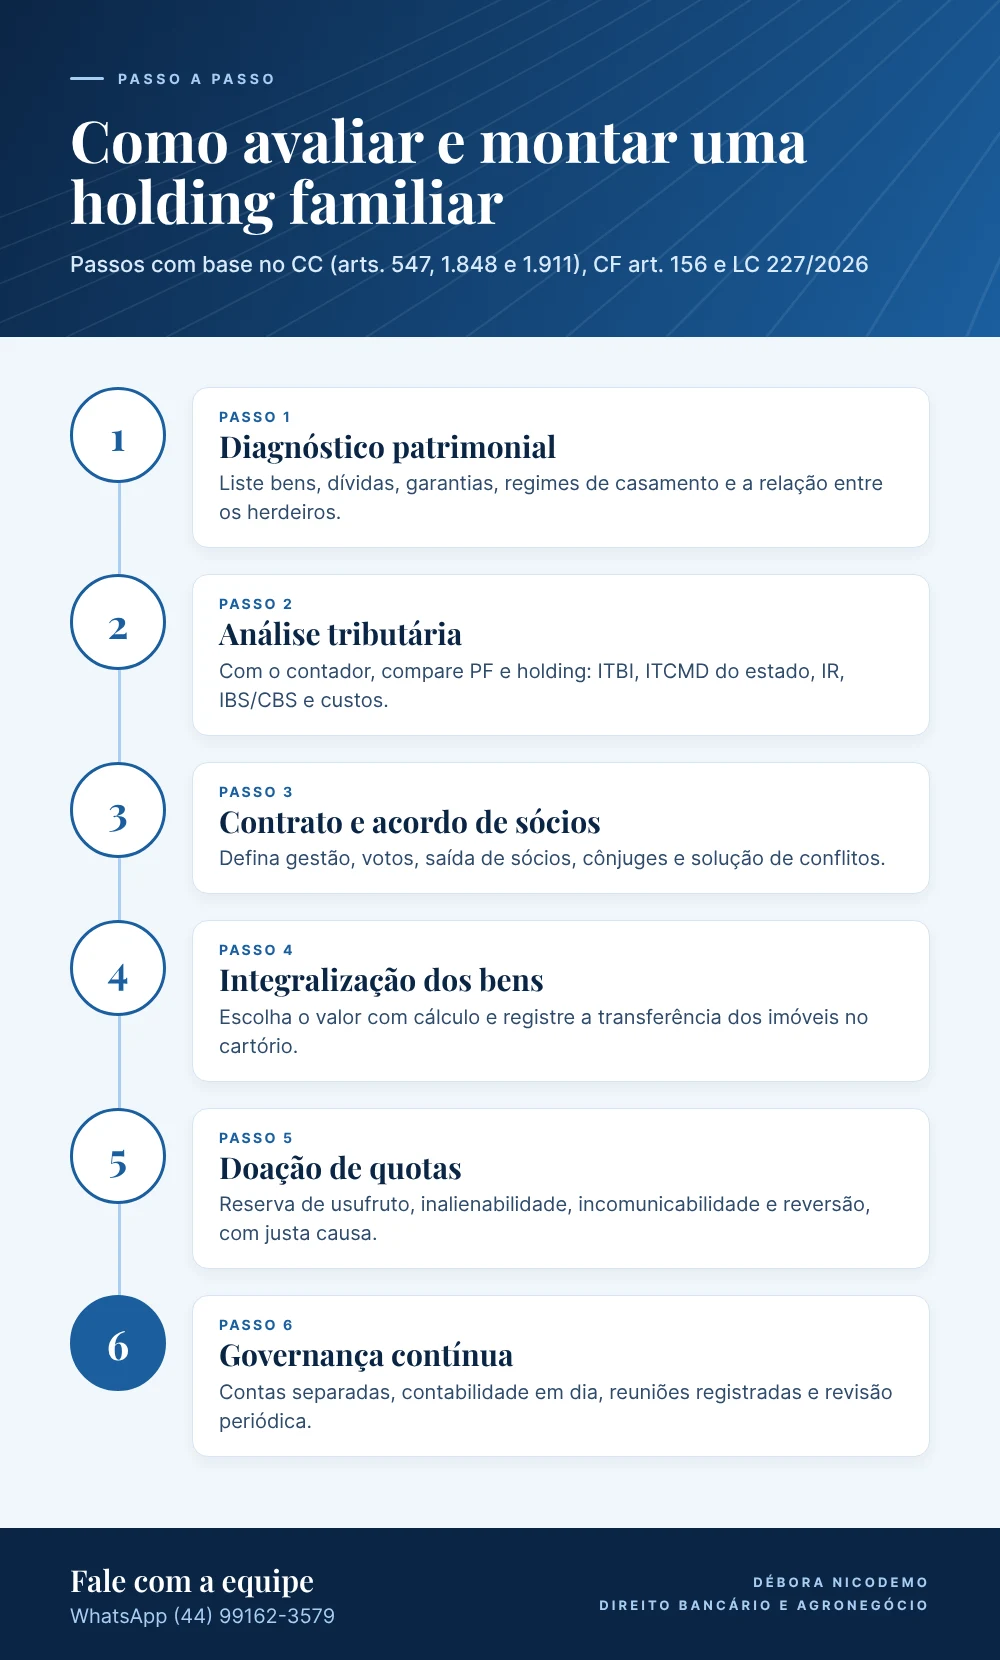
- Faça o diagnóstico patrimonial e familiar. Liste bens, dívidas, garantias dadas a bancos e o regime de casamento de cada um. Avalie também a relação entre os herdeiros.
- Faça a análise tributária com o contador. Compare a situação atual com a holding, incluindo ITBI, ITCMD do seu estado, IR, IBS/CBS e custos anuais.
- Redija contrato social e acordo de sócios. Defina administração, votos, saída de sócios, entrada de cônjuges e solução de conflitos.
- Integralize os bens. Escolha o valor de integralização com cálculo e registre a transferência dos imóveis no cartório.
- Doe as quotas com cláusulas. Use reserva de usufruto, inalienabilidade, incomunicabilidade e reversão quando fizerem sentido, com justa causa se atingirem a legítima.
- Mantenha a governança. Contas separadas, contabilidade em dia, reuniões registradas e revisão periódica diante de novas leis.
Se já existe cobrança, execução ou dívida vencida, o caminho é outro. A prioridade passa a ser negociar e se defender, não transferir bens.
Perguntas frequentes sobre holding familiar
A holding familiar evita o inventário?
Ela reduz o que vai a inventário, porque as quotas já foram doadas em vida. Bens que ficarem fora da holding, ou quotas não doadas, ainda passam por inventário.
Holding familiar serve para quem tem dívidas?
Não como proteção. Transferências feitas por quem já deve podem ser anuladas ou declaradas ineficazes, e o STJ tem presumido má-fé em doações familiares nesse contexto.
Ainda vale a pena fazer holding em 2026?
Pode valer, mas a conta mudou. O ITCMD sobre quotas tende a subir com o piso de valor de mercado, e os dividendos passaram a ter retenção. Cada caso depende de análise com números reais.
Produtor rural deve colocar a terra na holding?
Depende do tamanho da área, da sucessão desejada e dos contratos de crédito. A operação pode seguir na pessoa física, com arrendamento ou comodato, desde que haja estudo tributário prévio.
Quem fica com a renda depois da doação das quotas?
Com reserva de usufruto, os pais continuam recebendo os rendimentos e administrando. Os filhos ficam com a nua-propriedade até a extinção do usufruto.
A holding pode ser desfeita depois?
Sim, a sociedade pode ser alterada ou dissolvida. Mas a devolução dos bens aos sócios também gera custos e tributos, por isso convém planejar bem desde o início.
Conclusão
A holding familiar é uma ferramenta útil de sucessão, gestão e governança para patrimônios relevantes e famílias alinhadas. Ela não é atalho para pagar menos imposto em qualquer caso, e não protege bens contra dívidas que já existem.
Com a LC 227/2026, a Lei 15.270/2025 e o Tema 1.348 do STF, a decisão exige cálculo atualizado e documentos bem feitos. Cada caso depende de análise individual.
Pensando em organizar o patrimônio da família?
Nossa equipe analisa se a holding faz sentido para você.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário e Agronegócio da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver