Resposta rápida
Em regra, não dá para usar o FGTS para pagar dívidas com bancos nem o tratamento da ludopatia. A ludopatia não está entre as doenças previstas na lei. Há exceções, como financiamento habitacional e ações judiciais analisadas caso a caso. Antes de mexer no fundo, cuide da saúde e avalie a renegociação das dívidas.
A conta chega todo mês, o cartão está no limite e o empréstimo pessoal já foi usado para cobrir outra dívida. Enquanto isso, o saldo do FGTS aparece no aplicativo, parado. A pergunta vem quase sozinha: por que não usar esse dinheiro?
Muitas famílias que convivem com a ludopatia pensam no FGTS para pagar dívidas e custear o tratamento. A intenção é boa, mas a lei permite? E, quando permite, essa é a melhor saída?
O FGTS só pode ser movimentado nas situações listadas na Lei 8.036/1990, principalmente no art. 20 (Senado Federal). As contas são, por regra, “absolutamente impenhoráveis” (art. 2º, § 2º). Ou seja, o fundo foi pensado como proteção do trabalhador, não como reserva para quitar qualquer dívida.
Neste guia, você vai entender quando o saque é permitido, por que a ludopatia não está na lista e o que a Justiça tem decidido. Também vai ver os riscos do saque-aniversário e do consignado com FGTS, além de caminhos para custear o tratamento.
Neste guia
- Posso usar o FGTS para pagar dívidas e o tratamento da ludopatia?
- Em quais situações a lei permite sacar o FGTS?
- Ludopatia dá direito a sacar o FGTS por doença grave?
- Como pedir o saque do FGTS por doença grave?
- Dá para pedir na Justiça o saque do FGTS por ludopatia?
- Posso usar o FGTS para pagar dívidas com bancos?
- Saque-aniversário e consignado com FGTS: vale a pena?
- Por que usar o FGTS para pagar dívidas de apostas pode não ser a melhor estratégia?
- Como custear o tratamento da ludopatia sem o FGTS?
- Como evitar golpes de “liberação de FGTS”?
- Qual o passo a passo antes de mexer no FGTS?
- Perguntas frequentes sobre FGTS e ludopatia
- Conclusão
Posso usar o FGTS para pagar dívidas e o tratamento da ludopatia?
Pela via administrativa, na Caixa, em regra não. O FGTS (Fundo de Garantia do Tempo de Serviço) só é liberado nas hipóteses previstas em lei. “Pagar dívidas” e “tratar a ludopatia” não aparecem nessa lista.
Mas o trabalhador pode sacar se estiver em outra situação prevista, como demissão sem justa causa ou aposentadoria. Nesse caso, o uso do dinheiro é livre.
A pergunta certa, portanto, tem duas partes. Primeiro: existe alguma hipótese legal para o meu caso? Depois: usar o FGTS agora é a melhor decisão para a saúde e para as finanças da família?
Em quais situações a lei permite sacar o FGTS?
O art. 20 da Lei 8.036/1990 traz uma lista de situações. Veja as mais comuns e se elas ajudam quem enfrenta a ludopatia ou dívidas (Senado Federal; Câmara, Lei 13.932/2019):
| Situação | Base legal | Ajuda no caso de ludopatia ou dívidas? |
|---|---|---|
| Demissão sem justa causa, inclusive indireta, culpa recíproca e força maior | Art. 20, I | Libera o saldo, que pode ser usado livremente; não vale para quem optou pelo saque-aniversário |
| Aposentadoria pela Previdência Social | Art. 20, III | Sim, o saldo fica livre |
| Prestações, amortização ou quitação de financiamento habitacional e compra da casa própria | Art. 20, V, VI e VII | Só para a dívida da moradia, com condições do Sistema Financeiro da Habitação (SFH) |
| Câncer (neoplasia maligna) do trabalhador ou de dependente | Art. 20, XI | Não abrange a ludopatia |
| Vírus HIV do trabalhador ou de dependente | Art. 20, XIII | Não abrange a ludopatia |
| Estágio terminal por doença grave do trabalhador ou de dependente | Art. 20, XIV | Exige estágio terminal, o que não é o caso típico da ludopatia |
| Trabalhador com 70 anos ou mais | Art. 20, XV | Sim, o saldo fica livre |
| Desastre natural com emergência ou calamidade reconhecida pelo Governo Federal | Art. 20, XVI | Só para quem mora em área atingida; pedido em até 90 dias do reconhecimento |
| Saque-aniversário | Art. 20, XX | Libera só uma parte do saldo por ano, com regras próprias |
Ludopatia dá direito a sacar o FGTS por doença grave?
A ludopatia, ou transtorno do jogo, é uma condição de saúde reconhecida pela OMS. Mesmo assim, ela não está na lista legal de doenças que permitem o saque.
A lei cita expressamente três situações de saúde: câncer, HIV e estágio terminal em razão de doença grave (art. 20, XI, XIII e XIV). Todas valem tanto para o trabalhador quanto para os dependentes dele.
Ou seja, se um dependente seu tem câncer, por exemplo, você pode sacar para ajudar no tratamento. Mas o diagnóstico de ludopatia, por si só, não abre o saque na Caixa.
E se a pessoa tiver outra doença junto?
É comum que a ludopatia venha acompanhada de outros problemas de saúde. Se houver uma das situações listadas na lei, o saque pode ser pedido com base nela, com o relatório médico adequado.
Como pedir o saque do FGTS por doença grave?
Quando a situação está na lei, o pedido pode ser feito pelo aplicativo FGTS ou em uma agência da Caixa. No app, o caminho divulgado é “Meus Saques” e, depois, “Outras situações de saque” (Canaltech).
Em geral, a Caixa pede o relatório médico em formulário próprio, assinado pelo médico, com exames e laudos. Se a doença for de um dependente, é preciso comprovar o vínculo, com certidão de nascimento ou de casamento, por exemplo.
Desconfie de qualquer intermediário que cobre para “agilizar” o pedido. O processo é feito diretamente com a Caixa.
Dá para pedir na Justiça o saque do FGTS por ludopatia?
Existe um caminho judicial, mas ele é excepcional. Há anos, a Justiça Federal recebe pedidos de saque por doenças graves que não estão na lista. Esses pedidos se apoiam na dignidade da pessoa humana e no direito à saúde.
O Superior Tribunal de Justiça (STJ) tem entendimento de que as hipóteses do art. 20 são exemplificativas, e não uma lista fechada. Em outubro de 2025, a 1ª Turma reafirmou essa visão no AgInt no REsp 2.085.817/AL, relator ministro Sérgio Kukina (citado em sentença publicada pelo TRF2).
Isso não significa liberação automática. Cada juiz analisa a gravidade do quadro, a necessidade do tratamento, o custo e as provas apresentadas.
O que costuma pesar nesses pedidos
- Laudo médico detalhado, com diagnóstico, gravidade e tratamento indicado.
- Orçamentos ou comprovantes do custo do tratamento.
- Demonstração de que a renda da família não cobre esse custo.
- Relação direta entre o saque e a saúde, e não com o pagamento de dívidas.
Não encontramos, em fonte confiável, entendimento consolidado sobre saque do FGTS especificamente por ludopatia. Por isso, cada caso precisa de análise individual, sem expectativa de resultado garantido.
Posso usar o FGTS para pagar dívidas com bancos?
Não existe hipótese legal de saque para quitar cartão de crédito, cheque especial, empréstimo pessoal ou dívidas feitas com apostas. A exceção é a dívida da casa própria, com as regras do Sistema Financeiro da Habitação (art. 20, V a VII).
Há um ponto que costuma aliviar a família: o banco também não pode pegar o FGTS para cobrar a dívida. As contas vinculadas são “absolutamente impenhoráveis” (Lei 8.036/1990, art. 2º, § 2º).
| Tipo de dívida | Posso usar o FGTS? | O que avaliar |
|---|---|---|
| Financiamento habitacional | Sim, com condições do SFH (art. 20, V a VII) | Se o abatimento reduz parcelas sem comprometer a reserva da família |
| Cartão de crédito e cheque especial | Não, pela via administrativa | Renegociação e, se for o caso, repactuação por superendividamento |
| Empréstimo pessoal feito para apostar | Não, pela via administrativa | Plano de pagamento que preserve o mínimo existencial |
| Dívidas com agiotas ou terceiros | Não | Registrar provas e buscar orientação; não ceder a ameaças |
| Consignado com FGTS em garantia | O próprio FGTS pode ser usado pelo banco, nos limites da lei | Ler o contrato antes de assinar, porque a garantia reduz o fundo |
Saque-aniversário e consignado com FGTS: vale a pena?
Duas modalidades parecem “liberar” o FGTS, mas funcionam como crédito ou como troca de direitos. Para quem está em tratamento da ludopatia, elas exigem cuidado redobrado.
Saque-aniversário e antecipação
No saque-aniversário, o trabalhador retira uma parte do saldo todo ano, no mês do aniversário (art. 20, XX). Em troca, se for demitido sem justa causa, não saca o saldo; recebe só a multa rescisória (art. 20-A, § 2º, e art. 20-D, § 7º).
Quem desiste só volta ao saque-rescisão no 1º dia do 25º mês após o pedido (art. 20-C). Os saques anuais também podem ser dados em garantia a bancos, a chamada antecipação (art. 20-D, § 3º), segundo o texto da Lei 13.932/2019.
Desde 1º/11/2025, a antecipação tem carência de 90 dias após a adesão. As parcelas vão de R$ 100 a R$ 500, com uma operação por ano. No 1º ano, são até cinco parcelas; a partir de novembro de 2026, o limite cai para três (B3 Bora Investir).
Consignado com garantia do FGTS
A Lei 15.179/2025 criou o consignado para trabalhadores do setor privado. O trabalhador pode oferecer até 10% do saldo do FGTS ou até 100% da multa rescisória como garantia, caso seja demitido (Agência Senado).
| Opção | Como funciona | Atenção para quem tem ludopatia |
|---|---|---|
| Saque-aniversário | Retirada anual de parte do saldo | Na demissão sem justa causa, o saldo fica retido; só a multa é liberada |
| Antecipação do saque-aniversário | Empréstimo pago com os saques futuros | Dinheiro rápido na conta pode alimentar novas apostas |
| Consignado com garantia do FGTS | Parcelas descontadas do salário, com parte do FGTS como garantia | Compromete renda por meses e pode consumir o fundo na demissão |
Por que usar o FGTS para pagar dívidas de apostas pode não ser a melhor estratégia?
Quitar tudo de uma vez traz alívio. Mas, sem tratamento, as dívidas podem voltar, e o FGTS, que era uma reserva para a demissão ou a moradia, já terá ido embora.
A Lei do Superendividamento (Lei 14.181/2021) criou a repactuação de dívidas no Código de Defesa do Consumidor. O plano de pagamento pode ter até cinco anos (CDC, art. 104-A). O plano deve preservar o mínimo existencial, isto é, a parte da renda necessária para viver (Conjur).
Hoje, o mínimo existencial está fixado em R$ 600 por mês (Decreto 11.150/2022, alterado pelo Decreto 11.567/2023). Em abril de 2026, o STF manteve esse valor como referência. Também mandou o Conselho Monetário Nacional revisá-lo ao menos uma vez por ano (ADPFs 1.005, 1.006 e 1.097; Migalhas; Correio Braziliense).
Antes de usar o FGTS, compare
- Quanto da dívida é juro e quanto é valor original.
- Se uma renegociação reduz as parcelas a um valor que cabe no orçamento.
- Se o FGTS fará falta numa eventual demissão ou na compra da casa.
- Se há dívidas que podem ser discutidas, como as ligadas a apostas em plataformas que ignoraram pedidos de bloqueio.
Como custear o tratamento da ludopatia sem o FGTS?
O tratamento não depende do FGTS. O SUS oferece acolhimento na Unidade Básica de Saúde (UBS) e encaminhamento ao CAPS (Centro de Atenção Psicossocial). O país tem 3.120 CAPS em funcionamento (Agência Gov).
Desde 04/08/2026, o Meu SUS Digital oferece até 100 mil teleatendimentos psicológicos por mês para quem tem problemas com apostas. O acesso é com login gov.br, pelo miniapp de saúde mental, após um autoteste. O ciclo inicial tem até 10 sessões de cerca de 50 minutos (Agência Gov).
Quem tem plano de saúde também pode buscar a cobertura de consultas e terapias. E, se a ludopatia impedir o trabalho, vale conhecer o afastamento pelo INSS.
Se houver sofrimento intenso ou pensamentos de tirar a própria vida, ligue para o CVV no 188. Em emergência, chame o SAMU (192) ou procure um pronto-socorro. Este conteúdo não substitui a avaliação de profissionais de saúde.
Como evitar golpes de “liberação de FGTS”?
Quem está endividado vira alvo fácil. Mensagens prometem “liberar todo o FGTS”, cobram taxa antecipada ou pedem senha e dados por link.
A Caixa orienta que não envia links por e-mail, SMS ou WhatsApp e não pede senhas por esses canais. A consulta deve ser feita só no aplicativo FGTS, no site oficial ou nas agências (Canaltech; InfoMoney).
Se você pagou algum valor ou passou dados, avise o banco na hora e registre boletim de ocorrência. Guarde prints, números de telefone e comprovantes.
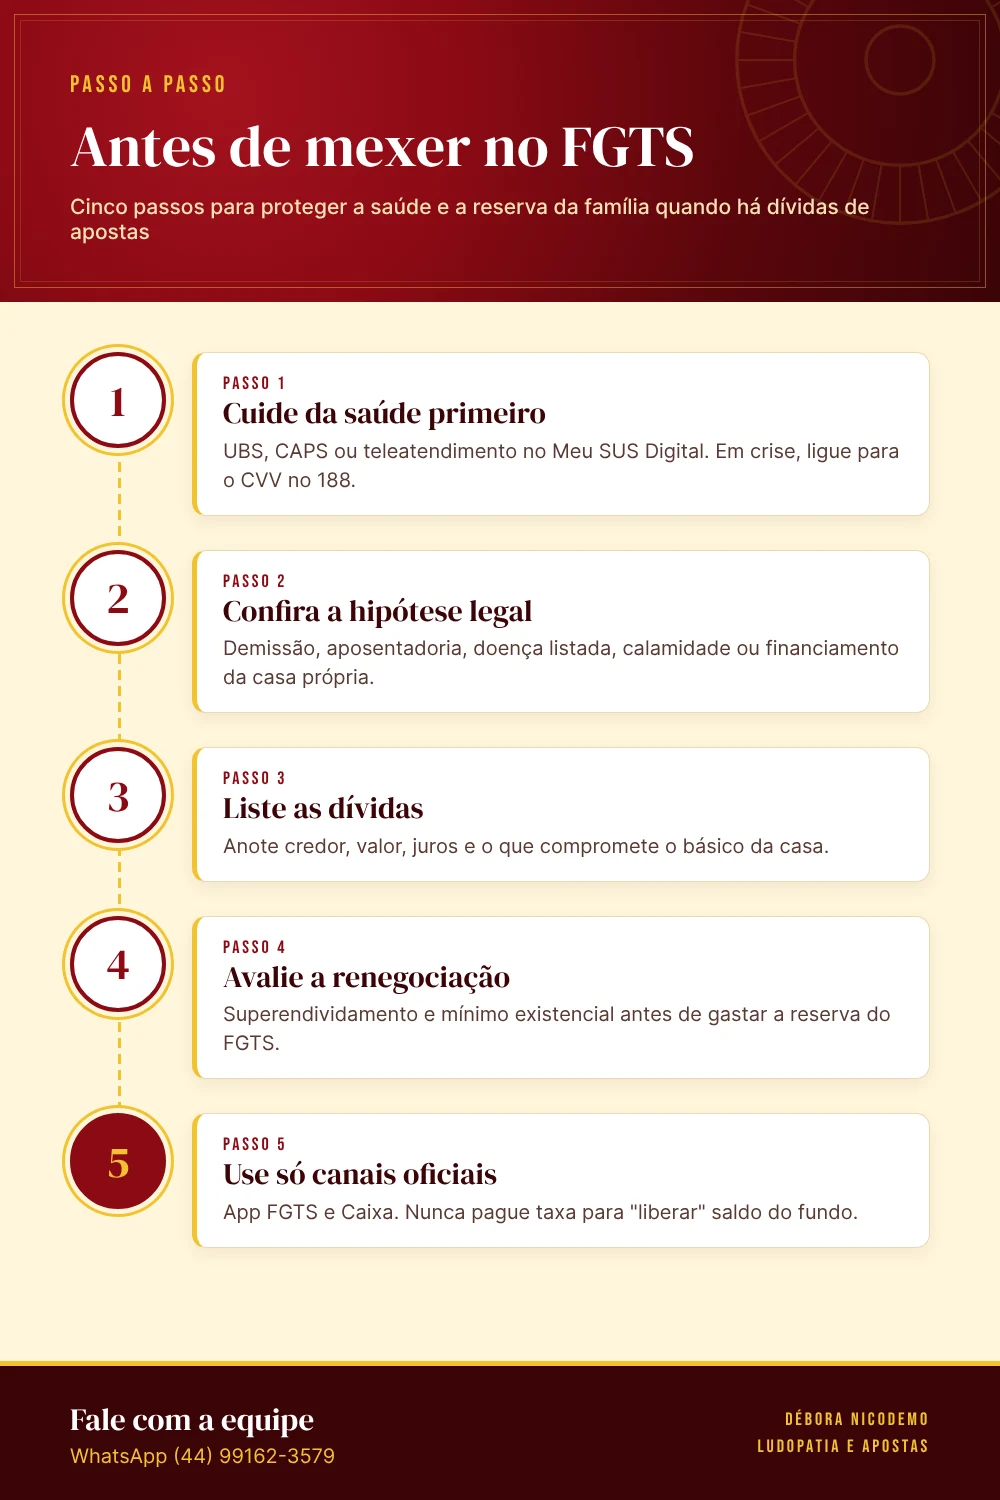
Qual o passo a passo antes de mexer no FGTS?
- Cuide da saúde primeiro: procure a UBS, o CAPS ou o Meu SUS Digital. Em crise, ligue 188.
- Confira a hipótese legal: veja se há demissão, aposentadoria, doença listada, calamidade ou financiamento da casa.
- Liste as dívidas: anote credor, valor, juros e o que compromete o básico da casa.
- Avalie a renegociação: considere o superendividamento e o mínimo existencial antes de gastar a reserva.
- Use só canais oficiais: app FGTS e Caixa. Nunca pague taxa para “liberar” saldo.
Perguntas frequentes sobre FGTS e ludopatia
Ludopatia está na lista de doenças que liberam o FGTS?
Não. A lei prevê câncer, HIV e estágio terminal por doença grave (Lei 8.036/1990, art. 20, XI, XIII e XIV). A ludopatia não está entre elas.
Posso sacar o FGTS para pagar dívidas no banco?
Em regra, não. A única dívida prevista é a do financiamento habitacional, com as condições do SFH (art. 20, V a VII).
O banco pode bloquear meu FGTS por causa de dívida?
Não por cobrança comum. As contas do FGTS são absolutamente impenhoráveis (Lei 8.036/1990, art. 2º, § 2º). A exceção é a garantia que você mesmo autorizar em contrato, como no consignado ou na antecipação.
Dá para entrar na Justiça para sacar o FGTS por ludopatia?
É possível pedir, mas não há garantia. O STJ entende que o rol do art. 20 é exemplificativo, e cada juiz analisa provas e gravidade.
Vale a pena antecipar o saque-aniversário para quitar dívidas?
Depende. A antecipação é um empréstimo e trava o saldo na demissão. Compare antes com uma renegociação que preserve o mínimo existencial.
O tratamento da ludopatia é gratuito?
No SUS, sim: UBS, CAPS e teleatendimento no Meu SUS Digital. Quem tem plano de saúde pode buscar a cobertura do plano.
Conclusão
O FGTS não foi criado para pagar dívidas de apostas, e a ludopatia não está na lista legal de doenças. Ainda assim, existem hipóteses de saque e um caminho judicial excepcional.
A ordem importa: primeiro o tratamento, depois o retrato das dívidas e, só então, a decisão sobre o fundo. Com apoio, a família protege a saúde e a reserva ao mesmo tempo.
Dívidas de apostas e dúvidas sobre o FGTS?
Nossa equipe escuta você com cuidado e sem julgamento.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso por uma advogada nem o acompanhamento de profissionais de saúde.
Escrito por
Débora Nicodemo, advogada (OAB/PR 114.262), com atuação em ludopatia e na responsabilidade de plataformas de apostas e bancos. Advoga desde 2019 e é autora de livro sobre ludopatia. Escritório em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre ludopatia
- Vício em apostas: sinais, tratamento e direitos da família
- Como identificar ludopatia em um familiar: sinais e o que fazer
- Ação contra bets após a MP 1.394: ainda dá para processar?
- Auxílio-doença por ludopatia: quem tem direito ao afastamento
- Curatela na ludopatia: o que é e quando usar
- Plano de saúde cobre ludopatia? O que a lei garante
- Justa causa por ludopatia: quem joga pode ser demitido?
- Como largar o vício em apostas: dicas práticas para recomeçar
- Internação compulsória e ludopatia: quando é possível
- Bets ilegais: o banco é responsável pelas perdas?