Resposta rápida
O planejamento previdenciário é uma análise da sua vida de trabalho e das suas contribuições ao INSS para descobrir quando e por qual regra você pode se aposentar, com qual valor estimado e o que precisa ser corrigido antes do pedido. Ele ajuda a evitar erros, contribuições desnecessárias e pedidos feitos na hora errada.
Será que você tem esse direito?
Cada regra de aposentadoria tem exigências próprias, e o resultado depende do seu CNIS e dos seus documentos. Antes de pedir a aposentadoria ou mudar as contribuições, tire suas dúvidas com a advogada para confirmar qual regra vale para você e o que precisa ser corrigido.
(44) 99162-3579 · @adv.deboranicodemo
Maria tem 55 anos e trabalha desde os 17. Passou por quatro empresas, ficou um tempo sem registro e, há alguns anos, paga o INSS como autônoma. Ela abre o Meu INSS, vê um tempo de contribuição menor do que imaginava e fica sem saber se deve continuar pagando, se já pode pedir a aposentadoria ou se vale a pena esperar.
Essa dúvida é muito comum. Depois da Reforma da Previdência, passaram a existir várias regras de aposentadoria ao mesmo tempo, e cada uma leva a uma data e a um valor diferentes. Escolher no escuro pode significar se aposentar mais tarde do que o necessário ou receber menos do que poderia.
Em 2026, por exemplo, a regra de transição por pontos passou a exigir 93 pontos para mulheres e 103 para homens, e a idade mínima progressiva subiu para 59 anos e 6 meses (mulheres) e 64 anos e 6 meses (homens), segundo informações divulgadas com base no INSS e no Ministério da Previdência Social (Contábeis; Brasil 61). Essas exigências mudam a cada ano. Por isso, quem pretende se aposentar nos próximos meses precisa fazer as contas considerando também a virada do ano.
Neste guia, você vai entender o que é planejamento previdenciário, para quem ele serve, quais são os benefícios, quais documentos são analisados, como funciona o passo a passo e quais cuidados tomar antes de pedir a sua aposentadoria.
Neste guia
- O que é planejamento previdenciário?
- Para quem serve o planejamento previdenciário?
- Quando vale a pena fazer planejamento previdenciário?
- Quais os benefícios do planejamento previdenciário?
- Quais regras de aposentadoria entram na comparação?
- Como é feito o cálculo de aposentadoria?
- Quais documentos são analisados?
- O que acontece se o CNIS tiver erro?
- E as contribuições abaixo do mínimo?
- Como ficam o tempo especial e o rural?
- Como funciona o planejamento, passo a passo?
- Quais cuidados tomar?
- Perguntas frequentes
- Conclusão
O que é planejamento previdenciário?
Planejamento previdenciário é um estudo individual da sua vida contributiva. A advogada reúne seus documentos, confere o que o INSS tem registrado e simula todas as regras de aposentadoria que podem se aplicar ao seu caso.
O resultado mostra, de forma organizada, em que data você cumpre os requisitos de cada regra, qual seria o valor estimado do benefício em cada cenário e quais providências podem melhorar esse resultado. É uma fotografia do presente e uma projeção do futuro.
Ele não é um pedido de aposentadoria. É a preparação para que o pedido seja feito na hora certa, pela regra mais adequada e com a documentação completa. Também não é uma garantia de resultado: o INSS e, se for o caso, a Justiça vão analisar o pedido.
Para quem serve o planejamento previdenciário?
Qualquer segurado do INSS pode se beneficiar, mas o planejamento previdenciário costuma fazer mais diferença em algumas situações. Veja na tabela os perfis mais comuns.
| Perfil | Por que o planejamento ajuda |
|---|---|
| Quem está a 5–10 anos de se aposentar | Há tempo para corrigir dados, juntar provas e escolher a melhor data e a melhor regra. |
| Autônomo, contribuinte individual e MEI | É preciso conferir se os recolhimentos foram feitos no código e no valor certos, e se vale a pena complementar. |
| Quem trabalhou com insalubridade ou periculosidade | O tempo especial pode encurtar o caminho, mas depende de PPP e laudos corretos. |
| Quem trabalhou na roça | O tempo rural pode ser somado, desde que haja provas documentais do período. |
| Quem teve vários empregos | Vínculos antigos costumam faltar no CNIS ou aparecer sem data de saída ou sem salários. |
| Servidor público com tempo no INSS | O tempo do INSS pode ser levado para o regime próprio por certidão, e isso precisa ser bem planejado. |
| Quem tem contribuições como facultativo | Valores e códigos de recolhimento mudam o que conta para cada regra. |
Se você se encaixa em mais de um desses perfis, o cuidado precisa ser ainda maior. A confirmação de qual regra se aplica a você depende sempre da análise do seu caso com a advogada.
Quando vale a pena fazer planejamento previdenciário?
De modo geral, quanto antes, melhor. Quem começa a planejar com alguns anos de antecedência tem mais opções: dá tempo de corrigir o cadastro, buscar documentos antigos e ajustar as contribuições.
Mesmo quem já está perto de cumprir os requisitos pode se beneficiar. Antes de apertar o botão no Meu INSS, vale conferir se o pedido está completo e se não seria mais vantajoso esperar alguns meses.
Também vale a pena fazer planejamento previdenciário quando acontece uma mudança na vida profissional: demissão, abertura de empresa, passagem para MEI, mudança para o serviço público ou afastamento por doença. Nesses momentos, uma decisão errada sobre as contribuições pode ter efeito por muitos anos.
Quais os benefícios do planejamento previdenciário?
Os benefícios do planejamento previdenciário vão além de descobrir a data da aposentadoria. Os principais são:
- Escolher a melhor regra e a melhor data. Você pode ter direito a mais de uma regra, e cada uma leva a um valor diferente.
- Aumentar o valor do benefício, quando possível. Às vezes, alguns meses a mais de contribuição mudam bastante o resultado.
- Corrigir o CNIS antes do pedido. Vínculos e salários faltando reduzem o tempo e o valor.
- Averbar períodos. Averbar é pedir que o INSS reconheça e some um período, como tempo rural, especial ou de serviço militar. Sobre o tempo especial, veja o nosso guia de averbação de tempo especial.
- Evitar contribuições desnecessárias ou erradas. Pagar em código ou valor incorreto pode não contar para a regra que você pretende usar.
- Decidir sobre complementação. Saber se vale complementar recolhimentos abaixo do mínimo.
- Prever a renda. Ter uma estimativa do valor ajuda a organizar a vida financeira da família.
- Reduzir o risco de negativa. Um pedido bem instruído tem menos chance de ser indeferido, ou seja, negado pelo INSS.
O peso de cada benefício muda de pessoa para pessoa, por isso cada caso depende de análise individual.
Quais regras de aposentadoria entram na comparação?
Quem já contribuía antes da Reforma da Previdência (Emenda Constitucional 103/2019, em vigor desde novembro de 2019) pode ter acesso às regras de transição. Quem começou depois segue a regra permanente. O planejamento compara todas as opções possíveis.
| Regra | Mulheres (2026) | Homens (2026) |
|---|---|---|
| Transição por pontos (idade + tempo) | 93 pontos e 30 anos de contribuição | 103 pontos e 35 anos de contribuição |
| Transição por idade mínima progressiva | 59 anos e 6 meses e 30 anos de contribuição | 64 anos e 6 meses e 35 anos de contribuição |
| Pedágio de 50% | Para quem estava a até 2 anos de se aposentar em novembro de 2019; sem idade mínima | |
| Pedágio de 100% | 57 anos de idade + período adicional | 60 anos de idade + período adicional |
| Regra permanente (aposentadoria por idade) | 62 anos e 15 anos de contribuição | 65 anos e 20 anos de contribuição |
Fontes dos números de 2026: Contábeis, com informações do Ministério da Previdência Social, e Brasil 61. As exigências das regras de pontos e de idade progressiva sobem a cada ano, por isso a data em que você completa os requisitos faz tanta diferença.
Para entender cada uma dessas regras em detalhes, leia o nosso guia sobre regras de aposentadoria urbana e de transição. O planejamento aplica essas regras à sua história, mês a mês.
Como é feito o cálculo de aposentadoria no planejamento previdenciário?
Depois da Reforma, a regra geral de cálculo parte de 60% da média dos salários de contribuição, com acréscimo de 2 pontos percentuais para cada ano de contribuição que passar de 20 anos (art. 26, § 2º, da EC 103/2019). Para as mulheres, o acréscimo começa a contar a partir de 15 anos de contribuição (art. 26, § 5º).
Na prática, isso quer dizer que cada ano a mais de contribuição pode aumentar o percentual do benefício. Algumas regras de transição têm cálculo próprio, e por isso o valor pode mudar conforme a regra escolhida.
No cálculo de aposentadoria feito no planejamento, a advogada simula cada cenário: aposentar agora, daqui a alguns meses ou depois de cumprir outra regra. Assim, você compara data e valor lado a lado e descobre a melhor regra de aposentadoria para os seus objetivos.
Para o cálculo da renda mensal inicial, cumpre observar o quadro mais favorável ao beneficiário. — Supremo Tribunal Federal, Tema 334 de repercussão geral (RE 630.501)
Essa tese do STF reforça a ideia de que o segurado tem direito ao cenário mais vantajoso entre os que cumpriu, respeitados os prazos de decadência e prescrição (tese do Tema 334). O planejamento ajuda justamente a identificar esse melhor cenário antes do pedido.
Quais documentos são analisados no planejamento previdenciário?
Quanto mais completa a documentação, mais preciso é o resultado. A tabela mostra o que costuma ser pedido.
| Documento | Para que serve |
|---|---|
| Extrato do CNIS | Mostra vínculos, salários e contribuições que o INSS tem registrados. |
| Carteira de trabalho (todas) | Comprova vínculos e datas que podem estar faltando no CNIS. |
| Carnês e guias de recolhimento (GPS, DAS do MEI) | Confirmam contribuições como autônomo, facultativo ou MEI. |
| PPP e laudos técnicos | Provam exposição a agentes nocivos para tempo especial. |
| Documentos do tempo rural | Notas de produtor, contratos, certidões e outros papéis da época. |
| Contracheques e holerites | Ajudam a corrigir salários que estejam errados ou faltando no CNIS. |
| Certificado de reservista e certidões de tempo de serviço público | Permitem incluir períodos militares ou de outros regimes. |
O CNIS (Cadastro Nacional de Informações Sociais) é o banco de dados do INSS com a sua vida contributiva. Você pode emitir o extrato pelo Meu INSS: entre com CPF e senha, clique em “Do que você precisa?”, digite “CNIS” e escolha o tipo de extrato (gov.br).
O que acontece se o CNIS tiver erro?
O INSS usa principalmente os dados do CNIS para calcular tempo e valor. Se um vínculo não aparece, se falta a data de saída ou se os salários estão zerados, o benefício pode sair menor ou o pedido pode ser negado.
Erros são mais comuns em vínculos antigos, empresas que fecharam e recolhimentos de autônomo. O planejamento previdenciário compara o CNIS com a carteira de trabalho, os carnês e os contracheques para encontrar essas falhas.
Quando há erro, é possível pedir a correção ao INSS com os documentos que provam o período. Se o pedido de aposentadoria já foi negado por causa disso, veja o que fazer no nosso guia sobre benefício negado pelo INSS.
E as contribuições abaixo do mínimo?
Desde a Reforma, o mês em que a soma das remunerações fica abaixo do mínimo exigido não conta automaticamente. Isso atinge, por exemplo, quem trabalha poucas horas ou tem renda variável.
A EC 103/2019 permite três saídas para esses meses (art. 29): complementar a contribuição até o mínimo, usar o valor que passou do mínimo em um mês para completar outro, ou agrupar contribuições menores de meses diferentes. Esses ajustes só podem ser feitos dentro do mesmo ano civil.
Decidir sobre complementação é um dos pontos em que o planejamento mais ajuda. Às vezes, complementar faz diferença no tempo; em outras, o mesmo dinheiro não muda o resultado. A resposta depende da regra que você vai usar.
Como ficam o tempo especial e o tempo rural no planejamento previdenciário?
O tempo especial é aquele trabalhado com exposição a agentes que prejudicam a saúde, como ruído, produtos químicos ou agentes biológicos. A Reforma permitiu converter tempo especial em comum apenas para o período trabalhado até a entrada em vigor da emenda (art. 25, § 2º, da EC 103/2019).
Por isso, quem trabalhou em condições especiais antes de novembro de 2019 pode ganhar tempo com a conversão, desde que tenha PPP e laudos adequados. O planejamento verifica se esses documentos existem e se estão corretos.
Já o tempo rural pode ser somado, mas costuma exigir provas documentais da época, e não apenas testemunhas. Reunir esses papéis leva tempo, e esse é mais um motivo para começar cedo.
Como funciona o planejamento previdenciário, passo a passo?
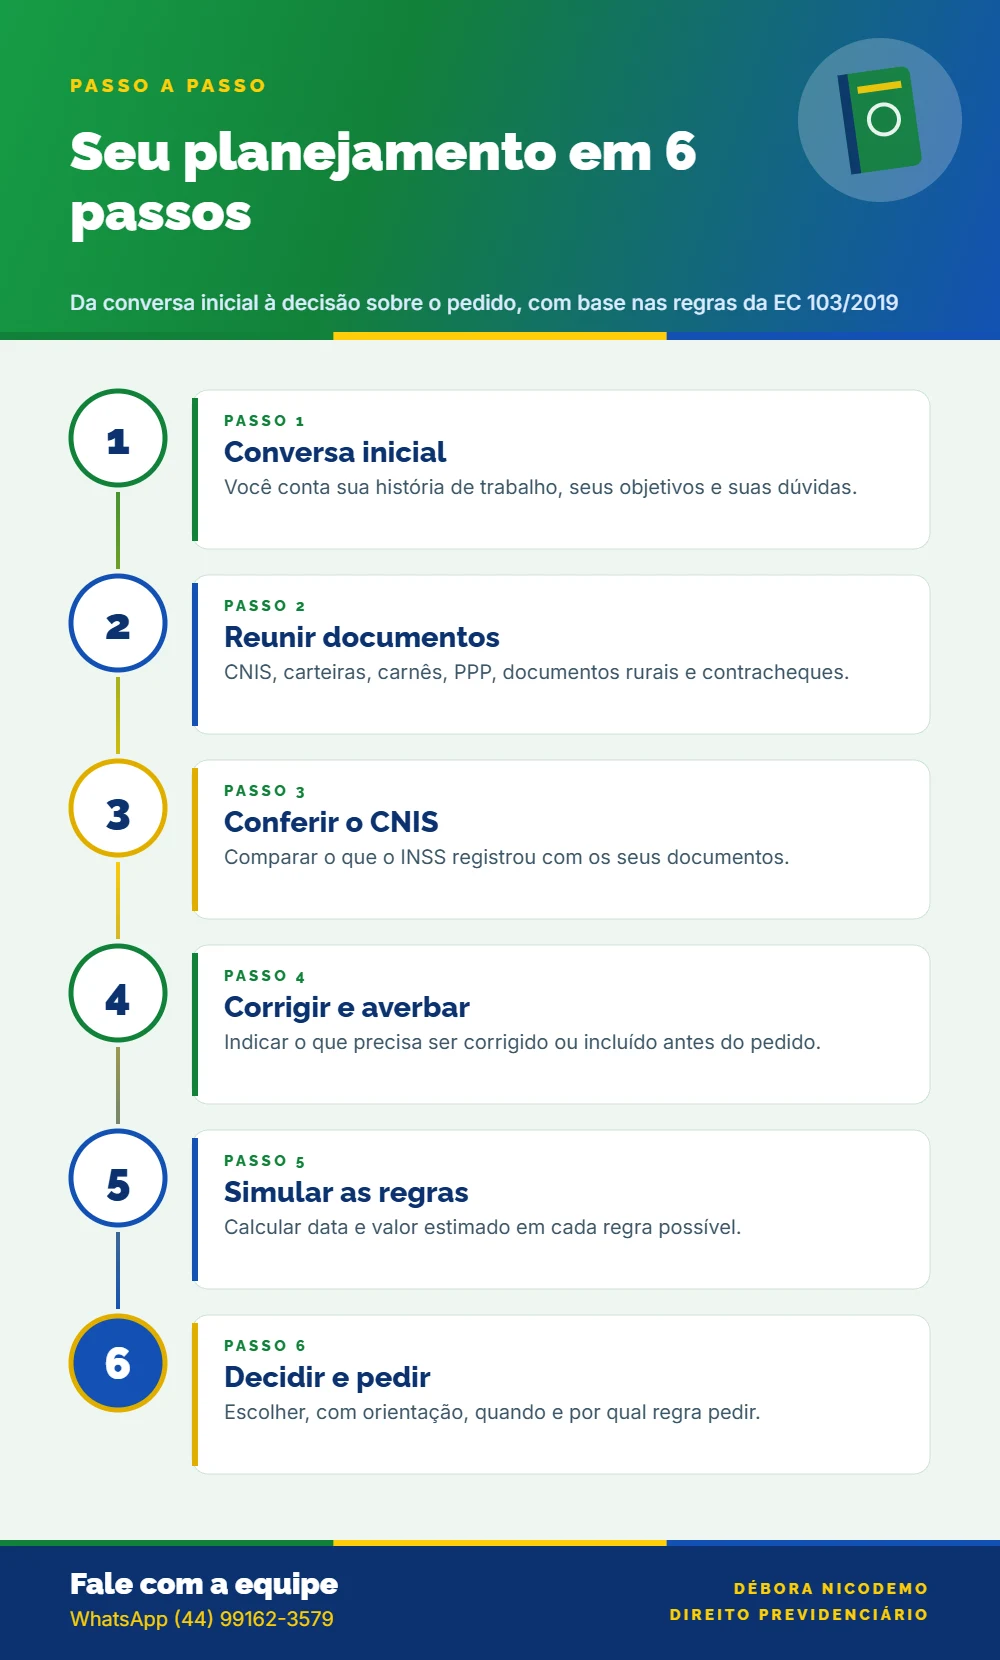
O roteiro pode variar, mas costuma seguir estas etapas:
- Conversa inicial. Você conta sua história de trabalho, seus objetivos e suas dúvidas.
- Reunião dos documentos. CNIS, carteiras, carnês, PPP, documentos rurais e contracheques.
- Conferência do CNIS. Comparação dos registros do INSS com os seus documentos.
- Correções e averbações. Indicação do que precisa ser corrigido ou incluído antes do pedido.
- Simulação das regras. Cálculo de data e valor estimado em cada regra possível.
- Relatório e decisão. Você recebe as opções explicadas e decide, com orientação, quando e como pedir.
Se você está afastado por doença ou recebe benefício por incapacidade, o planejamento também considera esse período. Entenda mais no nosso guia sobre benefícios por incapacidade do INSS. Este conteúdo não substitui avaliação médica.
Quais cuidados tomar no planejamento previdenciário?
- Desconfie de promessas. Ninguém pode garantir valor ou data de aposentadoria. O que existe é uma estimativa baseada nas regras e nos documentos.
- Use dados atualizados. As regras de transição mudam a cada ano. Uma simulação antiga pode não valer mais.
- Não pare de contribuir sem orientação. Interromper as contribuições pode afetar a qualidade de segurado, que é a condição de estar protegido pelo INSS.
- Guarde todos os comprovantes. Carnês, guias e contracheques podem ser decisivos anos depois.
- Cuidado com simuladores genéricos. Eles usam só os dados do CNIS e podem não enxergar erros, tempo especial ou rural.
- Proteja sua renda futura. Depois de aposentado, atenção a empréstimos e cartões no benefício. Veja nosso conteúdo sobre cartão consignado RMC no INSS.
Cada caso depende de análise. O planejamento mostra caminhos possíveis e seus riscos, mas a decisão final é sempre sua.
Ficou com dúvida? Cada vida de trabalho é diferente. Converse com a advogada para entender quais regras podem valer para você e o que fazer antes de pedir a aposentadoria: WhatsApp (44) 99162-3579 ou Instagram @adv.deboranicodemo.
Perguntas frequentes sobre planejamento previdenciário
Planejamento previdenciário é a mesma coisa que pedir a aposentadoria?
Não. O planejamento é o estudo que vem antes do pedido. Ele indica quando e como pedir, mas o pedido é feito depois, no Meu INSS ou com acompanhamento da advogada.
Posso fazer o planejamento se ainda faltam muitos anos?
Sim. Quanto antes você começa, mais tempo tem para corrigir o CNIS, juntar provas e ajustar as contribuições. Quem está a 5–10 anos da aposentadoria costuma ter mais opções.
O simulador do Meu INSS não basta?
Ele é um bom ponto de partida, mas usa apenas os dados que o INSS já tem. Se houver vínculo faltando, salário errado, tempo especial ou rural, o resultado pode não refletir a sua realidade.
MEI também pode fazer planejamento previdenciário?
Pode e, muitas vezes, deve. A contribuição do MEI tem regras próprias, e é importante saber o que ela permite e se vale complementar para alcançar a regra pretendida.
O planejamento garante que vou me aposentar na data prevista?
Não. Ele traz uma estimativa com base nas regras e nos documentos disponíveis. Mudanças na lei, na sua vida profissional ou na análise do INSS podem alterar o resultado.
Já pedi e o INSS negou. Ainda adianta planejar?
Sim. A análise pode mostrar o motivo da negativa e o que precisa ser corrigido, seja para recorrer, seja para fazer um novo pedido mais completo.
Conclusão
O planejamento previdenciário transforma uma decisão difícil em uma escolha informada. Ele mostra quais regras você pode usar, em que data, com qual valor estimado e o que precisa ser corrigido antes do pedido.
Com as exigências das regras de transição subindo a cada ano, conhecer a sua situação com antecedência ajuda a evitar erros, contribuições desnecessárias e negativas. Cada caso depende de análise, e a orientação adequada faz diferença.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso. As regras citadas valem para a data de publicação e podem mudar.
Escrito por
Débora Nicodemo, advogada (OAB/PR 114.262), com atuação em direito previdenciário, benefícios do INSS, direitos da pessoa com deficiência e direito da saúde. Advoga desde 2019. Escritório em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito previdenciário
- Auxílio-acidente: quem tem direito, valor e como pedir ao INSS
- Pensão especial do zika: quem tem direito, valor e como pedir
- Pensão por morte do INSS: quem tem direito, prazo e valor
- Regras de aposentadoria 2026: idade, pontos e o que muda em 2027
- Averbação de tempo especial no INSS: como provar e converter
- Benefício negado pelo INSS: o que fazer, prazos e recurso
- Salário-maternidade: quem tem direito, valor e como pedir
- Benefícios por incapacidade do INSS: requisitos, perícia e valor
- BPC para idoso: requisitos de 2026, renda e como pedir
- Período de graça do INSS: quanto tempo você continua segurado