Resposta rápida
O SCR do Banco Central é o sistema em que os bancos informam todos os seus empréstimos, pagos ou atrasados. Em outubro de 2026, o STJ decidiu que o banco não precisa avisar o cliente a cada atualização. Mas registro de dívida que não existe, ou “prejuízo” mantido depois do pagamento, pode ser corrigido e gerar indenização.
Será que você tem esse direito?
Cada contrato, dívida ou cobrança tem detalhes próprios. Antes de decidir, tire suas dúvidas com a equipe jurídica do escritório para confirmar se o direito se aplica ao seu caso.
(44) 99162-3579 · @adv.deboranicodemo
Você pagou a dívida, limpou o nome no Serasa e no SPC e foi pedir um financiamento. Mesmo assim, o banco negou o crédito. Ninguém explica o motivo, e o gerente só diz que “o sistema não aprovou”.
Em muitos casos, a resposta está no SCR do Banco Central, um cadastro que pouca gente conhece. Uma reportagem do Correio Braziliense contou a história de um consumidor que quitou dívidas e teve crédito negado por três bancos por causa de um registro de “prejuízo” nesse sistema.
O tema ganhou um fato novo. Em 21 de outubro de 2026, a Segunda Seção do Superior Tribunal de Justiça (STJ) fixou teses vinculantes sobre o SCR no REsp 2.276.480, segundo o Consultor Jurídico. A decisão diz quando o registro pode ser apagado e quando gera indenização.
Neste guia, você vai entender o que é o SCR do Banco Central, como consultar seus dados no Registrato, o que o STJ decidiu e o caminho para corrigir um registro errado.
Neste guia
- O que é o SCR do Banco Central?
- O SCR é a mesma coisa que “nome sujo”?
- O que aparece no SCR do Banco Central?
- O que o STJ decidiu sobre o SCR em outubro de 2026?
- O banco precisa avisar antes de registrar no SCR?
- Quando o registro no SCR pode ser excluído?
- Registro no SCR gera indenização por dano moral?
- Como consultar o SCR no Registrato?
- Como corrigir um registro errado no SCR? Passo a passo
- Produtor rural e empresa também aparecem no SCR?
- Perguntas frequentes sobre o SCR do Banco Central
- Conclusão
O que é o SCR do Banco Central?
SCR é a sigla de Sistema de Informações de Crédito. É um banco de dados administrado pelo Banco Central, alimentado pelas próprias instituições financeiras. Nele ficam os empréstimos, financiamentos, cartões e outras operações de crédito de pessoas e empresas.
A base legal mais citada é a Lei Complementar 105/2001 (sigilo bancário) e a Resolução CMN 5.037/2022, que regula o sistema. O envio dos dados não é uma escolha do banco. Segundo o relator do caso no STJ, ele é obrigatório e imposto por resolução do Conselho Monetário Nacional (CMN).
A finalidade, de acordo com o STJ, é a supervisão do sistema financeiro e o controle do risco de crédito. Por isso, o tribunal fala em “caráter público-regulatório” do SCR. Na prática, porém, os bancos consultam o sistema antes de liberar crédito, com autorização do cliente.
O SCR do Banco Central é a mesma coisa que “nome sujo”?
Não. Essa é a principal diferença que o STJ tem feito. Serasa, SPC e Boa Vista são cadastros privados de inadimplentes. Eles registram dívidas atrasadas e podem ser consultados por lojas e empresas em geral.
O SCR é diferente. Ele mostra todas as operações, inclusive as que estão em dia. E só pode ser acessado pelas instituições financeiras autorizadas, como destacou a Segunda Seção do STJ. Em julho de 2026, a Quarta Turma já tinha decidido que a inclusão no SCR não equivale à inscrição em cadastro de inadimplentes (REsp 2.259.143, relatora ministra Maria Isabel Gallotti).
| Ponto | SCR do Banco Central | Serasa, SPC e Boa Vista |
|---|---|---|
| Quem administra | Banco Central do Brasil | Empresas privadas |
| O que registra | Todas as operações de crédito, em dia ou atrasadas | Principalmente dívidas em atraso |
| Quem consulta | Só instituições financeiras autorizadas | Comércio, empresas e bancos |
| Natureza, segundo o STJ | Público-regulatória | Cadastro de proteção ao crédito |
| Como o cidadão consulta | Registrato, no site do Banco Central | Site ou aplicativo de cada birô |
Isso explica a situação da abertura. Quem renegocia uma dívida e “limpa o nome” no Serasa pode continuar com registro de atraso ou de prejuízo no SCR. Para o banco que analisa o crédito, esse histórico pesa.
O que aparece no SCR do Banco Central?
O SCR mostra as operações de crédito a partir de R$ 200, segundo o guia do escritório Barbieri sobre o Registrato. Cada operação é classificada conforme a situação do pagamento. Entender essas categorias é o primeiro passo para saber se há erro.
| Categoria | O que significa | Atenção |
|---|---|---|
| A vencer (em dia) | Parcelas ainda não vencidas ou com até 14 dias de atraso | É o registro normal de quem tem crédito ativo |
| Vencido | Parcelas com mais de 14 dias de atraso | Os meses de atraso continuam no histórico mesmo após o pagamento |
| Prejuízo | O banco lançou a operação como perda contábil | Não extingue a dívida e costuma pesar muito na análise de crédito |
| Liquidado | A operação foi paga | Deve aparecer a partir do mês do pagamento |
O titular consegue ver o histórico dos últimos cinco anos. Depois de pagar, o mesmo guia recomenda conferir o relatório no fim do mês seguinte, porque a atualização não é imediata.
Um ponto que gera muita dúvida é o “prejuízo”. Quando o banco perdoa parte da dívida num acordo, o valor perdoado pode aparecer como prejuízo. Isso não é, por si só, ilegal. Mas manter a operação como “negativa” depois que ela foi quitada é uma das hipóteses que o STJ ressalvou, como você verá adiante.
O que o STJ decidiu sobre o SCR do Banco Central em outubro de 2026?
A Segunda Seção do STJ, que reúne as turmas de direito privado, julgou o REsp 2.276.480 em sessão virtual encerrada em 21 de outubro de 2026. O relator foi o ministro Ricardo Villas Bôas Cueva. O caso foi afetado ao rito da relevância e, ao mesmo tempo, o mérito foi decidido, com teses vinculantes.
As teses, conforme publicadas pelo Consultor Jurídico, foram estas:
- Tese I: o reporte de dados ao SCR não exige notificação prévia do consumidor para cada evento do contrato. Basta uma cláusula contratual informando que todos os dados das operações serão enviados ao SCR.
- Tese II: a simples falta de notificação prévia não dá direito à exclusão da anotação nem a indenização por dano moral. A exceção é a inclusão de registro negativo por dívida inexistente ou a manutenção do registro negativo após o pagamento da dívida.
No mérito, a decisão foi unânime. Sobre reafirmar a jurisprudência sem sessão presencial, apenas a ministra Nancy Andrighi votou contra. Como as teses são vinculantes, juízes e tribunais do país devem segui-las em casos iguais.
O banco precisa avisar antes de registrar no SCR do Banco Central?
Precisa informar, mas de forma simples. A Quarta Turma do STJ entendeu, no REsp 2.259.143, que o cliente deve ser comunicado antes do primeiro envio de dados. Um único aviso basta, e as atualizações mensais não exigem nova comunicação.
A Segunda Seção foi na mesma linha e deixou claro que uma cláusula no contrato cumpre esse dever. Como quase todo contrato bancário traz essa cláusula, a tese de “não fui avisado” ficou muito enfraquecida.
Antes mesmo das teses, o Tribunal de Justiça do Rio Grande do Sul já decidia assim. A 13ª Câmara Cível julgou improcedente uma ação em que o cliente pedia exclusão do SCR e dano moral, porque o contrato autorizava o registro (processo 5015640-20.2024.8.21.0013, relatora desembargadora Elisabete Corrêa Hoeveler).
Quando o registro no SCR do Banco Central pode ser excluído?
O registro verdadeiro, de uma dívida que existe, não precisa ser apagado só porque faltou aviso. Mas dado errado não deve ficar no sistema. O próprio Banco Central não altera as informações: quem corrige é a instituição que enviou os dados.
Veja as situações mais comuns e como o STJ tem tratado cada uma. A confirmação, em cada caso, depende da análise dos documentos.
| Situação | Pode pedir correção ou exclusão? | Indenização, pelas teses do STJ |
|---|---|---|
| Dívida real, registro correto, sem aviso específico | Não, se havia cláusula no contrato | Não |
| Dívida inexistente (fraude, contrato que você não fez) | Sim | Possível, é exceção prevista na tese |
| Dívida paga, mas registro negativo mantido | Sim, deve passar a constar como liquidada | Possível, é exceção prevista na tese |
| Valor ou data errados | Sim, pedido de correção à instituição | Depende de prova de dano concreto |
| Meses de atraso que de fato ocorreram | Em regra não, o histórico reflete o que aconteceu | Não |
Dívida que você não fez
Empréstimos contratados por golpistas em nome da vítima são uma das origens mais comuns de registro indevido. Se a operação nasceu de fraude, a dívida não é sua. Quem passou por isso pode entender mais sobre os direitos em casos de golpe do Pix e fraude bancária. O mesmo vale para descontos de cartão consignado RMC que o aposentado não reconhece.
Dívida já paga ou renegociada
Depois do pagamento, a operação deve aparecer como liquidada. Se o banco mantém a operação como vencida ou em prejuízo mesmo após a quitação, a situação entra na segunda exceção da tese do STJ. Guarde sempre o termo de acordo e os comprovantes.
Registro no SCR do Banco Central gera indenização por dano moral?
Só em situações específicas. Pelas teses da Segunda Seção, a falta de aviso, sozinha, não gera dano moral. A indenização fica reservada, em regra, para dois casos: registro negativo por dívida que não existe e registro negativo mantido depois do pagamento.
Mesmo fora dessas hipóteses, alguns tribunais exigem prova de prejuízo real. No caso do TJRS citado acima, a câmara afastou o chamado dano moral presumido e destacou que não havia prova de recusa de crédito. Por isso, documentar a negativa do banco faz diferença.
É importante ser realista: a decisão do STJ reduziu bastante as ações baseadas só na ausência de aviso. Quem pensa em ir à Justiça deve, antes, conferir se o seu caso está numa das exceções. Cada caso depende de análise.
Como consultar o SCR do Banco Central no Registrato?
O Registrato é o serviço gratuito do Banco Central em que você vê os seus próprios dados. Ele fica na área Meu BC do site do Banco Central. Segundo o guia já citado, o acesso exige conta gov.br nível prata ou ouro, com verificação em duas etapas ativada.
Lá estão disponíveis alguns relatórios. O que interessa aqui é o de “Empréstimos e Financiamentos”, que mostra os dados do SCR. Empresas acessam com certificado digital vinculado à conta gov.br.
Ao abrir o relatório, confira mês a mês: o nome de cada instituição, o tipo de operação, os valores e a coluna de vencidos e prejuízo. Compare com seus contratos e comprovantes.
Como corrigir um registro errado no SCR do Banco Central? Passo a passo
O caminho começa pela instituição que enviou o dado, porque o Banco Central não corrige informações por conta própria. O infográfico resume as etapas.
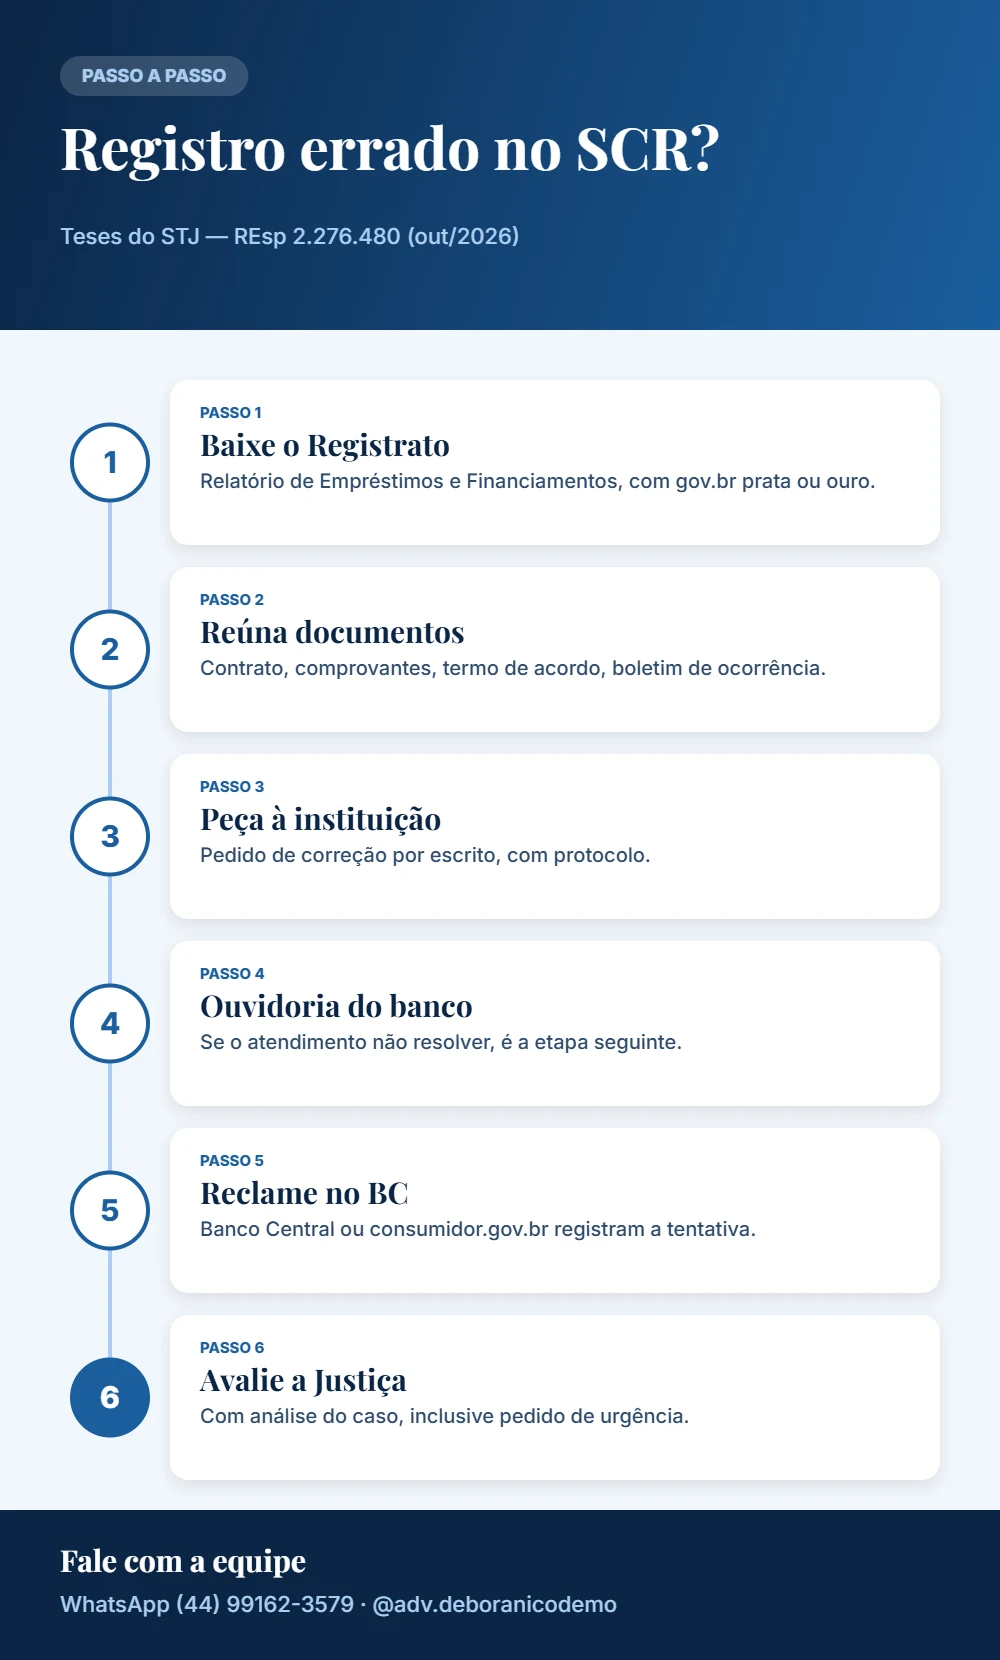
- Baixe o relatório do Registrato. Salve em PDF o relatório de Empréstimos e Financiamentos e marque as linhas com erro.
- Reúna os documentos. Contrato, comprovantes de pagamento, termo de acordo, boletim de ocorrência em caso de fraude e a negativa de crédito, se houver.
- Peça a correção por escrito à instituição. Use os canais oficiais e guarde o número do protocolo.
- Recorra à ouvidoria do banco. Se o atendimento não resolver, a ouvidoria é a etapa seguinte.
- Registre reclamação no Banco Central ou no consumidor.gov.br. Isso cria registro oficial da tentativa de solução.
- Avalie a via judicial. Se o erro continuar, a Justiça pode ser acionada, inclusive com pedido de urgência quando houver prejuízo atual.
Não existe, na norma do SCR, um prazo fixo de correção amplamente citado. Há quem invoque, por analogia, o Código de Defesa do Consumidor, que prevê a correção imediata de dados incorretos em cadastros (art. 43, § 3º). Esse uso para o SCR ainda é discutido.
E se a dívida existe, mas está alta demais?
Nesse caso, o problema não é o registro no SCR, e sim a própria dívida. Quem acumulou parcelas que comprometem o básico pode avaliar as regras do superendividamento. Quem já foi acionado judicialmente pode entender as opções de defesa em execução bancária. Não deixe de pagar por conta própria: a orientação depende do caso.
Produtor rural e empresa também aparecem no SCR do Banco Central?
Sim. O SCR registra operações de pessoas físicas e jurídicas, incluindo cédulas de crédito rural, custeio, investimento e capital de giro. Para o produtor, isso pesa na hora de contratar o custeio da próxima safra.
Quem conseguiu a prorrogação de dívida rural ou fez um acordo deve conferir se a operação aparece com a situação correta no Registrato. Uma parcela prorrogada lançada como vencida, por exemplo, pode atrapalhar novos financiamentos.
O mesmo vale para empresas que passaram por reestruturação de dívidas. O relatório do SCR mostra o que os bancos estão vendo e ajuda a preparar a negociação.
| Perfil | O que conferir no SCR | Documento útil |
|---|---|---|
| Consumidor | Empréstimos e cartões que você não reconhece; dívidas pagas ainda como vencidas | Comprovantes e termo de quitação |
| Aposentado | Consignados e cartões RMC/RCC não contratados | Extrato de empréstimos do INSS |
| Produtor rural | Situação das cédulas prorrogadas ou renegociadas | Aditivo ou termo de prorrogação |
| Empresa | Operações renegociadas e garantias | Contrato de renegociação |
Ficou com dúvida? Cada contrato e cada banco têm detalhes próprios. Converse com a equipe jurídica do escritório para confirmar se você tem o direito antes de tomar qualquer decisão: WhatsApp (44) 99162-3579 ou Instagram @adv.deboranicodemo.
Perguntas frequentes sobre o SCR do Banco Central
Ter registro no SCR significa estar com o nome sujo?
Não. O SCR registra todas as operações, inclusive as que estão em dia. Só as categorias de vencido e prejuízo indicam problema de pagamento.
Quanto tempo os dados ficam visíveis no Registrato?
O titular consegue consultar o histórico dos últimos cinco anos. Os meses em que houve atraso real continuam aparecendo, mesmo depois do pagamento.
Pagar a dívida tira o “prejuízo” do SCR?
Depois do pagamento, a operação deve passar a constar como liquidada. Se o registro negativo continuar, você pode pedir a correção à instituição. Essa é uma das exceções em que o STJ admite indenização.
Posso pedir para o Banco Central apagar o registro?
O Banco Central não altera os dados enviados. O pedido deve ser feito à instituição que fez o registro. A reclamação no Banco Central serve para pressionar a solução.
O banco pode me negar crédito por causa do SCR?
Os bancos usam o SCR para avaliar risco, e a concessão de crédito é uma decisão da instituição. O que não pode é a negativa ser baseada em dado falso.
Vale a pena entrar na Justiça só porque não fui avisado?
Pelas teses de outubro de 2026, a simples falta de aviso não dá direito à exclusão nem a dano moral, se havia cláusula no contrato. Antes de qualquer decisão, é importante analisar o caso concreto.
Conclusão
O SCR do Banco Central é um cadastro obrigatório, diferente do Serasa e do SPC. Com as teses fixadas pelo STJ em outubro de 2026, o registro de uma dívida real, com cláusula no contrato, em regra não será apagado nem gerará indenização.
Por outro lado, a decisão deixou claro que dado falso não tem proteção. Registro de dívida inexistente ou “negativo” mantido depois do pagamento pode ser corrigido, e a lei prevê caminhos para isso. O primeiro passo é consultar o Registrato e reunir os documentos.
Encontrou um registro errado no SCR?
Nossa equipe analisa o seu relatório e os seus contratos.
Este conteúdo tem caráter informativo e não substitui a análise individual do seu caso.
Escrito por
Dr. Mateus David Cordeiro, responsável pela área de Direito Bancário e Agronegócio da equipe Débora Nicodemo Advocacia, em Maringá (PR). WhatsApp: (44) 99162-3579. Instagram: @adv.deboranicodemo.
Leia também sobre direito bancário
- Execução bancária: como se defender com embargos e na penhora
- Leilão extrajudicial de imóvel: prazos, defesa e Lei 14.711
- Reestruturação de dívidas: da negociação à recuperação judicial
- Golpe do Pix e fraude bancária: o banco tem que devolver?
- Superendividamento: como renegociar dívidas pela Lei 14.181
- Busca e apreensão de veículo: prazos, defesa e revisional
- Cartão consignado RMC do INSS: seus direitos e o que fazer
- Tarifas bancárias indevidas e seguro prestamista: como reaver
- Holding familiar: quando vale a pena e quando não vale
- Prorrogação de dívida rural: o que mudou com a Resolução 5.314